
Seguro para negocios en línea en Texas: lo que necesita un vendedor de Austin en 2026
Escrito por: Lizabe Moreno
Revisado por: Janeth Lopez, CEO y Fundadora de Paga-Menos Insurance Group
Última revisión: 1 de Octubre de 2026
El seguro para negocios en línea en Texas se reduce a 3 pólizas. Responsabilidad de productos, propiedad personal del negocio y responsabilidad civil general. La cobertura cibernética también cuenta, pero casi nunca es el primer reclamo que usted presenta.
Si vende en Amazon y pasa de $10,000 en ingresos brutos en un mes, Amazon le pide comprobante de $1,000,000 en responsabilidad civil comercial. Amazon tiene que aparecer como asegurado adicional. Si el certificado está mal redactado, sus publicaciones se pueden caer.
Hay 2 cosas de Texas que cambian la respuesta. La compensación al trabajador no es obligatoria para la mayoría de los empleadores privados de este estado. Y las pólizas de propiedad comercial no están estandarizadas en Texas, así que 2 pólizas que se ven iguales pueden tratar de forma distinta el inventario que usted guarda en el garaje.
Yo escribo pólizas personales y comerciales en Paga Menos Insurance, y la mayoría de nuestros clientes son dueños de negocio de habla hispana en Austin y en todo Texas. Abajo está lo que de verdad mueve la respuesta para un vendedor en línea.
¿Qué es el seguro para negocios en línea?
El seguro para negocios en línea es un conjunto de pólizas comerciales que cubren a un negocio que vende bienes o servicios por internet. Normalmente combina responsabilidad civil general, responsabilidad de productos, propiedad personal del negocio y responsabilidad cibernética. Paga reclamos por lesiones de clientes, inventario dañado o robado y costos de una filtración de datos. Plataformas como Amazon exigen comprobante cuando las ventas pasan cierto nivel.
Vender por internet ya no es un mercado secundario. La Oficina del Censo de Estados Unidos reportó ventas minoristas por internet de $340.2 mil millones en el segundo trimestre de 2026. Eso es el 17.1 por ciento de todas las ventas minoristas del país. Buena parte de eso sale de recámaras y garajes.
Las 5 coberturas que un vendedor en línea de Austin termina comprando
La mayoría de los vendedores en línea necesita 3 pólizas como mínimo. Son 5 si guarda inventario y tiene empleados.
| Cobertura | Qué paga | Cuándo la necesita | Límite que suelen pedirle |
|---|---|---|---|
| Responsabilidad de productos | Lesiones o daños causados por algo que usted vendió | El día que vende un producto físico, aunque usted no lo haya fabricado | $1,000,000 por evento, $1,000,000 agregado |
| Responsabilidad civil general | Lesiones y daños a terceros, daño por publicidad | Ferias, ventas temporales, cualquiera que visite su espacio de trabajo | $1,000,000 por evento, $2,000,000 agregado |
| Propiedad personal del negocio | Su inventario, equipo de empaque, impresoras, estantes | En cuanto el valor del inventario pasa el tope de su seguro de casa | El valor del inventario que tenga |
| Responsabilidad cibernética | Respuesta a una filtración, recuperación de datos, reclamos de clientes | Usted guarda datos de clientes en lugar de dejarlos en la plataforma | Lo fija la aseguradora y cuántos datos guarde usted |
| Compensación al trabajador | Atención médica y salarios perdidos de empleados lesionados | Opcional en Texas, pero los contratos seguido la exigen | Lo que marca la ley |
La de productos es la que la gente se salta. También es la que los alcanza. Usted no fabricó el cargador de teléfono. No importa. En un reclamo de producto se nombra a todos los que están en la cadena de distribución, y defenderse cuesta dinero gane o pierda.
La cibernética recibe mucha atención. Sí va en la lista, y no va primero para la mayoría de los vendedores. Aun así vale un número: el Centro de Quejas de Delitos por Internet del FBI registró 97,912 quejas de Texas en 2025 y $1.83 mil millones en pérdidas reportadas. Solo la filtración de datos personales sumó $1.31 mil millones a nivel nacional.
La compensación al trabajador está hasta abajo de esa tabla por una razón, y la razón es la ley de Texas.
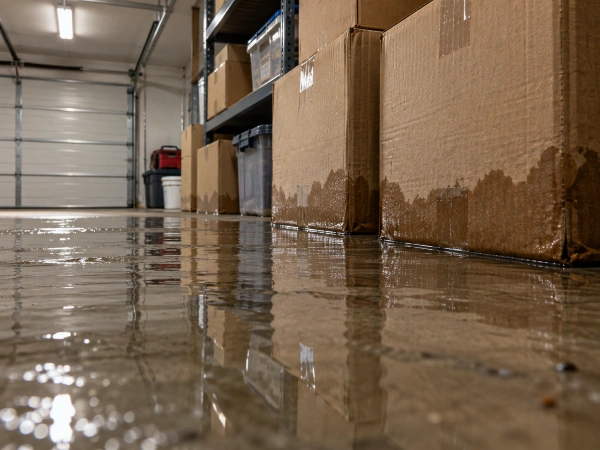
¿Su seguro de casa cubre el inventario que guarda en el garaje?
No, más allá de un tope pequeño. Una póliza de casa estándar cubre propiedad personal del negocio hasta cerca de $2,500 dentro de la casa y $500 fuera de ella. También excluye la responsabilidad civil por casi toda actividad de negocio. La Oficina de Seguros de Maine lo dice claro en su guía para el consumidor sobre negocios en casa, y la misma estructura aparece en las pólizas de casa estándar.
Haga la cuenta. Digamos que tiene 400 piezas en el garaje a $25 de costo puesto. Eso es $10,000 de inventario contra un tope de $2,500. Luego se rompe una tubería y moja las cajas. Usted paga $7,500 de su bolsillo, y sus publicaciones se apagan mientras repone el inventario.
Por eso la primera pregunta que le hago a un vendedor en línea es dónde duerme el inventario. Casa, bodega rentada, el almacén de un amigo: en cualquiera de esos casos la póliza de casa no lo va a cargar, y el límite de propiedad personal del negocio tiene que quedar escrito en algún lado.
Texas no exige compensación al trabajador, y eso corta para los dos lados
Texas funciona distinto a la mayoría de los estados en esto. El Departamento de Seguros de Texas lo dice directo: “In Texas, private employers can choose to carry workers’ compensation insurance coverage (subscribers), but it is not required in most cases.” Contratar a su primer empacador no lo pone en falta de nada.
El costo del otro lado es real. Si no la lleva, el Departamento de Seguros de Texas lo llama nonsubscriber, y eso trae tarea. Usted presenta un aviso de no cobertura ante la División de Compensación al Trabajador entre el 1 de febrero y el 30 de abril de cada año. Lo vuelve a presentar después de contratar a su primer empleado, y otra vez después de cancelar una póliza. Coloca el aviso donde los empleados lo puedan ver de forma regular, en inglés y en español. Con 5 empleados o más, reporta las lesiones de trabajo con más de 1 día de tiempo perdido, dentro de 1 mes y 7 días.
Si sí decide llevarla, ayuda saber qué cubre y quién la paga antes de cotizarla.
Hay una excepción que importa si usted busca contratos institucionales. Todas las entidades gubernamentales de Texas tienen que llevar la cobertura. Un contrato con una ciudad, un condado, una escuela o una empresa de servicios casi siempre le baja ese requisito a usted.
Lo que Amazon y Etsy exigen antes de bajar sus publicaciones
El requisito de Amazon se activa por volumen, no por antigüedad. En cuanto los ingresos brutos pasan $10,000 en cualquier mes, la política de vendedores de Amazon pide responsabilidad civil comercial general que incluya responsabilidad de productos. Los límites son $1,000,000 por evento y $1,000,000 agregado. Amazon.com Services LLC y sus afiliadas tienen que aparecer como asegurados adicionales, y el comprobante se sube en unos 30 días. Amazon también ha anunciado un cambio para categorías con requisitos de seguridad reforzados, donde la cobertura aplicaría sin importar las ventas del mes.
Etsy y Shopify no imponen un requisito general como lo hace Amazon. Sus compradores y sus proveedores sí pueden hacerlo. Cualquiera que lo quiera en un mercado, en una tienda física o en una orden de compra al mayoreo le va a pedir un certificado.
Confirme los números actuales dentro de Seller Central antes de comprar con base en ellos. La página de política de Amazon está detrás de un acceso de vendedor, y el requisito ya se ha movido antes.
¿Cuánto cuesta el seguro para negocios en línea en 2026?
El costo depende de qué vende, cuánto vende, dónde lo guarda y si alguien trabaja para usted. Un vendedor que mueve $4,000 al mes en playeras impresas no es el mismo riesgo que uno que mueve $40,000 al mes en suplementos. Los suplementos son la colocación más difícil.
| Perfil del negocio | Coberturas que llevaría | Qué fija el precio |
|---|---|---|
| Vendedor solo, ropa, inventario en casa, menos de $10,000 al mes | Responsabilidad de productos, responsabilidad civil general, propiedad personal del negocio | Ventas bajas, clase de producto de bajo riesgo, sin nómina |
| Vendedor con bodega rentada y 1 empleado | Lo de arriba, más compensación al trabajador si la elige | Los pies cuadrados rentados, la nómina, si la compensación va en la póliza |
| Productos ingeribles o que tocan la piel | Responsabilidad de productos en una clase de tarifa más alta | La clase de producto hace casi todo el trabajo, el volumen de ventas el resto |
No voy a publicar una prima en esta página. La clasificación fija el número, y la diferencia entre un vendedor de ropa y uno de suplementos es tan amplia que un solo promedio lo llevaría al lugar equivocado. Traiga su categoría de producto y sus ventas de los últimos 12 meses y cotizamos la clase real.
Hágale 2 preguntas a su propio agente antes de comprar: ¿esta aseguradora escribe mi categoría de producto, sí o no? y ¿un contrato firmado me obliga a límites más altos que los que estoy cotizando? Esas 2 respuestas mueven el precio más que cualquier otra cosa de esta página.
Dos reglas fiscales de Texas que dependen de sus ventas
El seguro no es lo único que cambia cuando sus ventas crecen. Hay 2 umbrales que importan, y los 2 toman por sorpresa a los vendedores.
El Contralor de Texas fija un margen de protección para vendedores remotos. Los negocios con ingresos totales en Texas por debajo de $500,000 en los 12 meses calendario anteriores no tienen que sacar permiso ni cobrar, reportar y enviar el impuesto estatal y local de uso. Si lo pasa, eso cambia. Aparte, si usted hace negocio en Texas y vende bienes muebles aquí, necesita el permiso de impuesto sobre ventas y uso de todos modos.
En el impuesto de franquicia, el Contralor marca un umbral de no pago de $2,650,000 de ingreso total para los años de reporte 2026 y 2027. Una advertencia: una página de preguntas frecuentes más vieja del mismo Contralor todavía muestra $2,470,000 en un ejemplo. La página principal del impuesto de franquicia es la cifra vigente y en la que yo me apoyaría. Confirme con su contador antes de presentar.
Ya que anda en impuestos, su prima normalmente es deducible de impuestos como gasto del negocio, lo que cambia el costo real de la cobertura.
Por qué “no están estandarizadas en Texas” debe cambiar la forma en que usted compra
El Departamento de Seguros de Texas señala que las pólizas de propiedad comercial no están estandarizadas en el estado. Las aseguradoras diseñan sus propias pólizas, sujetas a la aprobación del comisionado. Eso importa cuando usted compara cotizaciones. Dos pólizas de dueño de negocio con primas parecidas pueden definir de forma distinta qué propiedad está cubierta, el inventario fuera del local y la interrupción del negocio.
Una cotización rápida no puede leer una póliza contra su situación. Alguien tiene que hacerlo. Digamos que su inventario está en una bodega de autoalmacenaje cerca de Ben White. Alguien tiene que revisar si esa ubicación está declarada y si la propiedad fuera del local trae su propio tope. Esa es una pregunta de formato de póliza, y no tiene respuesta genérica.
¿Por qué rechazan los certificados de seguro?
Porque la redacción tiene que coincidir exactamente con lo que pide la otra parte. El texto correcto de asegurado adicional. El nombre correcto de la entidad. Los límites correctos. A veces una renuncia de subrogación, o el texto de primaria y no contributiva. Si una línea sale mal, Amazon rechaza la carga, o un administrador de propiedades rechaza todo el paquete del proveedor.
Comprar la póliza es la parte rápida. El certificado es la parte que decide si usted sigue vendiendo esta semana. Nosotros emitimos certificados de seguro el mismo día para seguro de negocio la mayoría de las veces, y el mismo día siempre para auto.
Un ejemplo de nuestra cartera. Un cliente quería un contrato para limpiar complejos de apartamentos y no sabía cómo empezar. Lo aseguramos el mismo día. Hoy da servicios de limpieza en Houston, Austin y Dallas. El contrato estaba esperando el papel que probaba que la póliza existía.
Otro cliente trabajaba en construcción. Le pagaba cantidades grandes de dinero a la compañía para la que trabajaba por el seguro. Creía que su propia póliza no era posible para él porque no habla inglés con fluidez. Bastó una conversación en español.
Lo que el seguro para negocios en línea no cubre
Bastante. Conviene saberlo antes de dar por hecho que está cubierto, y conviene leer sobre lo que el seguro comercial no cubre en general.
Su propio producto queda excluido de la responsabilidad de productos. La póliza paga cuando su producto lesiona a alguien más o daña su propiedad. No paga cuando le llega un lote defectuoso. El gasto de retiro del mercado va aparte y casi siempre necesita su propio endoso. Las demandas de empleados por contratación, despido u hostigamiento necesitan responsabilidad por prácticas de empleo. Los reclamos por un consejo que usted dio necesitan errores y omisiones. La mercancía en tránsito normalmente necesita cobertura de transporte, no responsabilidad civil general. Y su exposición de auto comercial empieza la primera vez que lleva una carga de paquetes al correo en un vehículo a nombre del negocio.
Una nota sobre lo que escribimos. Manejamos líneas personales y comerciales, y no hacemos seguro de camiones de carga. Si su operación es un negocio de fletes con una tienda pegada, necesita un especialista en camiones.
Cómo asegurarse
Cotice el seguro para negocios en línea antes de que un contrato o una plataforma le marquen la fecha. Arreglar un certificado tarda más que emitirlo bien la primera vez. Traiga 3 cosas: qué vende, sus ventas mensuales y dónde guarda el inventario. Puede cotizar por WhatsApp, por teléfono al (512) 609-0945, o por correo. Aceptamos pagos mensuales, pago automático y ACH, y cubrimos todo Texas.
Preguntas frecuentes
¿Necesito seguro para negocios en línea para vender en Amazon?
Sí, en cuanto sus ingresos brutos pasan $10,000 en cualquier mes. La política de vendedores de Amazon pide responsabilidad civil comercial general que incluya responsabilidad de productos, con $1,000,000 por evento y $1,000,000 agregado, y con Amazon.com Services LLC y sus afiliadas nombradas como asegurados adicionales. El certificado se sube por Seller Central, normalmente dentro de unos 30 días de haber pasado el umbral.
¿Mi seguro de casa cubre el inventario que guardo en casa?
Solo una parte pequeña. Una póliza de casa estándar limita la propiedad personal del negocio a cerca de $2,500 dentro de la casa y $500 fuera de ella, y por lo general excluye la responsabilidad civil que nace de la actividad del negocio. Si su inventario vale más que eso, necesita un límite de propiedad personal del negocio en una póliza comercial.
¿Necesito compensación al trabajador para mi tienda en línea en Texas?
En la mayoría de los casos no. El Departamento de Seguros de Texas indica que los empleadores privados pueden escoger si llevan compensación al trabajador, y que no es obligatoria en la mayoría de las situaciones. Si no la lleva, usted queda como nonsubscriber, lo que implica presentar un aviso de no cobertura ante la División de Compensación al Trabajador entre el 1 de febrero y el 30 de abril de cada año y colocar el aviso para los empleados en inglés y en español.
¿Cuánto cuesta el seguro para negocios en línea?
Depende de la categoría del producto, las ventas anuales y dónde se guarda el inventario. Un vendedor que envía ropa impresa y uno que envía suplementos están en clases de tarifa distintas, y el de suplementos paga más. Nosotros cotizamos la clasificación real en lugar de publicar un promedio que no correspondería a su negocio.
¿Necesito permiso de impuesto sobre ventas en Texas para vender por internet?
Si usted hace negocio en Texas y vende bienes muebles aquí, sí. Los vendedores remotos tienen un margen de protección: los que tienen ingresos totales en Texas por debajo de $500,000 en los 12 meses calendario anteriores no están obligados a sacar permiso ni a cobrar y enviar el impuesto estatal y local de uso. Confirme su situación con un contador.
¿El seguro para negocios en línea cubre un paquete robado o dañado en tránsito?
Por lo general no bajo responsabilidad civil general. La mercancía que se mueve entre ubicaciones normalmente se cubre con seguro de transporte, a veces llamado cobertura de tránsito o flotante, que se escribe por separado. La responsabilidad del transportista es limitada y casi nunca alcanza el valor de la mercancía.
¿Qué no cubre el seguro para negocios en línea?
Su propio producto defectuoso, el gasto de retiro del mercado, las demandas de empleados por contratación o despido, los reclamos por consejo profesional y el uso del vehículo para el negocio. Esos necesitan retiro de producto, responsabilidad por prácticas de empleo, errores y omisiones, y auto comercial, respectivamente. Cada uno es una póliza o un endoso aparte.

Janeth López es agente de seguros en Paga Menos Insurance en Austin, Texas, especializada en soluciones de seguros personales y comerciales. Conocida por su excelente servicio al cliente y compromiso en encontrar cobertura accesible, ayuda a clientes en todo Texas a proteger sus hogares, vehículos, negocios y familias con pólizas de seguro personalizadas.