
Requisitos de seguro para rentar un local comercial en Texas
Escrito por: Lizabe Moreno
Revisado por: Janeth Lopez, CEO y Fundadora de Paga-Menos Insurance Group
Última revisión: 20 de octubre de 2026
Los requisitos de seguro para rentar un local comercial en Texas los pone tu contrato de renta, no la ley del estado. El contrato comercial estándar de Texas REALTORS, la asociación de agentes de bienes raíces de Texas, pide 3 seguros y 1 papel: responsabilidad civil general de $1,000,000 o $2,000,000 por ocurrencia, con el dueño como asegurado adicional; un seguro para tu contenido; interrupción de negocio que alcance para 12 meses de renta, y un certificado de seguro antes de que empiece la renta.
Antes de firmar, conoce un detalle de la ley de Texas. El certificado que le entregas al dueño no cambia tu póliza ni le da derechos nuevos, según el Código de Seguros del estado. Lo que protege al dueño, y lo que te deja cumplir con tu contrato, son los endosos dentro de tu póliza.
¿Qué seguro te pide un contrato de renta comercial en Texas en 2026?
Te pide responsabilidad civil general, un seguro para tu contenido, interrupción de negocio y un certificado vigente. Hay contratos que también piden compensación al trabajador, una renuncia de subrogación y aviso de cancelación.
Los requisitos de seguro para rentar un local son las pólizas, los endosos y los papeles que el contrato de renta te exige para darte las llaves y mientras dure la renta. En el contrato estándar de Texas son 4: responsabilidad civil general con el dueño como asegurado adicional, seguro para tu contenido, interrupción de negocio y un certificado.
En Texas, los hispanos son dueños del 33% de los negocios, más de 1.1 millones, según la Oficina de Defensa de la Administración de Pequeñas Empresas (SBA), con datos de 2022. Si el tuyo es uno de ellos y vas a rentar un local, esta es la cláusula que vas a firmar.
Estas son las 6 líneas que te conviene revisar en la cláusula de seguro de tu contrato:
- La responsabilidad civil general y su límite.
- El dueño como asegurado adicional.
- Tu contenido y tus mejoras.
- La interrupción de negocio.
- El certificado de seguro.
- La renuncia de subrogación y la indemnización.
Si todavía no tienes póliza, un seguro de negocio puede cubrir las primeras 4 líneas.
Línea 1: responsabilidad civil general de $1,000,000 o $2,000,000
El contrato estándar de Texas pide responsabilidad civil general por ocurrencia de $1,000,000 o de $2,000,000. Si nadie marca una de las 2 casillas, el mínimo es $1,000,000.
Esta póliza paga si un cliente se resbala en tu local y te demanda, o si tu negocio daña la propiedad de otra persona y eres responsable. “Por ocurrencia” quiere decir por cada evento. El límite agregado es lo máximo que la póliza paga en todo su periodo.
Si el contrato pide $2,000,000 y tu póliza tiene $1,000,000, puedes cubrir la diferencia con un seguro paraguas o de exceso, si el contrato lo acepta. El formulario de Texas no dice nada sobre eso, así que pide que lo escriban antes de firmar.
Fíjate también en quién te vende la póliza. El contrato estándar de Texas pide una aseguradora “autorizada para operar en Texas”, y la ley de Texas define a una aseguradora de líneas excedentes (surplus lines) como una que no es aseguradora autorizada (sección 981.002 del Código de Seguros). Si tu póliza es de líneas excedentes, pregúntale al dueño si la acepta antes de firmar.
Si vas a vender cerveza o vino, el dueño también te puede pedir seguro de responsabilidad civil por licor.
Línea 2: el dueño como asegurado adicional
Asegurado adicional quiere decir que tu póliza también protege al dueño del local si lo demandan por algo relacionado con tu negocio. Se agrega con un endoso, que es un cambio por escrito a tu póliza.
El certificado solo puede informar que ese endoso existe. Si tu póliza trae un endoso general (blanket) para cualquier persona que un contrato pida, el certificado no puede poner el nombre del dueño como asegurado adicional. Solo puede decir que la póliza trae ese endoso general, según el Departamento de Seguros de Texas (TDI).
Si el dueño quiere ver su nombre, pide un endoso que lo nombre. Revisa también que el nombre legal del dueño, con su LLC si la tiene, salga igual que en el contrato.
Línea 3: tu seguro para local comercial cubre tu contenido y tus mejoras
Tú aseguras lo que está adentro: muebles, equipo, inventario y las mejoras que pagaste. El dueño asegura el edificio, salvo que acuerden otra cosa. Así lo reparte el párrafo 8 del contrato estándar de Texas REALTORS.
Las mejoras son lo que instalaste a tu costo y no te puedes llevar, como una barra, un piso o la campana de una cocina. La póliza estándar de propiedad comercial las cubre como tuyas. Si no las reparas pronto, te paga solo una parte, según el tiempo que le quede a tu contrato. Y si el dueño paga la reparación, tu póliza no te paga nada por ellas.
La póliza para dueños de negocio (BOP) junta propiedad y responsabilidad civil en 1 póliza, y es la base de un seguro para pequeñas empresas.
Ojo con los gastos. En el contrato de Texas REALTORS, el seguro del dueño puede entrar en los gastos que le reembolsas: el costo de asegurar el local y la propiedad, incluyendo pérdidas por siniestro, responsabilidad civil y pérdida razonable de renta. A esos contratos les dicen triple neto (NNN). Ahí pagas parte del seguro del edificio aunque la póliza no sea tuya.
Si tu contrato te hace responsable del aire acondicionado o de otros equipos del local, revisa también el seguro contra avería de equipos.
| Qué se daña o quién reclama | Quién lo asegura | Dónde lo dice |
| El edificio | El dueño | Contrato de Texas REALTORS, párrafo 8D |
| Tus muebles, equipo e inventario | Tú | Párrafo 8A(2) |
| Las mejoras que pagaste y no te puedes llevar | Tú | Póliza estándar de propiedad comercial |
| Un cliente que se lastima en tu local | Tú, con el dueño como asegurado adicional | Párrafo 8A(1) |
| Tus ingresos mientras el local está cerrado por un daño cubierto | Tú, con interrupción de negocio | Párrafo 8A(3) |
| Tu contenido en una inundación | Tú, con una póliza de inundación aparte | Programa Nacional de Seguro contra Inundaciones |
| El seguro del edificio en un contrato triple neto | Lo pagas en parte tú | Párrafo 4J |
Línea 4: interrupción de negocio para 12 meses de renta
El contrato estándar de Texas pide un seguro de interrupción de negocio que alcance para pagar 12 meses de renta. Esta cobertura repone lo que dejas de ganar y te ayuda con gastos fijos, como la renta, mientras tu local está cerrado por un daño cubierto, como un incendio.
En la póliza para dueños de negocio estándar de ISO, la organización que redacta formularios estándar de seguros, esta cobertura paga la pérdida real que sufres dentro de los 12 meses siguientes al daño. Pregúntale a tu agente si tu póliza la trae y por cuánto tiempo.
Línea 5: el certificado de seguro no es tu seguro
El certificado de seguro es un resumen que confirma que tu póliza existe. En Texas no cambia tu póliza ni le da derechos nuevos al dueño del local.
El contrato estándar de Texas te pide el certificado antes de la fecha de inicio. Después te pide uno nuevo a más tardar 10 días después de cada renovación o cambio en tu seguro, así que te conviene mantener tu seguro al día.
El Código de Seguros de Texas pone estas reglas, y aplican aunque el dueño del local viva en otro estado:
- El certificado no es una póliza y no cambia tu cobertura (sección 1811.152).
- No le da al dueño derechos que tu póliza o un endoso no le den (1811.153).
- No puede mencionar los requisitos de tu contrato de renta, así que no puede decir que cumples con tu contrato (1811.154).
- Solo puede prometer aviso de cancelación si tu póliza o un endoso ya lo da (1811.155).
- Nadie te puede exigir un certificado en un formato que el TDI no aprobó, ni uno con datos falsos (1811.052 y 1811.054).
Quien viole estas reglas a propósito se arriesga a una multa civil de hasta $1,000 por cada violación (1811.203). Las preguntas frecuentes del TDI lo explican con ejemplos.
Lo que sí protege al dueño son los endosos. Si el contrato pide 30 días de aviso, existe un endoso para Texas que lo da, el CG 02 05: la aseguradora se compromete a avisar por escrito a la persona que nombres si cancela o reduce tu cobertura, con los días de anticipación que diga el endoso. Así lo hizo la Ciudad de Austin cuando fijó los términos para rentarle un terreno en Webberville Road a una organización local. Pidió cada protección por su número de endoso: asegurado adicional, 30 días de aviso de cancelación y renuncia de subrogación.
En nuestra agencia emitimos el certificado de seguro de negocio el mismo día la mayoría de las veces. Si tu contrato pide endosos, pídelos junto con el certificado, no después.
Línea 6: renuncia de subrogación e indemnización, o quién paga después de un incendio
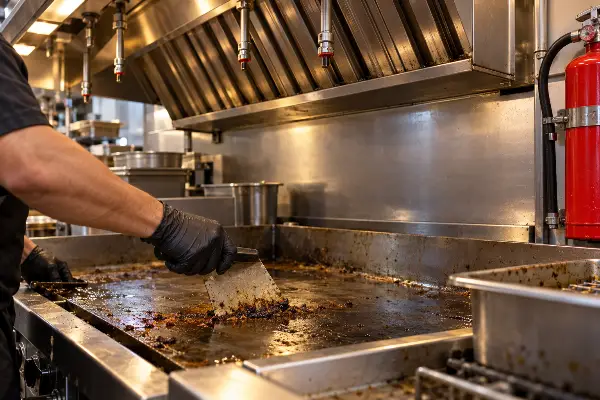
Si un incendio que empezó en tu local daña el edificio, el seguro del dueño le paga al dueño y después puede cobrarte a ti si fue tu culpa. Ese cobro se llama subrogación, y una renuncia de subrogación mutua en el contrato lo frena.
En un restaurante, la mayoría de los incendios empieza en la cocina: el 64% de los incendios en restaurantes de EE. UU., según la Administración de Incendios de EE. UU. (USFA), con datos de 2011 a 2013.
Las versiones de 2014 y 2022 del contrato estándar de Texas REALTORS no traen una renuncia de subrogación. Su cláusula de indemnización dice que cada parte responde por las pérdidas que cause, por negligencia o de otra forma.
Tu responsabilidad civil general cubre lo que prometes pagar en un contrato de renta por lesiones o daños a otras personas, porque la póliza estándar cuenta ese contrato como “contrato asegurado”. Pero deja fuera la promesa de pagar daños por incendio al local que rentas. Ese daño se paga con un límite aparte, el de daños a locales rentados, que no puede pasar de tu límite por ocurrencia y aparece en tu página de declaraciones. Pregúntale a tu agente cuánto es el tuyo.
La salida está en la póliza del dueño. La póliza estándar de propiedad comercial le permite renunciar por escrito a cobrarle a su inquilino, incluso después de una pérdida. Pide que el contrato diga que ningún seguro le va a cobrar a la otra parte.
Un punto más. Si el contrato quiere que pagues por la negligencia del propio dueño, en Texas tiene que decirlo con palabras específicas, como decidió la Corte Suprema de Texas en un caso de 1987. En 1993, la misma corte pidió que una cláusula así esté a la vista, no escondida en letra chica. Pídele a un abogado que lea esa sección antes de firmar.
¿Qué pasa si se vence tu seguro a mitad del contrato?
En el contrato estándar de Texas, el dueño puede comprar el seguro por su cuenta y cobrártelo, o declararte en incumplimiento. Para sacarte del local necesita la orden de un juez. Y si el dueño compra ese seguro, lo protege a él, no a tus cosas ni a tus ingresos.
- El dueño te avisa. Tienes 20 días desde ese aviso para corregir cualquier falla que no sea de renta, como el seguro.
- Si no corriges, el dueño puede terminar el contrato con por lo menos 3 días de aviso por escrito.
- Para sacarte, tiene que darte por lo menos 3 días de aviso para desalojar y después presentar una demanda de desalojo en la corte, salvo que el contrato fije otro plazo (sección 24.005 del Código de Propiedad).
El dueño no te puede cambiar la chapa por no tener seguro. El Código de Propiedad de Texas solo le permite dejarte fuera sin juez para reparaciones o una emergencia, si abandonaste el local o si debes renta. Si lo hace por otra razón, puedes recuperar el local o terminar el contrato, y cobrarle tus daños, más 1 mes de renta o $500, lo que sea mayor, y los honorarios de tu abogado, menos lo que le debas (sección 93.002).
Un detalle: si tu contrato dice que lo que el dueño pague por ti cuenta como renta, pregúntale a un abogado cómo te afecta.
Lo más barato es no llegar ahí. Pon un recordatorio 30 días antes de que se renueve tu póliza y manda el certificado nuevo apenas lo tengas.
¿Necesitas compensación laboral para rentar un local en Texas?
La ley de Texas no te obliga, pero tu contrato sí puede pedirla. En Texas, un empleador privado puede elegir si compra seguro de compensación al trabajador, según la sección 406.002 del Código Laboral.
En 2022, 1 de cada 4 empleadores de Texas (25%) no tenía esta cobertura, y en los negocios de 1 a 4 empleados la cifra llegó al 31%, según los datos del TDI. En restaurantes, hoteles, arte y entretenimiento fue el 27%.
Si decides no tenerla, la ley te pide 3 cosas:
- Avisarle a la División de Compensación para Trabajadores del TDI cada año, entre el 1 de febrero y el 30 de abril, con el formulario DWC-005.
- Darle aviso por escrito a cada empleado nuevo cuando lo contratas.
- Pegar un aviso en tu local en inglés, en español y en cualquier otro idioma común entre tus empleados.
Y si un empleado se lastima y te demanda, no puedes alegar que él tuvo parte de la culpa, que aceptó el riesgo o que la culpa fue de un compañero (sección 406.033). El empleado todavía tiene que probar que fuiste negligente. Si tu contrato la pide, revisa qué cubre y cuánto cuesta la compensación laboral en 2026. Para ver qué más exige la ley y qué no, lee cuándo contratar seguro comercial.
Inundación: el seguro que el contrato de Texas no pide
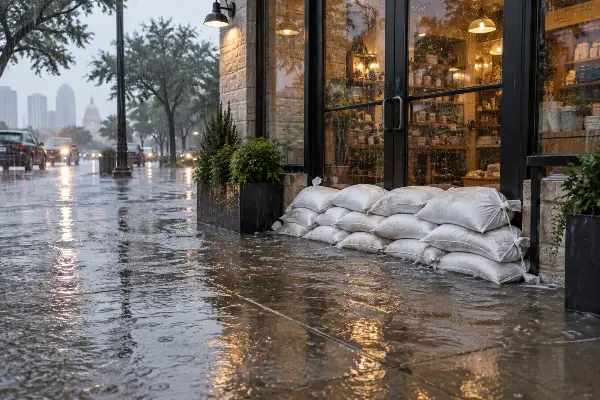
El contrato estándar de Texas no pide seguro de inundación, y la mayoría de las pólizas comerciales no cubren inundaciones, según FloodSmart, el sitio del programa federal de inundaciones. Si tu local está en una zona que se inunda, necesitas una póliza aparte.
En Austin esto pesa. La Ciudad de Austin dice que el centro de Texas es conocido como “Flash Flood Alley”, el callejón de las inundaciones repentinas. En julio de 2025, el condado de Travis entró en la declaración federal de desastre por las inundaciones del centro de Texas.
El Programa Nacional de Seguro contra Inundaciones (NFIP) vende pólizas para negocios de hasta $500,000 para el edificio y $500,000 para el contenido. Si rentas, puedes asegurar solo tu contenido, y hasta el 10% de esa cobertura puede ir a las mejoras que hiciste al local. La póliza empieza 30 días después de comprarla y no paga interrupción de negocio.
¿Puedes negociar los requisitos de seguro para rentar un local?
Sí. Hasta que lo firmas, el contrato es una propuesta, y la cláusula de seguro se negocia igual que la renta. Antes de firmar, pide estos 5 cambios:
- Poder cumplir el límite con tu póliza principal más un seguro paraguas o de exceso.
- Renuncia de subrogación mutua, para que ningún seguro le cobre a la otra parte.
- Aviso de cancelación por endoso, porque en Texas el certificado no lo puede dar por sí solo.
- Indemnización solo por lo que cause tu negocio, como en el contrato estándar de Texas.
- Claridad sobre quién asegura el edificio y cuánto te toca pagar de ese seguro.
Lleva el contrato a tu agente antes de firmar, y a un abogado si el dueño no acepta los cambios.
Los requisitos de seguro para rentar un local se cumplen con 3 cosas: la póliza correcta, los endosos que pide tu contrato y un certificado que diga solo lo que dice tu póliza. En Paga Menos, tu agencia de seguros en Austin, te explicamos en español qué pide la cláusula de seguro de tu contrato antes de que firmes, y la mayoría de las veces te entregamos el certificado el mismo día. Llámanos o escríbenos desde nuestra página de contacto.
Preguntas frecuentes
¿Cuáles son los requisitos de seguro para rentar un local comercial en Texas?
En el contrato estándar de Texas son responsabilidad civil general con el dueño como asegurado adicional, seguro para tu contenido, interrupción de negocio para 12 meses de renta y un certificado de seguro. El certificado se entrega antes de empezar la renta y otra vez a más tardar 10 días después de cada renovación o cambio.
¿La ley de Texas exige seguro para rentar un local?
No. Lo exige el contrato de renta. Hasta la compensación al trabajador es opcional para la mayoría de los empleadores privados en Texas, y en 2022 el 25% de los empleadores no la tenía, según el Departamento de Seguros de Texas.
¿Qué es un asegurado adicional?
Es una persona o empresa, como el dueño del local, que tu póliza también protege si la demandan por algo relacionado con tu negocio. Se agrega con un endoso, no con el certificado.
¿El certificado de seguro puede decir que cumplo con mi contrato de renta?
No. El Código de Seguros de Texas no deja que un certificado mencione los requisitos de otro contrato. El certificado solo confirma lo que ya dicen tu póliza y sus endosos.
¿Qué pasa si no cumplo los requisitos de seguro para rentar un local?
En el contrato estándar de Texas, el dueño puede comprar el seguro y cobrártelo, o declararte en incumplimiento si no corriges en 20 días después de su aviso. Para sacarte del local necesita la orden de un juez, porque la ley no le deja cambiarte la chapa por falta de seguro.
¿El seguro del dueño cubre mis cosas?
No. El seguro del dueño cubre el edificio. Tus muebles, tu equipo, tu inventario y las mejoras que pagaste los aseguras tú.
¿Necesito seguro de inundación si rento un local en Austin?
El contrato estándar de Texas no lo pide, pero la mayoría de las pólizas comerciales no cubren inundaciones. Si tu local está en una zona de riesgo, puedes asegurar solo tu contenido con el programa federal, y la póliza empieza 30 días después de comprarla.

Janeth López es agente de seguros en Paga Menos Insurance en Austin, Texas, especializada en soluciones de seguros personales y comerciales. Conocida por su excelente servicio al cliente y compromiso en encontrar cobertura accesible, ayuda a clientes en todo Texas a proteger sus hogares, vehículos, negocios y familias con pólizas de seguro personalizadas.