
Seguro contra Avería de Equipos para Negocios en Texas: Qué Cubre
Escrito por: Lizabe Moreno
Revisado por: Janeth Lopez, CEO y Fundadora de Paga-Menos Insurance Group
Última revisión: 20 de agosto de 2026
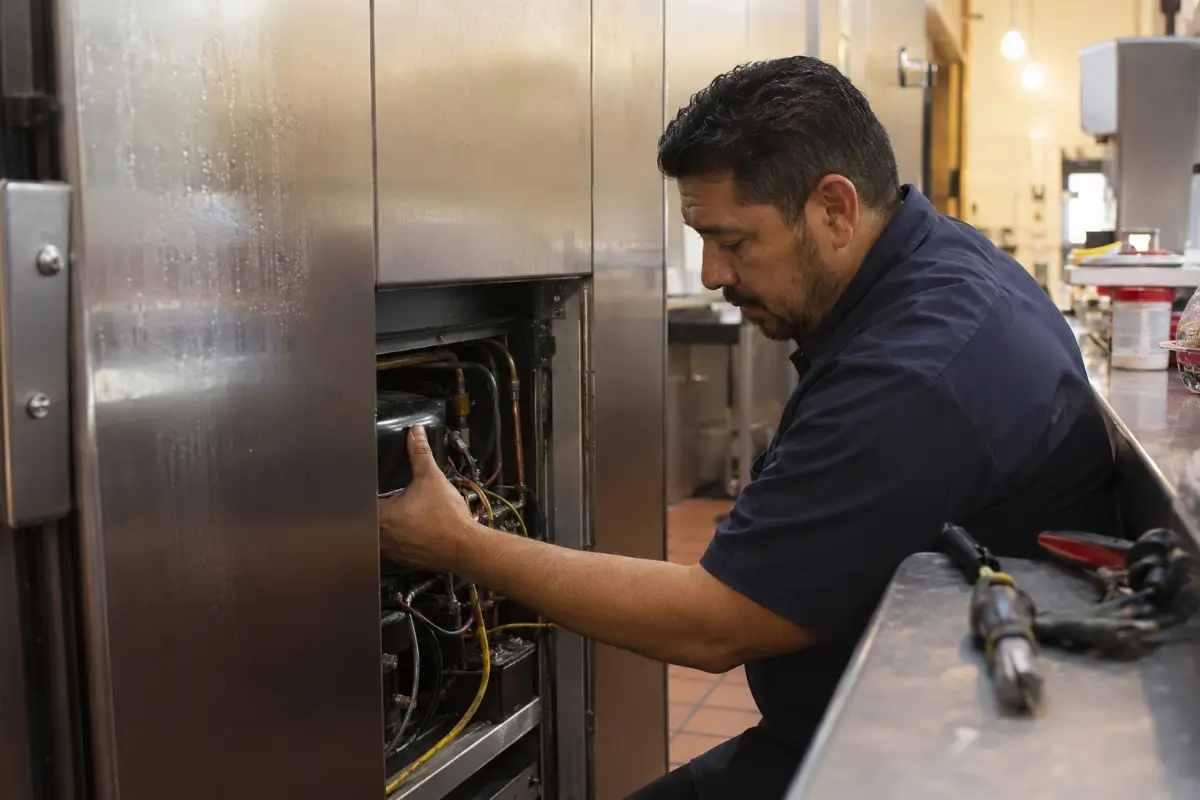
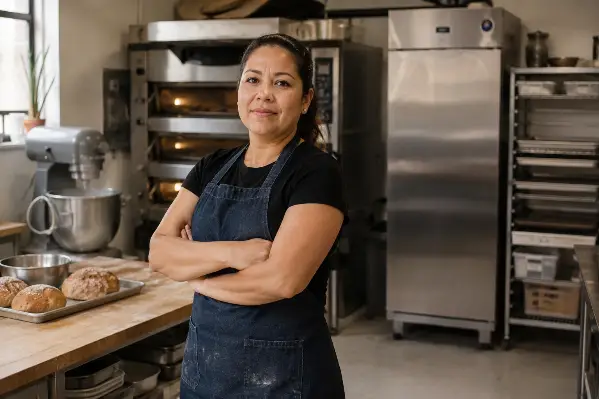
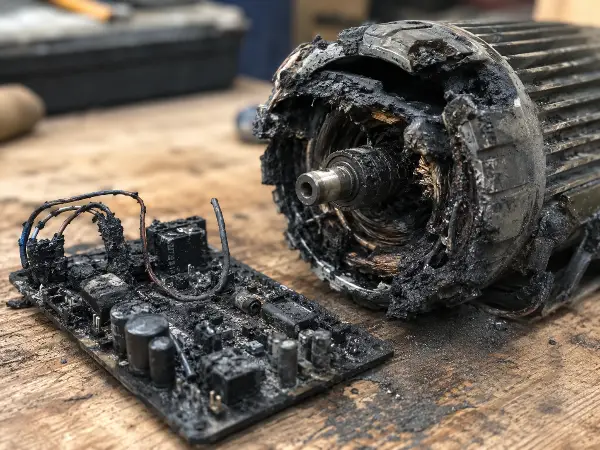
El seguro contra avería de equipos paga para reparar o reemplazar el equipo de tu negocio cuando falla por un problema interno, como un pico de voltaje, un motor quemado o un cortocircuito. También cubre el dinero que dejas de ganar mientras ese equipo está parado. Tu póliza de propiedad comercial no hace esto. El seguro de propiedad paga por incendios, tormentas y robo, y deja fuera a propósito las fallas mecánicas y eléctricas. Ese hueco es la razón por la que existe esta cobertura. Para una panadería en Austin con un cuarto frío, un food truck que trabaja con un generador o un negocio de limpieza con máquinas comerciales, una sola pieza quemada puede parar el trabajo y el dinero la misma tarde.
La mayoría de los dueños en Texas se entera de esto de la peor forma. Meten un reclamo después de que un pico de voltaje mata un refrigerador, y ahí descubren que la póliza de propiedad que llevan años pagando no lo cubre.
¿Qué es el seguro contra avería de equipos?
El seguro contra avería de equipos es una cobertura comercial que paga para arreglar o reemplazar tu equipo después de una falla repentina mecánica, eléctrica o de un sistema de presión. Casi siempre cubre la reparación, el equipo dañado, el producto echado a perder y los ingresos que pierdes mientras el equipo no funciona. La mayoría de los negocios lo agrega como un endoso a la póliza de propiedad comercial.
Esta cobertura empezó hace décadas como seguro de calderas y maquinaria, cuando las calderas de vapor movían casi todas las fábricas. Hoy protege el equipo eléctrico y computarizado con el que de verdad trabajan los negocios. Va junto a tus otras pólizas comerciales y tapa un hueco que las demás dejan abierto.
Qué cubre el seguro contra avería de equipos en 2026
Cubre el daño físico repentino que empieza dentro de tu equipo, más lo que viene después. Eso incluye la reparación o el reemplazo, y muchas veces el dinero que pierdes mientras esperas.
Por lo común, la cobertura alcanza a equipos como estos:
- Refrigeración y aire acondicionado, incluyendo cuartos fríos y unidades en el techo
- Paneles eléctricos, transformadores y cableado dañados por un pico de voltaje
- Computadoras, sistemas de punto de venta y teléfonos
- Motores, compresores y bombas
- Elevadores y escaleras eléctricas
- Hornos, lavadoras y secadoras comerciales
Las buenas pólizas van más allá del aparato. Muchas pagan por la comida y el producto que se echa a perder cuando un refrigerador se apaga, los ingresos que pierdes mientras una máquina principal está parada, y el costo de rentar un equipo temporal para seguir trabajando. Para un restaurante o un food truck, esa parte de los ingresos perdidos muchas veces vale más que la reparación. Estas mismas fallas aparecen una y otra vez en los reclamos de seguro de negocio más comunes que meten los dueños en Austin.
Qué no cubre el seguro contra avería de equipos
Todo lo que no sea una falla repentina y accidental. La cobertura es para fallas que pasan de un momento a otro, no para el desgaste lento.
No paga por el desgaste normal, el óxido ni una máquina a la que no le diste mantenimiento. Si un compresor se muere porque nadie lo revisó en seis años, eso corre por tu cuenta. Tampoco cubre el daño por cosas de afuera, como un incendio, una inundación o una tormenta, porque de eso se encargan tu póliza de propiedad comercial y otras coberturas. El daño hecho a propósito queda fuera. Y una falla de software o la pérdida de datos es otro tema, que apunta al seguro cibernético, no a esta póliza. Lee bien el endoso, porque la lista de equipo cubierto y los límites cambian según la aseguradora.
Por qué los picos de voltaje hacen que esta cobertura importe más en Texas
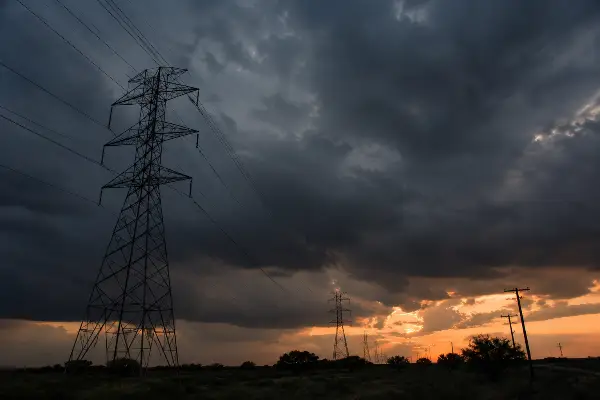
Los negocios en Texas cargan con más de este riesgo que en casi cualquier otro estado, porque aquí la electricidad es menos confiable. Cuando la red se satura y la luz regresa de golpe, ese brinco puede quemar una tarjeta de control en segundos.
La mayoría de los reclamos por avería de equipos empiezan con un problema eléctrico, y los picos de voltaje están entre los primeros de la lista. En Texas sobran las oportunidades. La tormenta de invierno de febrero de 2021 dejó a millones de tejanos sin luz por días. Las olas de calor del verano exigen tanto a la red que los operadores le piden a todo el estado que ahorre energía. Cada uno de esos apagones termina con la corriente regresando de golpe a tu edificio, y un pico fuerte hace más que botar el breaker. Puede matar la electrónica de un refrigerador, una terminal de punto de venta o un sistema de aire. La guía del gobierno de Estados Unidos sobre apagones les dice a los negocios que protejan su equipo justo de este tipo de daño. El seguro contra avería de equipos es como pagas por eso cuando la protección no alcanza.
Averías reales para negocios de Austin y el centro de Texas
Esto es lo que parece una avería para los negocios con los que más trabajamos. Son las llamadas que entran después de un sábado caluroso o una tormenta.
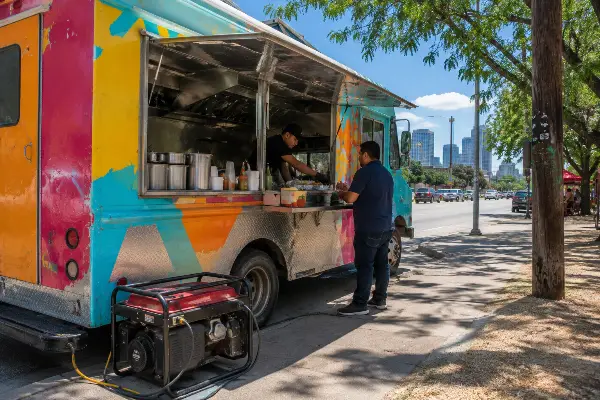
Un food truck pierde el compresor de refrigeración a media jornada, y el producto del día se calienta antes de que el dueño lo pueda mover. La cobertura puede pagar el compresor y la comida echada a perder. Un negocio de limpieza quema el motor de una máquina comercial y no puede tomar el siguiente trabajo hasta arreglarla. A la panadería se le quema la tarjeta de control del cuarto frío por un pico de voltaje durante la noche, y para la mañana el inventario ya no sirve. Un taller de carpintería o un pequeño fabricante ve morir el motor de una sierra por una falla eléctrica. En cada caso, la reparación es solo la mitad de la pérdida. La otra mitad es el trabajo que no puedes hacer hasta que la máquina vuelva a andar.
Los dueños en construcción, pintura y jardinería viven una versión parecida de esto con su equipo y su trabajo eléctrico. Ayudamos a esos oficios a conseguir la cobertura correcta para su equipo y su gente.
¿En qué se diferencia del seguro de propiedad comercial?
El seguro de propiedad comercial cubre el daño que viene de afuera. El de avería de equipos cubre las fallas que empiezan adentro del equipo. Necesitas los dos, porque cada uno paga lo que el otro rechaza.
| Cobertura | Qué activa un reclamo | Causas comunes |
|---|---|---|
| Seguro de propiedad comercial | Un evento de afuera daña tu propiedad | Incendio, tormenta, robo, vandalismo |
| Seguro contra avería de equipos | Una falla empieza dentro de tu equipo | Pico de voltaje, motor quemado, cortocircuito, ruptura por presión |
| Seguro de calderas y maquinaria | Nombre antiguo de la misma cobertura | Las mismas fallas; el término ya casi no se usa |
Si alguien te ofrece un seguro de calderas y maquinaria, está hablando del seguro contra avería de equipos con un nombre viejo. Pocas aseguradoras todavía lo usan.
¿Necesitas el seguro contra avería de equipos?
Si tu negocio se para cuando se para una máquina, seguramente sí. Toma una postura en vez de adivinar.
Te inclinas por el sí si dependes de refrigeración, aire acondicionado o máquinas especializadas, si un día parado te costaría ingresos de verdad, y si trabajas en una zona con picos de voltaje y apagones seguidos, que es casi todo Texas. Un restaurante, un food truck, un pequeño fabricante, un salón de belleza o cualquier negocio con un refrigerador entra en ese perfil. Puede que necesites menos si tu negocio es una laptop y un teléfono, sin equipo del cual hablar. El error que hay que evitar es creer que tu póliza de propiedad ya te cubre. No lo hace, y enterarte durante un reclamo es el peor momento para aprenderlo. Los dueños que apenas están armando sus primeras pólizas pueden empezar por lo básico del seguro para pequeños negocios y agregar esto donde encaje.
Cómo agregar el seguro contra avería de equipos en Texas
Lo agregas como un endoso a una póliza de propiedad comercial o a una póliza de negocio. Casi nunca se vende solo, así que el primer paso es tener la póliza base. De ahí, pon tu límite para que alcance lo que costaría reemplazar tu equipo, más los ingresos que perderías durante el paro, y escoge un deducible con el que puedas vivir.
El precio depende del valor de tu equipo, tus límites, tu deducible y tu tipo de negocio, así que una cotización real es el único número honesto. Como agencia independiente en Austin, la buscamos por ti. Nuestros agentes trabajan en inglés y español, y para la mayoría de las coberturas de negocio te podemos dar un certificado de seguro el mismo día, que es lo que importa cuando un contrato o un casero está esperando la prueba. Trabajamos con dueños en Austin, Round Rock, Pflugerville, Leander y Georgetown, y aceptamos pagos mensuales, pago automático y ACH.
La dueña y agente Janeth Lopez lleva 15 años en líneas personales y comerciales, y armó esta agencia para explicar la cobertura en palabras simples, en el idioma que hablas. Si quieres el seguro contra avería de equipos en tu póliza, puedes hablar con nuestro equipo por teléfono, por WhatsApp o en persona para empezar una cotización. Trae cuánto costaría reemplazar tu equipo, y nosotros nos encargamos del resto.
Preguntas frecuentes
¿Qué es el seguro contra avería de equipos?
El seguro contra avería de equipos es una cobertura comercial que paga para reparar o reemplazar tu equipo después de una falla repentina mecánica, eléctrica o de un sistema de presión. También cubre el producto echado a perder y los ingresos perdidos mientras el equipo está parado. La mayoría de los negocios lo agrega como un endoso a la póliza de propiedad comercial.
¿El seguro de propiedad comercial ya cubre la avería de equipos?
No. Las pólizas de propiedad comercial pagan por eventos de afuera como incendios, tormentas y robo, y dejan fuera las fallas mecánicas y eléctricas. Esa exclusión es la razón por la que existe el seguro contra avería de equipos. Necesitas las dos coberturas para tapar el hueco.
¿El seguro contra avería de equipos es lo mismo que el seguro de calderas y maquinaria?
En la práctica, sí. El seguro de calderas y maquinaria es el nombre antiguo, de una época en que las calderas de vapor movían casi todo el equipo. La cobertura contra avería de equipos es la versión moderna y también protege los sistemas eléctricos y computarizados. Pocas aseguradoras todavía usan el término viejo.
¿Qué no cubre el seguro contra avería de equipos?
No cubre el desgaste, el óxido ni el daño por falta de mantenimiento, porque eso no son accidentes repentinos. Tampoco cubre eventos de afuera como incendios e inundaciones, que manejan otras pólizas, ni el daño hecho a propósito. Las fallas de software y la pérdida de datos apuntan al seguro cibernético.
¿Puedo comprar el seguro contra avería de equipos por separado?
Casi nunca. Casi siempre se agrega como un endoso a una póliza de propiedad comercial o a una póliza de negocio, así que primero necesitas esa póliza base. Un agente lo puede agregar y poner el límite según tu equipo y tu riesgo de quedar parado.
¿El seguro contra avería de equipos cubre los ingresos perdidos y la comida echada a perder?
Muchas veces, sí. Muchas pólizas pagan los ingresos que pierdes mientras una máquina principal está parada y el producto que se echa a perder cuando falla la refrigeración, como el refrigerador de un restaurante. Los límites cambian según la aseguradora, así que confirma esos montos en tu endoso.
¿Cómo agrego el seguro contra avería de equipos a mi póliza de negocio en Texas?
Habla con un agente, confirma tu póliza base de propiedad comercial o de negocio, y luego agrega el endoso con un límite acorde al valor de tu equipo y a tu riesgo de quedar parado. Una agencia independiente bilingüe puede compararlo entre varias aseguradoras y, para la mayoría de las coberturas de negocio, darte un certificado de seguro el mismo día.

Janeth López es agente de seguros en Paga Menos Insurance en Austin, Texas, especializada en soluciones de seguros personales y comerciales. Conocida por su excelente servicio al cliente y compromiso en encontrar cobertura accesible, ayuda a clientes en todo Texas a proteger sus hogares, vehículos, negocios y familias con pólizas de seguro personalizadas.