
Seguro de autos no propios (HNOA) en Texas: qué cubre y qué no
Escrito por: Lizabe Moreno
Revisado por: Janeth Lopez, CEO y Fundadora de Paga-Menos Insurance Group
Última revisión: 26 de octubre de 2026
El seguro de autos no propios (HNOA) protege a tu negocio cuando un empleado choca con su propio carro mientras hace un mandado de trabajo, o cuando el negocio renta o pide prestado un vehículo. Paga las lesiones y los daños que tu negocio les debe a otras personas, por encima del seguro personal del empleado. No paga el carro ni las lesiones de tu empleado. Y a tu empleado no lo protege.
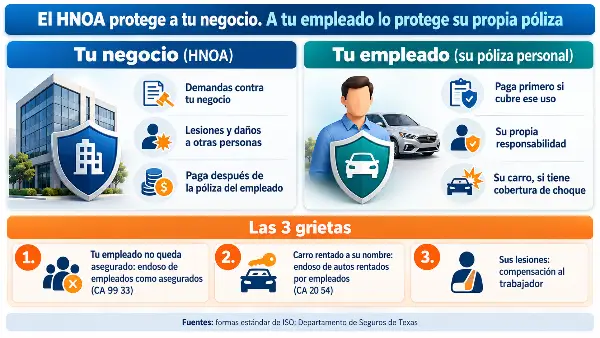
Ese último punto cambia cómo debes comprar esta cobertura. En las formas estándar de póliza, el empleado que maneja un carro suyo no queda asegurado por el HNOA de tu negocio. Lo protege su propia póliza, y en Texas esa póliza puede ser de solo $30,000 por persona lesionada, el mínimo que pide la ley. Es la primera de 3 grietas del HNOA. Las otras 2 son el carro rentado a nombre de tu empleado y sus lesiones.
¿Qué es el seguro de autos no propios (HNOA) y quién lo necesita en 2026?
Responde por los choques con vehículos que tu negocio usa pero que no son suyos. Lo necesitas si tus empleados manejan sus carros para trabajar o si tu negocio renta o pide prestados vehículos.
El seguro de autos no propios, o HNOA por sus siglas en inglés (hired and non-owned auto), es una cobertura de responsabilidad civil para negocios. Paga las lesiones y los daños que tu negocio causa a otras personas con vehículos rentados, prestados o de sus empleados cuando los usan para trabajar.
Es el caso de las cuadrillas de limpieza, pintura, sheetrock e insulación que van de una obra a otra en sus propios carros y pickups, o de la van de carga que rentas para un trabajo de fin de semana.
En Texas, los incidentes de transporte son la primera causa de muerte en el trabajo. En 2024 causaron 242 de las 557 muertes laborales del estado (43%), según la Oficina de Estadísticas Laborales (BLS). De esas 557 personas, 253 eran hispanas o latinas.
El HNOA se agrega como endoso a tu seguro de negocio (la póliza para dueños de negocio, o BOP), a tu responsabilidad civil general o a un seguro de auto comercial. Hace falta porque la póliza estándar de responsabilidad civil general excluye los daños causados con autos que maneja cualquier asegurado, y tus empleados son asegurados en esa póliza.
Autos rentados y autos no propios: cuál es cuál
Los autos rentados (hired) son los que tu negocio renta, arrienda o pide prestados. Los autos no propios (non-owned) son los de tus empleados, tus socios o los miembros de tu LLC cuando los usan para tu negocio.
Así se ve en el día a día:
- Rentas una van de carga para mover el equipo de una obra: auto rentado.
- Tu cuñado le presta su camioneta al negocio para llevar material: auto rentado.
- Tu empleado usa su carro para ir a medir un trabajo: auto no propio.
- Si la camioneta te la presta tu empleado, es auto no propio.
Ese último caso confunde. Las formas estándar de ISO, la organización que redacta formularios estándar de seguros, sacan de los autos rentados cualquier carro que el negocio les pide prestado a sus empleados, a sus socios o a la gente que vive con ellos. Ese carro entra como auto no propio. Por eso conviene tener el seguro de autos rentados y no propios completo, con las 2 partes.
No confundas los autos no propios con el seguro de auto sin carro propio, que es una póliza personal para quien no tiene carro y maneja carros prestados.
¿El HNOA cubre a tu empleado o solo a tu negocio?
Protege a tu negocio. A tu empleado lo protege su propia póliza, salvo que agregues un endoso que lo incluya.
La forma estándar de seguro de auto comercial de ISO deja fuera como asegurado al empleado que maneja un carro suyo o de alguien que vive con él. El endoso de HNOA para pólizas de negocio (BOP) hace lo mismo con el dueño del carro. La lógica es que el dueño del carro ya tiene su propia póliza.
Si el lesionado demanda a tu negocio y a tu empleado, tu HNOA defiende a tu negocio. Tu empleado depende de su póliza personal. Si esa póliza tiene el mínimo de Texas y el daño pasa de ese límite, tu empleado puede terminar pagando la diferencia.
La solución es un endoso de empleados como asegurados. En las formas de ISO se llama Employees As Insureds (CA 99 33), y cubre a tus empleados cuando usan sus carros en tu negocio, por encima de su póliza personal. Pregúntale a tu agente si tu aseguradora lo ofrece. En Texas, las aseguradoras pueden usar las formas de ISO o las formas del Departamento de Seguros de Texas (TDI).
El estado de Texas compra esta misma cobertura para sus agencias, y la Oficina Estatal de Administración de Riesgos lo explica en sus preguntas frecuentes: la cobertura no asegura al empleado personalmente ni paga el daño a su carro.
Si tu empleado choca con su carro, ¿quién paga primero?
Paga primero la póliza personal de tu empleado, si cubre ese uso. Tu HNOA paga después, cuando se acaba ese límite.
La ley de Texas pide un mínimo de $30,000 por persona lesionada, $60,000 por choque y $25,000 por daños a la propiedad (sección 601.072 del Código de Transporte). Un choque serio puede pasar de esos límites, y lo que falte, el abogado del lesionado se lo puede reclamar a tu negocio si el choque fue trabajando. En el condado de Travis hubo 15,939 choques reportables, 493 personas con lesiones graves y 143 muertes en 2025, según los datos de TxDOT.
En Texas, el 14.5% de los conductores no tenía seguro en 2023, según el Insurance Research Council (IRC), un centro de investigación de la industria de seguros. Si tu empleado es uno de ellos, no hay póliza personal que pague primero, y tu HNOA queda como lo único entre la demanda y tu negocio.
Que la póliza personal cubra un uso de trabajo depende de cómo está escrita. La guía del TDI sobre pólizas personales cita exclusiones por uso de negocio con una excepción para carros, pickups y vans, y exclusiones por llevar mercancía cobrando o manejar para apps de entrega. Un mandado en el carro de tu empleado puede quedar cubierto por su póliza. Un viaje o una entrega cobrados pueden quedar fuera, y ahí tu HNOA responde primero por tu negocio. La diferencia entre seguro de auto comercial y personal la explicamos aparte.
Antes de mandar a un empleado a manejar para ti, pídele su tarjeta de seguro y la página de declaraciones, y revisa sus límites. Si le pagas millaje, ya tienes un registro de que maneja para tu negocio. El IRS fijó la tarifa de 2026 en 72.5 centavos por milla.
Así se reparte cada parte de un choque de trabajo:
| En el choque | Quién paga | Qué revisar |
| Lesiones y carro del otro conductor | Primero la póliza personal de tu empleado; después tu HNOA | Los límites de tu empleado |
| Una demanda contra tu negocio | Tu HNOA, incluida tu defensa legal | Que tu póliza incluya autos no propios |
| Una demanda contra tu empleado | Su póliza personal | El endoso de empleados como asegurados |
| Las lesiones de tu empleado | La compensación al trabajador, si la tienes, o su PIP | En Texas, la compensación es opcional |
| El carro de tu empleado | Su cobertura de choque, si la compró | Su póliza personal |
| Un carro que renta tu negocio | Daño físico de autos rentados o la exención de la agencia de renta | Decídelo antes de rentar |
| Un carro rentado a nombre de tu empleado | El endoso de autos rentados por empleados | Que tu póliza lo tenga |
Cuándo responde tu negocio por un choque en Texas
Tu negocio responde cuando el que choca es tu empleado y estaba trabajando para ti. Un mandado que tú le pides cuenta. El viaje de su casa al trabajo, por lo general, no.
Así lo explicó la Corte Suprema de Texas en 2018. Para que un negocio responda por el choque de un trabajador, hay que probar 2 cosas: que era empleado y que estaba actuando dentro de su trabajo. La corte aplica la regla de ida y vuelta: ir y venir del trabajo normalmente no cuenta, salvo que el viaje incluya tareas que le asignaste, como llevar a la cuadrilla a la obra. Ir a la tienda por material o manejar de un complejo de apartamentos a otro en una ruta de limpieza también puede contar.
Con subcontratistas cambia. En esa misma decisión, la corte repitió la regla general de Texas: un negocio no responde por los daños de un contratista independiente. Pero lo que cuenta es quién controla cómo se hace el trabajo, no el formulario 1099. Si tú decides los horarios, las rutas y la forma de trabajar, una corte lo puede ver como empleado. Si te demandan, habla con un abogado.
El carro rentado a nombre de tu empleado
Si tu empleado renta un carro a su nombre, con su tarjeta, puede quedar fuera del seguro de autos rentados de tu negocio. Para ese caso existe un endoso aparte.
La forma estándar de auto comercial cubre a quien usa con tu permiso un carro que tu negocio renta o pide prestado. Un carro rentado a nombre de tu empleado no lo rentó tu negocio. ISO tiene un endoso para eso, Employee Hired Autos (CA 20 54): hace asegurado a tu empleado mientras maneja un carro rentado a su nombre, con tu permiso y para tu negocio.
El daño al carro rentado tampoco lo paga el HNOA, porque es un vehículo bajo tu cuidado. Para eso existe la cobertura de daño físico de autos rentados (hired auto physical damage) en un seguro de auto comercial, o la exención de daños que vende la agencia de renta. La Universidad de Texas en Austin separa las 2 cosas en su propio programa: el daño físico aplica a los autos rentados, no a los carros de sus empleados.
Las lesiones de tu empleado van por otro lado
El HNOA no paga las lesiones de tu empleado, aunque el choque haya pasado mientras trabajaba. Eso le toca a la compensación al trabajador, y en Texas es opcional.
La forma estándar excluye las lesiones de un empleado en su trabajo, ya sea que el negocio responda como empleador o de otra forma. La ley de Texas deja que cada empleador privado decida si compra compensación al trabajador (sección 406.002 del Código Laboral), y en 2024 el 24% de los empleadores del estado no la tenía, según el reporte del TDI.
Sin esa cobertura, tu empleado lesionado te puede demandar, y en la corte pierdes 3 defensas: decir que él tuvo parte de la culpa, que aceptó el riesgo o que el culpable fue otro compañero de trabajo (sección 406.033 del Código Laboral). A él todavía le toca probar tu negligencia. Revisa qué cubre y cuánto cuesta la compensación laboral en 2026.
Su propia póliza también puede ayudar: en Texas, la aseguradora de auto tiene que ofrecer protección contra lesiones personales (PIP), y solo se puede rechazar por escrito (sección 1952.152 del Código de Seguros).
Tu propio carro necesita su propia póliza
El HNOA cubre carros de los que tu negocio no es dueño. Si el carro está a tu nombre y trabajas como dueño único (sole proprietor), el carro es tuyo y el HNOA no lo toca.
Ese carro necesita un seguro de auto comercial o una póliza personal que acepte el uso que le das. Con una LLC cambia: si el carro está a tu nombre y lo usas para la LLC, el HNOA protege a la LLC, pero a ti te cubre tu póliza personal. Si piensas poner el carro a nombre de la empresa, lee sobre el seguro de auto con una LLC.
Esto les toca a la mayoría de los negocios hispanos de Texas. Según el perfil de la SBA para Texas de 2025, con datos de 2022, 1,036,000 negocios hispanos del estado no tienen empleados y 70,451 sí. Si el tuyo no tiene empleados, la parte de autos rentados del HNOA te puede servir cuando rentas o pides prestado un vehículo. Tu carro va por separado.
Y si tu negocio es un taco truck, el camión es del negocio: necesita seguro de auto comercial, no HNOA.
¿Por qué un contrato te pide HNOA en el certificado de seguro?
Porque quien te contrata no quiere pagar por un choque de tus empleados. Por eso hay contratos que piden responsabilidad civil de auto con autos rentados y no propios, aunque tu negocio no tenga vehículos.
En el certificado de seguro estándar (ACORD 25), la parte de auto tiene 5 casillas: cualquier auto (ANY AUTO), solo autos propios, autos en lista, solo autos rentados (HIRED AUTOS ONLY) y solo autos no propios (NON-OWNED AUTOS ONLY). Si solo tienes HNOA, van marcadas las 2 últimas.
Un ejemplo local: en 2020, Salud Pública de Austin les pedía a sus contratistas responsabilidad civil de auto para autos propios, rentados y no propios, con un límite combinado de $500,000 por ocurrencia, o de $1,000,000 si transportaban clientes. También pedía renuncia de subrogación, 30 días de aviso de cancelación y a la Ciudad de Austin como asegurado adicional.
Según la sección 1811.152 del Código de Seguros de Texas, el certificado solo informa sobre tu póliza y no le agrega cobertura. Si el contrato pide que el cliente sea asegurado adicional en tu póliza de auto, eso se agrega con un endoso.
Pide el HNOA, los endosos y el certificado en la misma llamada. En nuestra agencia, en la mayoría de los casos, el certificado de un seguro de negocio sale el mismo día.
Cuánto cuesta el HNOA y cómo se compra
El precio del HNOA suele calcularse con 2 datos: cuántos empleados tienes y cuánto gastas al año en rentar vehículos. La aseguradora también puede revisar tu historial de reclamos y el historial de manejo de quienes manejan para ti.
El precio cambia según la aseguradora y tu negocio, así que la manera de saberlo es cotizar. Si tu negocio no tiene vehículos, puedes agregar el HNOA a tu póliza de negocio o a tu responsabilidad civil general. Si ya tienes vehículos del negocio, revisa tus coberturas de auto comercial y agrégalo ahí.
Cuando cotices, pregunta por estas 4 cosas:
- Que incluya las 2 partes: autos rentados y autos no propios.
- Si puedes agregar el endoso de empleados como asegurados.
- Qué pasa con los carros que tus empleados rentan a su nombre.
- Cuánto agrega el daño físico para los carros que rentas.
El seguro de autos no propios protege a tu negocio cuando tus empleados manejan para ti. Para tus empleados, sus lesiones y tu propio carro hacen falta otras coberturas. En Paga Menos, tu agencia de seguros en Austin, revisamos contigo en español quién maneja para tu negocio y qué endosos te pide tu contrato. Cotiza por WhatsApp, por teléfono o desde nuestra página de contacto.
Preguntas frecuentes
¿Qué cubre el seguro de autos no propios (HNOA)?
Cubre las lesiones y los daños que tu negocio les causa a otras personas con carros rentados, prestados o de tus empleados cuando los usan para trabajar. Paga por encima del seguro personal del empleado e incluye tu defensa legal. No paga el carro ni las lesiones de tu empleado.
¿El seguro de autos no propios protege a mi empleado?
No por sí solo. Protege a tu negocio, y a tu empleado lo protege su propia póliza. Para cubrirlo a él cuando maneja su carro para tu negocio, necesitas el endoso de empleados como asegurados.
¿Quién paga primero si mi empleado choca con su carro haciendo un mandado?
Paga primero la póliza personal de tu empleado, si cubre ese uso. Tu HNOA paga después, cuando se acaba ese límite. En Texas, el 14.5% de los conductores no tenía seguro en 2023, según el Insurance Research Council, y en ese caso tu HNOA es lo único que protege a tu negocio.
¿Mi negocio responde si mi empleado choca camino al trabajo?
Por lo general, no. La Corte Suprema de Texas aplica la regla de ida y vuelta: ir y venir del trabajo normalmente no cuenta como trabajo. Un mandado que tú le encargas, o llevar a la cuadrilla a la obra, sí puede contar.
¿El HNOA paga si mi empleado se lastima en el choque?
No. Las lesiones de tu empleado se pagan con compensación al trabajador, que en Texas es opcional para los empleadores privados. En 2024, el 24% de los empleadores de Texas no la tenía, según el Departamento de Seguros de Texas.
¿Necesito HNOA si no tengo empleados?
Te puede servir si rentas o pides prestados vehículos para trabajar. En Texas, el 86% de los pequeños negocios no tiene empleados, según la Oficina de Defensa de la SBA. Tu propio carro necesita su propia póliza.
¿Mi seguro de responsabilidad civil general cubre choques?
No. La póliza estándar de responsabilidad civil general excluye los daños causados con autos que maneja cualquier asegurado, y tus empleados son asegurados en esa póliza. Por eso el HNOA se agrega como endoso.

Janeth López es agente de seguros en Paga Menos Insurance en Austin, Texas, especializada en soluciones de seguros personales y comerciales. Conocida por su excelente servicio al cliente y compromiso en encontrar cobertura accesible, ayuda a clientes en todo Texas a proteger sus hogares, vehículos, negocios y familias con pólizas de seguro personalizadas.