
Aseguradora admitida vs no admitida en Texas: lo que cambia en tu póliza
Escrito por: Lizabe Moreno
Revisado por: Janeth Lopez, CEO y Fundadora de Paga-Menos Insurance Group
Última revisión: 16 de octubre de 2026
La diferencia entre una aseguradora admitida vs no admitida en Texas empieza con una licencia y termina en tu factura y en tus reclamos. Una aseguradora admitida tiene licencia del Departamento de Seguros de Texas (TDI). Una no admitida, también llamada de líneas excedentes o “surplus lines”, no la tiene, pero la ley le permite venderte una póliza cuando las admitidas no aceptan tu riesgo. Con la no admitida pagas aparte un impuesto de 4.85% y una cuota de 0.04%. Si una admitida quiebra, el fondo de garantía de Texas paga tus reclamos hasta $300,000 o el límite de tu póliza, lo que sea menos. Si quiebra una no admitida, no hay fondo. Y en Texas, el seguro de auto que usas como prueba de seguro y la compensación laboral tienen que ser de una aseguradora admitida.
¿Qué es una aseguradora admitida y qué es una no admitida?
Una aseguradora admitida es una compañía con certificado de autoridad del TDI para vender seguros en Texas. Presenta sus tarifas y formularios al TDI y, si quiebra, el fondo de garantía de Texas paga tus reclamos hasta un límite. Una no admitida, o de líneas excedentes, no tiene licencia en Texas ni ese respaldo.
No admitida no quiere decir ilegal. El capítulo 981 del Código de Seguros de Texas permite estas pólizas cuando, después de un esfuerzo diligente, no se consigue la cobertura completa con aseguradoras admitidas que venden ese tipo de seguro. Para venderte una, la póliza tiene que pasar por un agente de líneas excedentes con licencia. El TDI lo llama “seguro de líneas excedentes o extraterritoriales”, y en tus papeles en inglés vas a ver “surplus lines”, “non-admitted” o “E&S”.
Tampoco es un mercado chico. En 2025 se registraron $18.2 mil millones en primas de líneas excedentes en Texas, 9.8% más que en 2024, en 1,495,599 documentos, según el reporte anual de las oficinas de registro de líneas excedentes del país. Solo California registró más.
Aseguradora admitida vs no admitida: la comparación en Texas
La diferencia que más pesa no es el precio: es quién te protege si algo sale mal. Esta tabla junta lo que dice la ley de Texas.
| Aseguradora admitida | Aseguradora no admitida (líneas excedentes) | |
| Licencia en Texas | Sí, certificado de autoridad del TDI | No, solo es “elegible” para vender aquí |
| Quién te la vende | Un agente con licencia para ese seguro | Un agente de líneas excedentes con licencia |
| Tarifas y formularios | Se presentan al TDI en la mayoría de los seguros | El TDI no los revisa |
| Fondo de garantía de Texas | Sí, hasta $300,000 por reclamo | No |
| Impuesto | 1.6%, incluido en el precio | 4.85% más una cuota de 0.04%, aparte |
| Aviso obligatorio en la póliza | No | Sí, en letra de 11 puntos |
| Ley de pago puntual de reclamos | Sí | Sí |
| Capital mínimo por ley | $2.5 millones de capital y $2.5 millones de superávit para fundar una en Texas | $15 millones de capital y superávit para las de EE. UU. |
¿Cómo sabes si tu póliza es de una aseguradora no admitida?
Búscalo en la póliza. La ley de Texas obliga a poner un aviso en letra de 11 puntos en toda póliza de líneas excedentes, y el texto viene en inglés. Empieza así:
“This insurance contract is with an insurer not licensed to transact insurance in this state and is issued and delivered as surplus line coverage under the Texas insurance statutes. The Texas Department of Insurance does not audit the finances or review the solvency of the surplus lines insurer providing this coverage, and the insurer is not a member of the property and casualty insurance guaranty association created under Chapter 462, Insurance Code.”
En español: la aseguradora no tiene licencia en Texas ni es miembro del fondo de garantía, y el TDI no audita sus finanzas. El texto completo está en la sección 981.101 del capítulo 981 del Código de Seguros.
Tu factura da otra pista: renglones con nombres como “SL Tax” o “Stamping Fee”. Y si quieres confirmarlo tú:
- Pide el nombre legal exacto de la aseguradora, no el de la agencia ni el del programa.
- Búscala en la herramienta de búsqueda de aseguradoras de la NAIC, que es a donde el TDI manda a los consumidores, o llama a la línea del TDI al 800-252-3439.
- Si es de líneas excedentes, búscala en la lista de aseguradoras elegibles que publica la Oficina de Registro de Líneas Excedentes de Texas (SLTX), que recibe cada póliza de líneas excedentes del estado.
El impuesto que ves en una no admitida y el que no ves en una admitida
Las 2 pagan impuesto. La diferencia es que en la admitida no lo ves.
Las aseguradoras admitidas pagan un impuesto de 1.6% sobre sus primas (sección 221.002 del Código de Seguros) y lo incluyen en la tarifa. En una póliza de líneas excedentes, la ley pone un impuesto de 4.85% (sección 225.004). El agente de líneas excedentes lo reporta y lo paga al Contralor de Texas cuando tu negocio o tu casa principal está en Texas, y por eso aparece aparte en tu factura. Encima va la cuota de registro de SLTX: 0.04% desde el 1 de enero de 2024, cuando bajó de 0.075%.
En una no admitida, el 4.85% y el 0.04% se suman aparte a tu prima. En una admitida, el 1.6% ya viene dentro del precio. Así que no compares solo la prima. Compara el total de cada cotización, con impuestos y cuotas.
¿Qué pasa con tus reclamos si tu aseguradora quiebra en Texas?
Si es admitida, entra el fondo de garantía de Texas, con límites. Si es no admitida, no entra nadie.
El fondo es la Texas Property and Casualty Insurance Guaranty Association (TPCIGA). No es dinero del estado: lo pagan las demás aseguradoras con licencia en Texas cuando una quiebra. Estos son sus límites de pago:
- Paga hasta $300,000 por reclamo o el límite de tu póliza, lo que sea menos (sección 462.213). Los reclamos de compensación laboral se pagan completos.
- Te devuelve hasta $25,000 de prima no devengada, o sea, lo que pagaste por meses que ya no vas a tener cubiertos.
- Cuando un juez ordena liquidar la aseguradora, se cancelan todas sus pólizas, y el fondo solo cubre los reclamos que pasen en los primeros 30 días. Ese es el tiempo que tienes para conseguir póliza nueva.
- Tienes 18 meses desde la orden de liquidación para presentar tu reclamo.
No pasa seguido, pero pasa. En octubre de 2026, la página del fondo mostraba 10 aseguradoras en liquidación con casos abiertos.
No admitida no significa sin reglas ni más riesgosa
La idea de que una no admitida es la opción peligrosa no aguanta los datos. Lo que pierdes es concreto, pero es otra cosa.
Para vender en Texas, una aseguradora de líneas excedentes tiene que tener licencia en su estado o país de origen y, si es de EE. UU., al menos $15 millones de capital y superávit (sección 981.057). Para fundar una aseguradora admitida en Texas, la ley pide $2.5 millones de capital y $2.5 millones de superávit (sección 822.054). El piso de la no admitida es 3 veces más alto. Y la ley de pago puntual de reclamos de Texas la incluye por nombre: “an eligible surplus lines insurer” (sección 542.052).
Los datos de solidez van en la misma dirección. El informe de AM Best de septiembre de 2026, según el resumen de WSIA, la asociación del ramo, encontró que el 100% de las aseguradoras de líneas excedentes tenía calificación segura a mediados de 2026, contra el 97% de toda la industria. Desde 2003, AM Best ha registrado 1 aseguradora de líneas excedentes con deterioro financiero, contra 311 del mercado admitido. Son conteos, no tasas, y hay más aseguradoras admitidas que de líneas excedentes, pero la diferencia es grande.
Lo que sí pierdes: el fondo de garantía y la revisión del TDI. Según la guía del consumidor del TDI, las tarifas y los formularios de las aseguradoras de líneas excedentes no pasan por su revisión, así que nadie del estado leyó tus exclusiones antes que tú. Por eso la pregunta útil no es “¿admitida o no?”. Es “¿qué calificación tiene y qué excluye mi póliza?”.
Por qué tu agente te ofrece una aseguradora no admitida
Porque la ley solo lo permite cuando las admitidas no te aseguran, o no por todo lo que necesitas.
La sección 981.004 pide un esfuerzo diligente con aseguradoras admitidas que venden ese tipo y clase de seguro, y limita la póliza de líneas excedentes a la parte que las admitidas no cubren. Pasa con oficios de más riesgo, negocios nuevos, historial de reclamos o propiedades que el mercado admitido no quiere. Si te cotizan responsabilidad civil general para tu empresa de construcción y sale de una no admitida, eso no es una señal de alarma por sí solo.
Y es más común de lo que crees. Según AM Best, las líneas excedentes ya son el 27.5% de las primas de seguros comerciales en EE. UU., más de la cuarta parte. Si estás armando el seguro para tu negocio, vas a ver cotizaciones de los 2 mercados.
¿Qué significa “B+ VII” o “A- VII” en un contrato?
Es la calificación mínima de AM Best que el contrato le pide a tu aseguradora. La letra mide su solidez financiera, y el número romano, su tamaño.
En la escala de AM Best, A++ y A+ son “Superior”, A y A- “Excelente”, B++ y B+ “Buena”, y de B a D la calificación baja de “Regular” a “Pobre”. E y F no son calificaciones: marcan aseguradoras intervenidas o en liquidación. Y no todas tienen calificación: AM Best marca con “NR” a las que no la tienen, incluso a las que nunca ha calificado. El número romano es su categoría de tamaño financiero, una de 15. La VII es para compañías con $50 millones a menos de $100 millones de capital y superávit.
La Ciudad de Austin pone esta regla en sus requisitos de seguro para contratistas, como los de su biblioteca pública: pólizas de compañías “licensed to do business in the State of Texas”, con calificación “B+ VII or better”. Una aseguradora de líneas excedentes, por definición, no tiene licencia en Texas. Si vas a trabajar para la Ciudad, pregunta antes de concursar si aceptan una póliza no admitida.
Las empresas grandes también piden seguro antes de firmar. Un cliente nuestro de limpieza quería un contrato con una empresa grande para limpiar sus complejos de apartamentos, y no sabía por dónde empezar. Lo aseguramos el mismo día, y hoy da servicio en Houston, Austin y Dallas. En la mayoría de los casos entregamos el certificado de seguro de un negocio el mismo día, pero el certificado solo sirve si la aseguradora cumple lo que pide el contrato. Lleva la sección de seguros del contrato cuando pidas tu cotización de seguro para contratistas. Si el contrato pide límites más altos que los de tu póliza, la diferencia se puede cubrir con una póliza de exceso o paraguas.
Tu seguro de auto y tu compensación laboral tienen que ser admitidos
En Texas, estas 2 pólizas no pueden ser de una aseguradora no admitida.
El seguro de auto que usas como prueba de seguro tiene que venir de “an insurance company authorized to write motor vehicle liability insurance in this state”, según la sección 601.071 del Código de Transporte. Si tu tarjeta dice “County Mutual”, es una mutual de condado: también es admitida y es miembro del fondo de garantía (sección 462.004). Si estás por elegir tu seguro de auto, esa parte ya la tienes resuelta.
La compensación laboral funciona igual. El Código Laboral define a la compañía de seguros de compensación como una “authorized and admitted by the Texas Department of Insurance” para vender ese seguro (sección 401.011). Así que aunque tu responsabilidad civil general venga de una no admitida, tu compensación laboral no puede.
Si tu casa tiene un techo viejo, puede aparecer una no admitida
En seguros de casa, las no admitidas siguen siendo pocas, pero crecen.
En 2024, las primas de seguro de casa de líneas excedentes llegaron a $3.2 mil millones en el país, el 1.9% de todas las primas de seguro de casa, y en la primera mitad de 2025 crecieron 24.8%, según AM Best. La Oficina del Asesor Público de Seguros de Texas (OPIC) lo dice directo: las aseguradoras admitidas tienen más protecciones para ti como consumidor. Si te ofrecen una no admitida por la edad de tu techo o por reclamos anteriores, pregunta si una admitida te aseguraría con otro deducible o con el techo reparado, y lee las exclusiones antes de firmar.
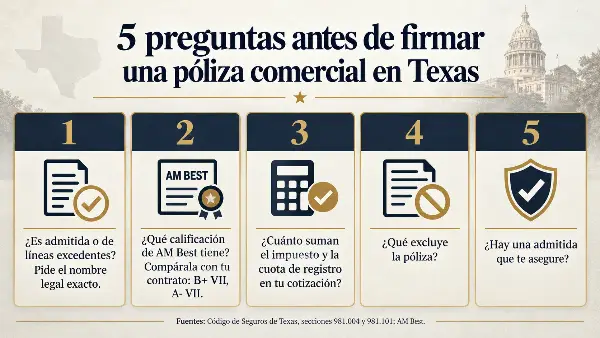
5 preguntas antes de firmar una póliza comercial en 2026
Hazle estas 5 preguntas a tu agente, y pide las respuestas por escrito:
- ¿La aseguradora es admitida o de líneas excedentes, y cuál es su nombre legal exacto?
- ¿Qué calificación de AM Best tiene, y cumple con la que pide mi contrato?
- ¿Cuánto suman en mi cotización el impuesto de 4.85% y la cuota de registro?
- ¿Qué excluye esta póliza que me importe para mi trabajo?
- Si es no admitida, ¿hay una admitida que me asegure, aunque cambie el precio o el deducible?
Si las 5 respuestas te cuadran, una no admitida puede ser la póliza correcta para tu negocio.
Entre una aseguradora admitida vs no admitida no siempre gana la admitida. Gana la póliza que cubre tu trabajo, con una aseguradora sólida y sin sorpresas en la factura. Uno de nuestros clientes de construcción le pagaba mucho a la empresa donde trabajaba por estar asegurado, porque pensaba que no podía tener su propia póliza sin hablar inglés con fluidez. Hoy tiene la suya. Si quieres que revisemos tu póliza o tu contrato, llámanos al (512) 609-0945 o escríbenos desde nuestra página de contacto. En nuestra agencia te lo explicamos en español.
Preguntas frecuentes
¿Qué diferencia hay entre una aseguradora admitida vs no admitida?
La admitida tiene licencia del Departamento de Seguros de Texas, presenta sus tarifas y formularios al TDI y está respaldada por el fondo de garantía de Texas. La no admitida, o de líneas excedentes, no tiene licencia en Texas ni ese respaldo, y se vende por medio de un agente de líneas excedentes. Las 2 tienen que cumplir la ley de Texas de pago puntual de reclamos.
¿Es legal comprar seguro de una aseguradora no admitida en Texas?
Sí. El Código de Seguros de Texas lo permite cuando, después de un esfuerzo diligente, no se consigue la cobertura completa con aseguradoras admitidas. La póliza tiene que pasar por un agente de líneas excedentes con licencia y llevar un aviso que diga que la aseguradora no tiene licencia en Texas.
¿Cuál es más segura, una aseguradora admitida vs no admitida?
Las 2 pueden ser sólidas, pero con la admitida tienes 2 protecciones más: el fondo de garantía de Texas y la revisión del TDI de tu póliza. Según AM Best, el 100% de las aseguradoras de líneas excedentes tenía calificación segura a mediados de 2026, contra el 97% de toda la industria. Revisa la calificación y las exclusiones de cada una antes de firmar.
¿Cómo sé si mi póliza es de una aseguradora no admitida?
Busca en la póliza un aviso en inglés, en letra de 11 puntos, que dice que la aseguradora no tiene licencia en Texas y no es miembro del fondo de garantía. La ley de Texas exige ese aviso en toda póliza de líneas excedentes. También puedes pedirle a tu agente el nombre legal exacto de la aseguradora y buscarla en la herramienta de la NAIC.
¿Qué pasa si mi aseguradora quiebra en Texas?
Si es admitida, el fondo de garantía de Texas paga tus reclamos con límites, y solo los que pasen en los primeros 30 días, porque las pólizas de la aseguradora se cancelan. Tienes 18 meses desde la orden de liquidación para reclamar. Si es no admitida, el fondo no paga.
¿Mi seguro de auto puede ser de una aseguradora no admitida?
No, si es el seguro que usas como prueba de seguro en Texas. El Código de Transporte exige que esa póliza venga de una compañía autorizada para vender seguro de responsabilidad civil de auto en el estado. La compensación laboral también tiene que ser de una aseguradora admitida.
¿Qué significa A- VII en un contrato?
Es la calificación mínima de AM Best que el contrato le pide a tu aseguradora. A- es la banda “Excelente” de solidez financiera, y VII es la séptima de 15 categorías de tamaño financiero. La Ciudad de Austin pide B+ VII o mejor en sus requisitos de seguro para contratistas.

Janeth López es agente de seguros en Paga Menos Insurance en Austin, Texas, especializada en soluciones de seguros personales y comerciales. Conocida por su excelente servicio al cliente y compromiso en encontrar cobertura accesible, ayuda a clientes en todo Texas a proteger sus hogares, vehículos, negocios y familias con pólizas de seguro personalizadas.