Ubicación Cubrimos todo el Estado de Texas
Teléfono (512) 609-0945
Email info@segurosenaustin.com

Agencia de Aseguranza en Kyle, TX

Paga Menos Insurance es una agencia independiente con licencia de Texas 1902026 que atiende Kyle, el condado de Hays y clientes en todo el estado. Cotizamos auto, casa, vida y negocio con varias compañías, y también para quien maneja sin licencia de Texas. Todo en español, de principio a fin. Cuando se emite una póliza de auto, la tarjeta se entrega el mismo día. En Kyle no tenemos oficina: te atendemos por teléfono, WhatsApp y formulario desde Austin, a unas 20 millas por la I-35.

¡Llámanos!

    [honeypot last-name class:d-none move-inline-css:true]

    ¿Qué seguro necesitas hoy?

    Vendemos seguro de auto, comercial, de casa y de vida en Austin y en todo Texas. Atendemos a conductores con licencia de Texas, con licencia de otro país o sin licencia. Cada póliza se arma según tu presupuesto, y te explicamos cada cargo en español.

    Aseguranza de auto en Kyle sin licencia de Texas: qué pide la ley y qué decide la aseguradora

    La ley de Texas no te pide una licencia de Texas para comprar una póliza de auto. Lo que te pide es responsabilidad financiera para el vehículo. El Código de Transporte, sección 601.051, prohíbe operar un vehículo en Texas sin que exista responsabilidad financiera establecida para ese vehículo, normalmente a través de una póliza de responsabilidad civil. Nada en ese requisito depende de tu licencia.

    Lo que sí depende de la compañía es a quién le venden. TDI lo dice sin rodeos: cada compañía tiene reglas de suscripción distintas que determinan a quién le vende una póliza. Por eso una aseguradora puede aceptar matrícula consular, pasaporte, ITIN o licencia extranjera y otra no. No es la ley cambiando de opinión. Son 2 departamentos de suscripción con criterios distintos.

    Aquí es donde se pierde mucha gente en Kyle, así que vale separarlo en 2 partes. Tener una póliza no te da permiso legal de conducir. Son cosas separadas. Texas DPS reconoce una licencia extranjera válida hasta por un año o hasta que te vuelvas residente de Texas, lo que ocurra primero. Y el Código de Transporte, sección 521.029(a), le da al residente nuevo 90 días para manejar con la licencia de su estado o país anterior. Después de esos 90 días necesitas licencia de Texas.

    Documentos que una aseguradora te puede pedir

    • Identificación. Según la compañía: matrícula consular, pasaporte o licencia extranjera.
    • Número de identificación fiscal. Algunas piden ITIN, otras número de Seguro Social.
    • Datos del vehículo. Placa, VIN y título.
    • Comprobante de domicilio en Texas. Una factura o estado de cuenta reciente con tu dirección de Kyle.

    Ten esto a la mano cuando llames. Si te falta algo, igual revisamos qué hay disponible, pero la decisión final es de la aseguradora y nosotros no la controlamos.

    ¡Llámanos!

    Conoce nuestro equipo de profesionales

    Lizabe Moreno

    Lizabe Moreno

    Cargo: Agente de Seguros

    Ingrid López

    Ingrid López

    Cargo: Agente de Seguros

    Janeth López

    Janeth López

    Cargo: Agente de Seguros

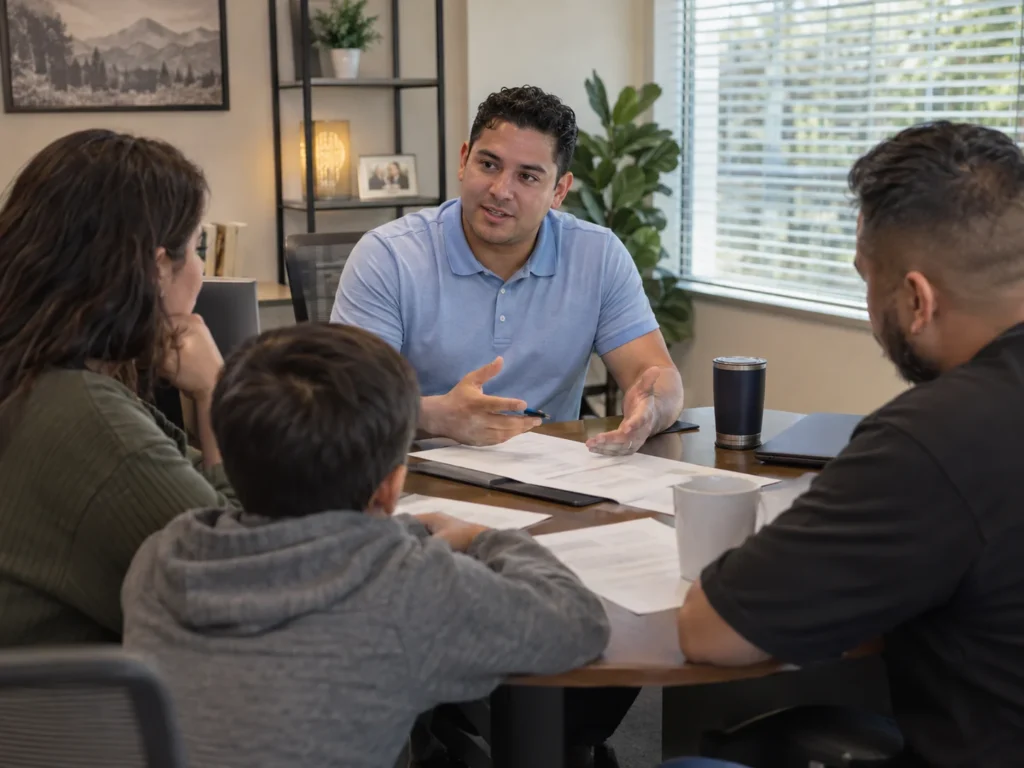
    Agente de seguros hispano asesorando a una familia en una oficina en Kyle, TX

    Si te niegan o no te renuevan, te deben la razón por escrito

    Desde el 1 de enero de 2026, una compañía que rechaza tu solicitud, te cancela o no te renueva una póliza tiene que darte la razón por escrito, y no tienes que pedirla. Es la HB 2067 de la 89ª Legislatura de Texas, y aplica a solicitudes hechas y pólizas emitidas, entregadas o renovadas a partir de esa fecha.

    La ley hizo 2 cosas. Le quitó al Código de Seguros la condición de “a solicitud”, que es lo que antes dejaba a la gente esperando una carta que nunca llegaba. Y agregó la sección 551.006, que obliga a las compañías a reportarle a TDI, por lo menos cada trimestre, un resumen de sus razones para negar, cancelar o no renovar, organizado por código postal. TDI publica un resumen agregado y no puede identificar a ninguna compañía.

    Guarda esa carta. Dice exactamente qué problema tienes, y los problemas no son iguales. Edad del techo, daño sin reparar, historial de reclamos y “nos salimos de tu código postal” se resuelven de formas distintas. Si la carta no llega, la línea de ayuda al consumidor de TDI es 800-252-3439.

    ¡Contácte Ahora!

    Inundación en Kyle: la ciudad regula usando la línea de 500 años

    La Ciudad de Kyle, en la sección 17-24(12) de su Código de Ordenanzas, requiere profundidades de lluvia de Atlas 14 y usa el límite del área de inundación de 500 años previo a Atlas 14 como el límite efectivo de 100 años. Todo el diseño de infraestructura de drenaje se basa en profundidades de Atlas 14. En español simple: Kyle regula con la línea antigua de 500 años tratada como línea de 100 años. Eso significa que hay lotes que un mapa federal viejo dejaba fuera y que la ciudad trata como área de inundación.

    La misma sección exige zonas de amortiguamiento en los arroyos. En arroyos FEMA Zona AE y en arroyos Zona A y no-FEMA, lo que resulte menor entre 100 pies desde el centro del cauce o el ancho del área de inundación de 100 años, y nunca menos de 25 pies a cada lado de cualquier arroyo natural.

    Por qué la ciudad regula así: en octubre de 2015 cayeron 17 pulgadas de lluvia sobre Kyle en unas 24 horas, un evento que la propia ciudad describe como de 500 a 700 años. La infraestructura de drenaje de Kyle está diseñada para eventos de 10 a 25 años, con algunas partes para 100 años. Esa es la brecha, y la ciudad la publica.

    Kyle es una de 9 ciudades incorporadas dentro de la cuenca de Plum Creek, de unas 397 millas cuadradas. Plum Creek nace unas 2 millas al norte de Kyle y corre hacia el sureste.

    3 cosas prácticas, en orden:

    1. La póliza de casa no cubre inundación. TDI lo pone así: la mayoría de las pólizas de vivienda no cubren daños causados por inundación. La cobertura de inundación es una póliza separada.
    2. El NFIP tiene espera de 30 días, con excepciones. Y hay una excepción que aplica directamente a Kyle ahora: si tu propiedad queda en una zona de alto riesgo recién designada y compras la póliza dentro de los 12 meses siguientes a la actualización del mapa, la espera es de 1 día, no de 30.
    3. Hay mapas preliminares nuevos en proceso para el condado de Hays. Si esos mapas entran en vigor y tu lote cambia de zona, esa excepción de 1 día se abre para ti por 12 meses. Y se cierra.

    Si estás comprando construcción nueva cerca de un arroyo en Kyle, la pregunta no es si Kyle tiene zonas de inundación. Es qué le hizo el mapa del 17 de enero de 2025 a tu lote, y si el constructor diseñó a Atlas 14.

    Testimonios

    Descubra lo que Dicen Nuestros Clientes

    Cuando ninguna compañía te quiere escribir: Texas FAIR Plan

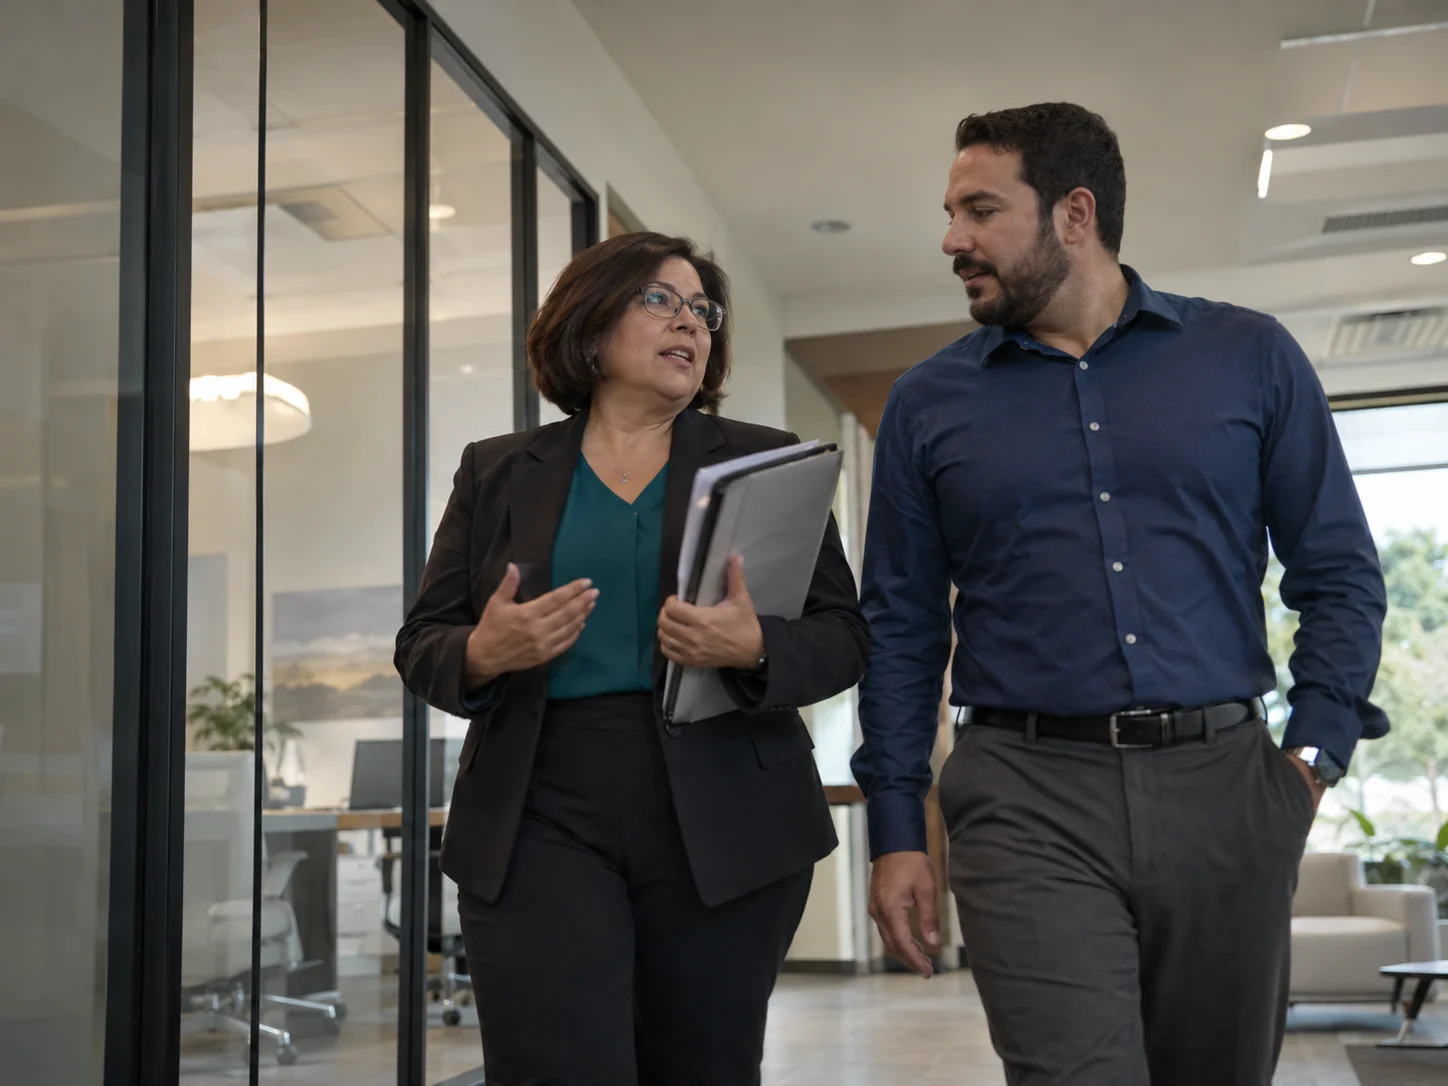
    Agente de seguros conversando con un cliente mientras caminan por una oficina moderna

    Existe una salida, tiene reglas estrictas, y no puedes usarla tú solo.

    Texas FAIR Plan Association es el mercado para propiedades residenciales que las compañías autorizadas no quieren escribir. Lo que necesitas saber antes de llamar:

    • Necesitas 2 declinaciones de compañías autorizadas que escriban seguro de propiedad residencial en Texas. Las compañías de líneas excedentes no cuentan.
    • Una no renovación cuenta como declinación. Que te ofrezcan renovación, no. Esa diferencia decide si calificas.
    • No puedes aplicar tú. TFPA no vende directo al público y no tiene agentes propios. Un agente con licencia tiene que enviar la solicitud.
    • La cobertura es más limitada que una póliza de vivienda estándar. La póliza de vivienda TFPA cubre menos, el contenido es opcional y tiene tope de 50% del límite de la estructura, y los peligros extendidos se agregan por separado.
    • Cada 2 años hay que volver a probar el mercado normal, con 2 declinaciones nuevas para renovar.
    • Kyle no está en el área de catástrofe designada, así que no hay póliza de viento costero encima de esto.

    Si ya tienes una carta de no renovación en la mano, esa carta puede ser una de tus 2 declinaciones. Tráela.

    ¡Llámanos!

    Español de verdad: quién firma el contrato y en qué idioma llegan los papeles

    Esta sección existe porque es la trampa más común de la búsqueda en español, y casi nadie la escribe.

    Una aseguradora en Texas puede darte una póliza de auto personal o de propiedad residencial, sus endosos o el material explicativo en español. La ley lo permite, no lo obliga: Código de Seguros, sección 2301.058. Para pólizas comerciales esa sección no aplica. Y la misma sección dice algo que conviene saber antes y no después: la versión en español debe declarar, en español, que la versión en inglés de la póliza es la que controla, y en caso de disputa o queja, la versión en inglés controla.

    Lo que sí es obligatorio es más chico de lo que parece: bajo 28 TAC 5.9970(e), la aseguradora debe entregar la versión en español de la Declaración de Derechos del Consumidor de Auto, versión 2024, a cualquier consumidor que la pida.

    Entonces “hablamos español” en una página de resultados puede ser cierto y aun así dejarte con un contrato en inglés, una declaración en inglés y un ajustador en inglés el día del reclamo. Las 2 preguntas que valen: ¿quién me explica el contrato antes de firmar, y quién me contesta cuando el reclamo se atora?

    En Paga Menos las 2 respuestas son las mismas personas, y contestan en español. Lo que no podemos prometer es que la aseguradora te mande la declaración en español, porque eso lo decide la compañía y la versión en inglés controla de todas formas. Preferimos decírtelo ahora.

    Ponte en Contacto

    Cuánto cuesta el seguro de auto en Austin en 2026

    Cómo te cotizamos, y qué tener a la mano

    Una llamada, varias compañías, y te explicamos las diferencias antes de que decidas.

    1. Llámanos al (512) 609-0945, escríbenos por WhatsApp o llena el formulario. Te atiende alguien que habla español.
    2. Danos la información inicial. Para auto: placa, VIN, conductores y documentos. Para casa: año de construcción, material y edad aproximada del techo, mejoras hechas, costo estimado de reconstrucción y tu póliza actual si ya tienes.
    3. Revisamos las opciones disponibles para tu perfil con las compañías con las que trabajamos.
    4. Comparamos contigo precio, límites, deducibles, exclusiones y condiciones. Si tu deducible de viento y granizo viene en porcentaje, te decimos cuántos dólares son en tu casa.
    5. Si eliges una opción y la compañía aprueba, coordinamos la emisión. Según la póliza puedes consultar pago mensual, autopago o ACH.

    La tarjeta de seguro de auto se entrega el mismo día en que se emite la póliza. Los certificados de seguro comercial normalmente también salen el mismo día, según la póliza y la compañía.

    La cotización no cuesta. Para comparar por tu cuenta, TDI y la Oficina de Consejería Pública de Seguros operan HelpInsure.com, donde puedes ver tarifas de muestra, la calificación financiera de una compañía y su índice de quejas. Son tarifas de muestra con fines de comparación, no cotizaciones.

    Ningún agente puede garantizarte cómo se va a resolver un reclamo futuro. Nosotros tampoco.

    Preguntas frecuentes

    ¿Puedo asegurar mi carro en Kyle sin licencia de Texas?

    La ley de Texas no exige licencia de Texas para comprar una póliza de auto. Exige responsabilidad financiera para el vehículo. Qué documentos acepta cada compañía es decisión de suscripción de esa compañía: algunas aceptan matrícula consular, pasaporte, ITIN o licencia extranjera. Tener póliza no sustituye la autorización legal para conducir.

    ¿Necesito seguro de inundación en Kyle si mi casa no está en zona de alto riesgo?

    Conviene revisarlo, y en Kyle más que en otras ciudades. La Ciudad de Kyle regula usando el límite del área de inundación de 500 años previo a Atlas 14 como su límite efectivo de 100 años, así que hay lotes que un mapa viejo dejaba fuera y la ciudad trata como área de inundación. La póliza de casa no cubre inundación. Busca tu dirección en el mapa FIRM con vigencia del 17 de enero de 2025 y llámanos con lo que encuentres.

    ¿Aplica TWIA en Kyle?

    No. TWIA cubre 14 condados costeros más una parte del condado de Harris al este de la carretera 146. El condado de Hays no está en el área de catástrofe designada. En Kyle, el viento y el granizo van dentro de tu póliza normal de vivienda, y por eso el deducible de esa póliza es lo que hay que revisar.

    Me subieron el deducible de granizo a 3% después de un reclamo. ¿Eso se puede?

    Un cambio de deducible en la renovación es un cambio de condiciones de la póliza, y es distinto de un aumento de tarifa. Pide la declaración nueva y compara el deducible de viento y granizo y la valuación del techo contra la póliza anterior. Si la compañía no te renovó, desde el 1 de enero de 2026 te debe la razón por escrito sin que la pidas, y esa carta te dice si el problema es la edad del techo, el historial de reclamos u otra cosa. Con eso en la mano se puede buscar otra opción.

    Ninguna compañía me quiere asegurar la casa. ¿Qué sigue?

    Texas FAIR Plan, con 2 declinaciones de compañías autorizadas que escriban propiedad residencial en Texas. Una no renovación cuenta como declinación; que te ofrezcan renovación, no. No puedes aplicar tú directo, un agente con licencia tiene que enviar la solicitud, y la cobertura es más limitada que una póliza estándar. Cada 2 años hay que volver a probar el mercado normal.

    ¿Me van a dar la póliza en español?

    La ley de Texas permite que una aseguradora entregue la póliza y los endosos en español, pero no la obliga, y la versión en inglés es la que controla en caso de disputa. Lo que sí es obligatorio: la aseguradora debe darte la versión en español de la Declaración de Derechos del Consumidor de Auto si la pides. Nosotros te explicamos el contrato en español antes de que firmes y te atendemos en español después.

    Call Now to (512) 609-0945