Ubicación Cubrimos todo el Estado de Texas
Teléfono (512) 609-0945
Email info@segurosenaustin.com

Agencia de Aseguranza en Taylor, TX

Paga Menos Insurance es una agencia de seguros con licencia de Texas que atiende Taylor y el código postal 76574 en español. Revisamos opciones de auto, casa, vida y negocio con las aseguradoras con las que trabajamos, y te explicamos los límites, los deducibles y las exclusiones antes de que firmes. Si no tienes licencia de Texas, hay aseguradoras que pueden aceptar matrícula consular, pasaporte, ITIN o licencia extranjera, según sus requisitos. La tarjeta de seguro de auto sale el mismo día. Cotizar no cuesta y no te compromete.

¡Llámanos!

    [honeypot last-name class:d-none move-inline-css:true]

    ¿Qué seguro necesitas hoy?

    Vendemos seguro de auto, comercial, de casa y de vida en Austin y en todo Texas. Atendemos a conductores con licencia de Texas, con licencia de otro país o sin licencia. Cada póliza se arma según tu presupuesto, y te explicamos cada cargo en español.

    Seguro de auto sin licencia de Texas en Taylor: lo que de verdad piden

    Sí puede haber opciones de seguro de auto sin licencia de Texas. Algunas aseguradoras con las que trabajamos aceptan matrícula consular, pasaporte, ITIN o licencia de manejo de México u otro país. Lo que cambia de una compañía a otra es qué documento acepta, para cuáles conductores y con qué recargo.

    Y ahora la parte que casi nadie te dice en la puerta: tener póliza no es lo mismo que tener permiso legal para conducir. Texas reconoce una licencia extranjera válida por un tiempo limitado. Ese plazo se termina al año, o cuando te vuelves residente de Texas, lo que pase primero. Los residentes nuevos generalmente tienen 90 días para sacar la licencia de Texas. Confirma tu caso con el Texas DPS antes de asumir nada.

    Los 4 documentos que puede pedirte una aseguradora

    1. Identificación válida. Matrícula consular, pasaporte, o tu licencia de manejo de México o de otro país.
    2. Número de identificación fiscal. Hay aseguradoras que piden ITIN o Social, según sus reglas.
    3. Los datos del carro. Placa, número de VIN o el título del vehículo que vas a asegurar.
    4. Comprobante de domicilio. Un recibo de luz, un estado de cuenta u otro documento reciente con tu dirección en Texas.

    Ten los 4 a mano cuando llames. Si te falta uno, revisamos qué hay disponible, pero la aceptación final la decide la aseguradora, no nosotros.

    SR-22 no es un seguro. Es un certificado.

    El SR-22 es un Certificado de Responsabilidad Financiera que tu aseguradora presenta ante el Texas DPS para comprobar que estás manteniendo el seguro de responsabilidad civil. Lo exige el Capítulo 601 del Código de Transporte de Texas.

    DPS lo pide en 3 casos: cuando te suspendieron la licencia por un choque, cuando tienes una segunda condena o más por conducir sin seguro, o cuando hay un fallo civil en tu contra.

    Se mantiene 2 años. Los 2 años cuentan desde la fecha de la condena que lo exigió, o desde la fecha en que se dictó el fallo si fue por un choque. Si el SR-22 se cancela o se vence sin reemplazo, DPS puede suspenderte la licencia y el registro del vehículo.

    ¡Llámanos!

    Desde enero de 2026 tu póliza trae una cláusula de avalúo. Casi nadie sabe usarla.

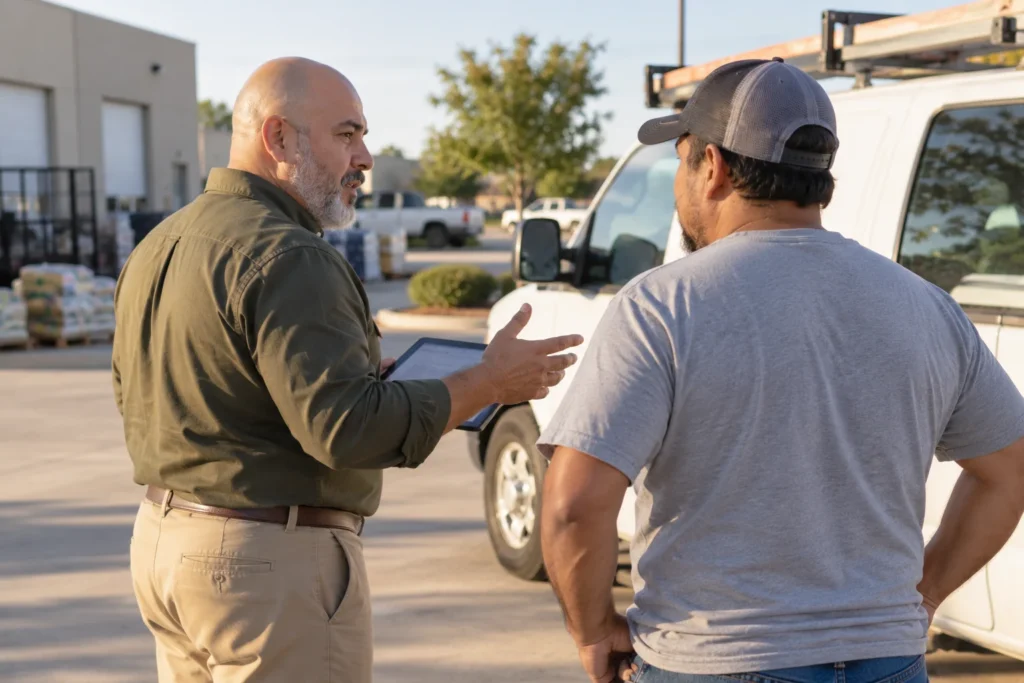
    Asesor revisa seguro comercial junto a vehículo de trabajo

    El Senate Bill 458 agregó el Capítulo 1813 al Código de Seguros de Texas. La ley entró en vigor el 1 de septiembre de 2025, y el Capítulo 1813 aplica a las pólizas de auto personal y de propiedad residencial entregadas, emitidas o renovadas en Texas a partir del 1 de enero de 2026.

    Lo que hace: tu póliza tiene que incluir una cláusula de avalúo (en inglés, appraisal) que te deje pelear el monto de la pérdida cuando no estás de acuerdo con lo que ofreció la aseguradora, sin tener que demandar primero.

    El resultado del avalúo es obligatorio para ti y para la compañía, salvo fraude, accidente, error material relevante, o si se dictó sin autoridad.

    2 cosas que la ley no cubre: pólizas comerciales y pólizas de la Texas Windstorm Insurance Association.

    Los plazos exactos (cuántos días tienes para pedir el avalúo, cuánto tardan los peritos, cómo se nombra al árbitro) los define TDI en las reglas 28 TAC §§5.9800-5.9806. Esas reglas se propusieron con fecha de cumplimiento del 1 de septiembre de 2026 y estaban en la fase final de reglamentación en julio de 2026. No confirmes un número de días con nosotros ni con nadie: pídele a tu agente que te lea la cláusula que trae tu póliza. Ese texto es el que aplica a tu caso.

    Si tuviste un reclamo de granizo este año y tu póliza se renovó en 2026, esa cláusula es la conversación que ya deberías haber tenido.

    ¡Contácte Ahora!

    Inundación en Taylor: el mapa que manda no es el que acaba de cambiar

    El seguro de casa estándar en Texas no paga inundación. Eso requiere una póliza aparte, del NFIP o de una aseguradora privada.

    Y aquí está la confusión que va a costarle dinero a mucha gente en Williamson County este año.

    El 24 de marzo de 2026 el condado adoptó el estudio de planicies de inundación basado en NOAA Atlas 14. El estudio modeló 1,300 millas de arroyos y afluentes que nadie había estudiado, y movió la lluvia de 100 años de 8-10 pulgadas a 10-12 pulgadas. Según el reporte del Austin American-Statesman sobre los mapas preliminares, las estructuras en planicie pasaron de unas 5,300 a unas 11,550.

    Pero ese estudio no es el mapa regulatorio. El propio condado lo dice: la actualización de los mapas de FEMA no era parte del estudio, y meterlos al proceso de FEMA es un trámite aparte que puede tomar hasta 5 años.

    El mapa que manda hoy para el seguro de inundación en Williamson County sigue siendo el FIRM de FEMA con fecha efectiva del 20 de diciembre de 2019. Lo verifiqué contra el NFIP Community Status Book de FEMA, actualizado al 25 de agosto de 2026: sigue vigente.

    Sobre Taylor específicamente, 3 datos que sirven:

    • La ciudad de Taylor participa en el NFIP desde el 1 de marzo de 1982, en el Programa Regular. Número de comunidad 480670.
    • Taylor no tiene clasificación CRS. Eso significa que no hay descuento de CRS en la prima de inundación para propiedades en la ciudad.
    • Taylor publica su propia capa de planicie de 100 años basada en Atlas 14, hecha para su Plan Maestro de Drenaje, y la marca como no regulatoria. La planicie regulatoria de la ciudad la fija el código municipal, Sec. 7-41.

    Los cauces que importan aquí: el Mustang Creek desemboca en Brushy Creek a 6 millas al sureste de Taylor, el San Gabriel River cruza la SH 95 unas 5 millas al norte, y el Battleground Creek corre al sur del pueblo.

    Qué hacer con esto: saca el FIRMette de tu dirección exacta en el FEMA Map Service Center. Una casa “construida fuera de la planicie” en 2019 puede quedar dentro cuando FEMA adopte los datos nuevos. Si quieres, revisamos qué opciones de inundación hay para tu dirección, del NFIP y de mercado privado.

    Testimonios

    Descubra lo que Dicen Nuestros Clientes

    Si te negaron la póliza este año, exige el papel

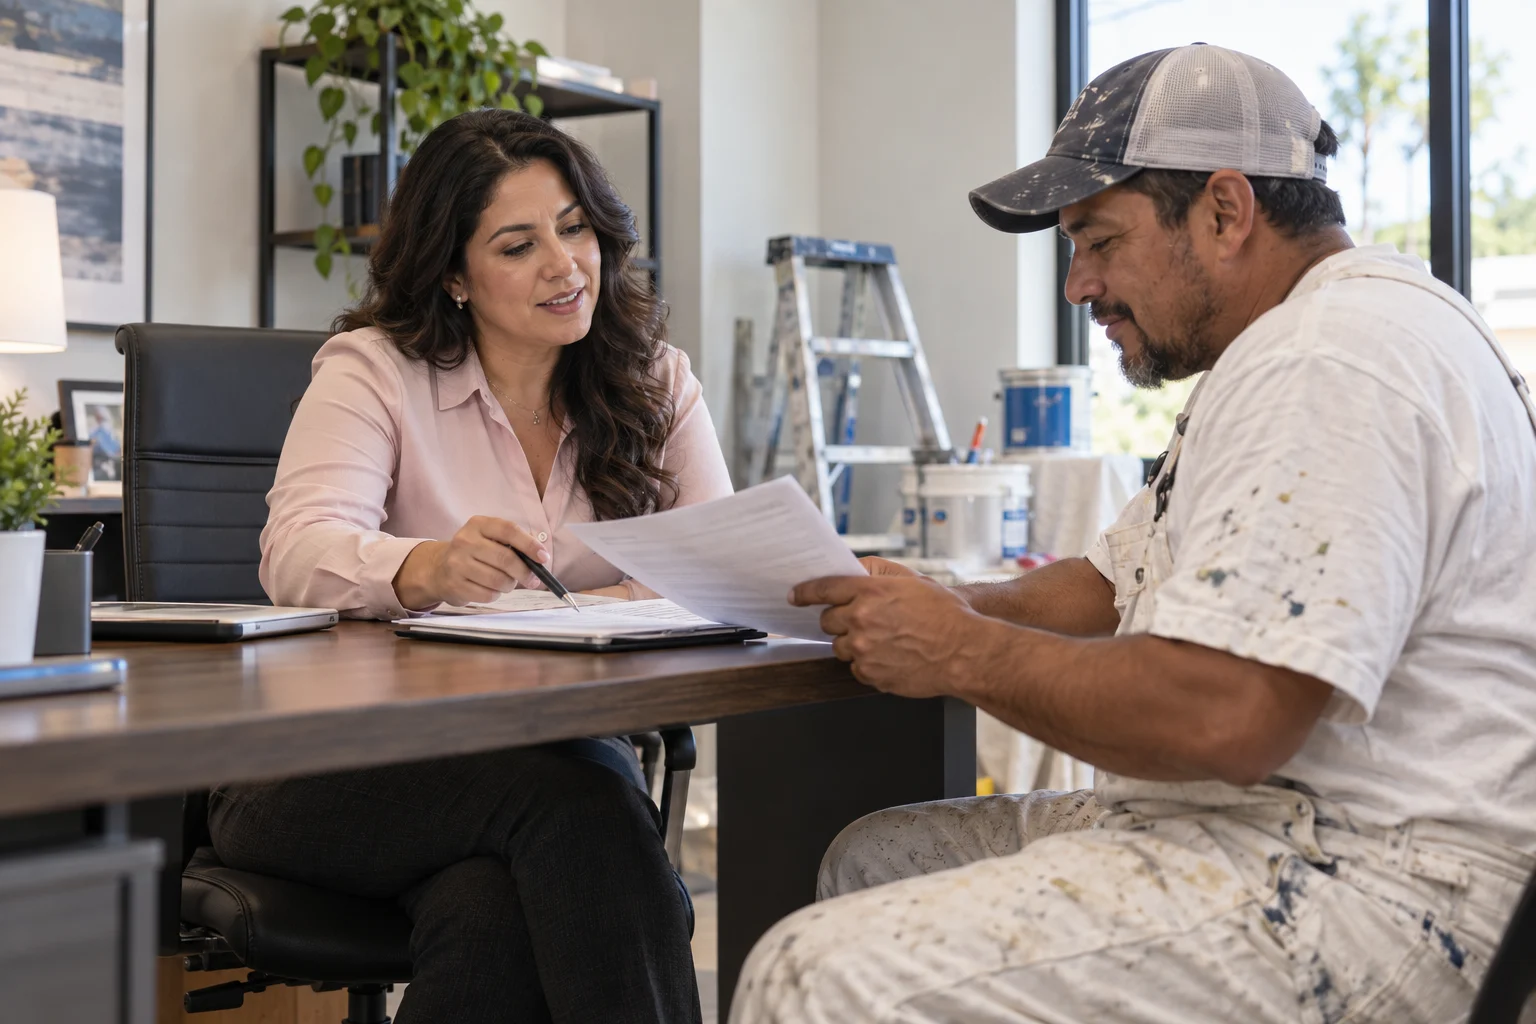
    Consultora de seguros revisa cobertura con pintor profesional

    Pide la carta. Es tu derecho desde este año y casi nadie la pide.

    La ley HB 2067 obliga a la aseguradora a poner por escrito el motivo cuando rechaza, cancela o no renueva un auto o una casa, en cualquier decisión tomada del 1 de enero de 2026 en adelante. No hay que solicitarla. Llega o no cumplieron.

    Por qué importa aquí y no en abstracto: en Taylor la negativa que más vemos venir es de vivienda, y el motivo suele ser el techo o un reclamo de granizo previo. Un motivo por escrito te dice si el problema es la casa, el historial o la aseguradora. Sin ese papel no sabes cuál de las 3 arreglar, y cotizas a ciegas con la siguiente.

    Guárdala junto a tu página de declaraciones. Si te negaron y no llegó nada por escrito, tráenos el caso.

    ¡Llámanos!

    Conoce nuestro equipo de profesionales

    Lizabe Moreno

    Lizabe Moreno

    Cargo: Agente de Seguros

    Ingrid López

    Ingrid López

    Cargo: Agente de Seguros

    Janeth López

    Janeth López

    Cargo: Agente de Seguros

    Para quién no somos, de frente

    No escribimos seguro para compañías de trucking, tractocamiones ni transporte de carga por contrato. Si eso es lo que necesitas, no somos tu agencia y te lo decimos en la primera llamada en lugar de hacerte perder una semana.

    Tampoco vendemos paquetes combinados. Cotizamos cada línea por separado y te mostramos qué cambia.

    Y no somos la agencia que solo te dice el número más bajo. El número más bajo casi siempre trae un deducible más alto, un límite más bajo, o una exclusión que no viste. Te enseñamos las 3 cosas y decides tú.

    Sí revisamos auto comercial para contratistas, empresas de limpieza y otros negocios chicos, según elegibilidad.

    Ponte en Contacto

    Preguntas frecuentes

    ¿Puedo obtener seguro de auto sin licencia en Taylor, TX?

    Puede haber opciones aunque no tengas licencia de Texas. Algunas aseguradoras aceptan matrícula consular, pasaporte, ITIN o licencia extranjera, según sus requisitos. Tener póliza no sustituye el permiso legal para conducir

    ¿Mi seguro de casa cubre inundación en Taylor?

    No. El seguro de casa estándar en Texas no paga inundación proveniente del exterior. Eso requiere una póliza aparte del NFIP o de una aseguradora privada. Taylor participa en el NFIP desde 1982, pero no tiene clasificación CRS, así que no hay descuento por ese programa. Saca el FIRMette de tu dirección en el FEMA Map Service Center antes de decidir.

    Williamson County cambió sus mapas de inundación en 2026. ¿Eso cambia mi seguro?

    Todavía no. El condado adoptó su estudio Atlas 14 el 24 de marzo de 2026, pero ese estudio no es el mapa regulatorio de FEMA. El mapa vigente para el seguro sigue teniendo fecha efectiva del 20 de diciembre de 2019. El propio condado dice que meter los datos nuevos al proceso de FEMA es un trámite aparte que puede tomar hasta 5 años. Cuando FEMA lo adopte, una casa que hoy está fuera de la planicie puede quedar dentro.

    ¿Cuánto tiempo tengo para presentar un reclamo de granizo?

    La mayoría de las pólizas de casa te dan un año desde la fecha del daño, a menos que puedas mostrar causa justificada por la demora. Ese plazo viene de la póliza, no de una ley estatal, así que revisa el texto de la tuya. Y no esperes a ver si empeora.

    ¿Qué es la cláusula de avalúo que aparece en mi póliza de 2026?

    El Capítulo 1813 del Código de Seguros de Texas, que agregó el SB 458, exige que las pólizas de auto personal y de propiedad residencial emitidas o renovadas desde el 1 de enero de 2026 incluyan una cláusula de avalúo. Sirve para disputar el monto de una pérdida sin demandar primero. No aplica a pólizas comerciales ni de la Texas Windstorm Insurance Association. Los plazos exactos los define la regla de TDI, así que pídele a tu agente que te lea la cláusula específica de tu póliza.

    ¿Aseguran negocios que trabajan en la obra de Samsung en Taylor?

    Sí, según elegibilidad. Escribimos auto comercial, responsabilidad civil general de contratista y compensación al trabajador para negocios de construcción, pintura, sheetrock, aislamiento y limpieza. El certificado de seguro comercial casi siempre sale el mismo día, según la póliza y la aseguradora. No escribimos trucking ni transporte de carga por contrato.

    Call Now to (512) 609-0945