Ubicación Cubrimos todo el Estado de Texas
Teléfono (512) 609-0945
Email info@segurosenaustin.com

Agencia de Aseguranza en Buda, TX

Paga Menos Insurance asegura carros, casas, vidas y negocios en Buda, TX y en todo el estado, y lo hacemos en español. Aseguramos a conductores con licencia de Texas, con licencia de otro país o sin licencia. Después de emitir tu póliza de auto, la tarjeta sale el mismo día.

¡Llámanos!

    [honeypot last-name class:d-none move-inline-css:true]

    ¿Qué seguro necesitas hoy?

    Vendemos seguro de auto, comercial, de casa y de vida en Austin y en todo Texas. Atendemos a conductores con licencia de Texas, con licencia de otro país o sin licencia. Cada póliza se arma según tu presupuesto, y te explicamos cada cargo en español.

    Buda no es un pueblo de renta, y eso cambia dónde está tu riesgo

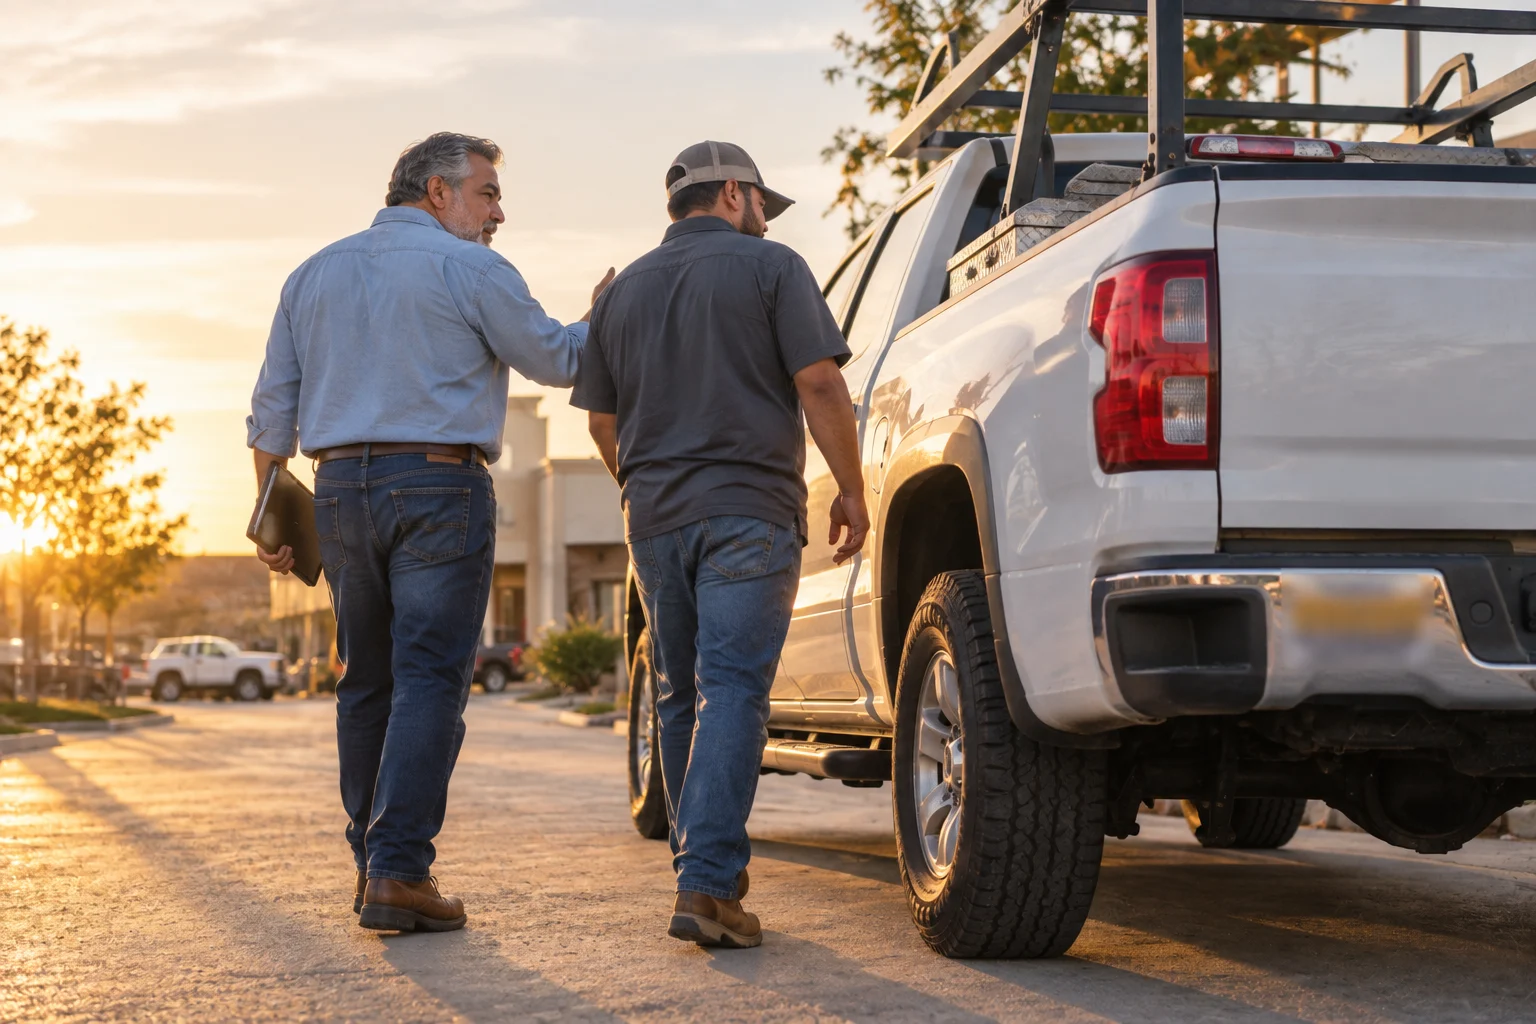
    Asesor de seguros revisando cobertura comercial con contratista en Buda, TX

    La ciudad tiene 16,166 habitantes, el 30.5% hispanos, y el 15.2% de la gente mayor de 5 años habla otro idioma en casa (Census QuickFacts; vivienda e ingreso de la Encuesta sobre la Comunidad Estadounidense 2020-2024).

    Casi todo lo que se escribe en español sobre seguros en el centro de Texas está escrito para alguien que acaba de llegar, renta un cuarto y quiere la aseguranza de carro más barata que exista. Buda no es ese mercado.

    Aquí el cliente típico es dueño de su casa, esa casa vale cerca de medio millón de dólares, y el gasto que de verdad le puede pegar no es una multa de tránsito. Es la carta de la aseguradora diciendo que no le van a renovar la póliza de la casa.

    Por eso esta página dedica más espacio a tu casa que a tu carro. Es donde está el dinero, y es lo que nadie te está explicando en español.

    ¡Contácte Ahora!

    La ruta de 60 días: qué hacer si no te renuevan el seguro de la casa

    Si tu aseguradora no te renueva, tienes 60 días y 4 movimientos. Esta es la ruta, con las fechas que marca la ley de Texas.

    Día 0. Llega la carta. El Código de Seguros de Texas, sección 551.105, obliga a la aseguradora a avisarte a más tardar 60 días antes de que venza la póliza. ¿Te avisó tarde? La misma ley dice que la aseguradora debe renovarte la póliza si tú lo pides. Guarda el sobre con la fecha del matasellos.

    Día 1 a 5. Pide la razón por escrito, aunque ya te la deban. Desde el 1 de enero de 2026, la ley HB 2067 obliga a la aseguradora a darte por escrito el motivo de un rechazo, una cancelación o una no renovación, sin que tú lo pidas. Antes solo te lo daban si insistías. Esa hoja es tu herramienta: si el motivo es un techo de 18 años o una reparación pendiente, eso se arregla y vuelves a calificar. Si nunca te llega, puedes poner una queja en el Departamento de Seguros de Texas, al 800-252-3439 o en tdi.texas.gov.

    Día 5 a 30. Vuelve a cotizar el mercado normal. Aquí es donde una agencia independiente vale lo que cuesta: cotizamos varias compañías a la vez en lugar de que tú llames a una por una. Compara con límites y deducibles parecidos. El precio de abajo, solo, no te dice nada. TDI tiene una herramienta pública, HelpInsure, para ver y comparar pólizas de casa y auto que se venden en tu zona.

    Día 30 a 50. Si ya te rechazaron 2 compañías, entra el Texas FAIR Plan. El FAIR Plan es el mercado de último recurso del estado. Tres reglas que casi nadie publica:

    • Necesitas que 2 aseguradoras con licencia en Texas te hayan negado la cobertura.
    • No puedes aplicar tú. El FAIR Plan solo acepta solicitudes enviadas por un agente con licencia. Si nadie te está armando el expediente, no hay solicitud.
    • Cada 2 años tienes que volver a intentar el mercado normal para seguir siendo elegible. El FAIR Plan también rechaza propiedades en mal estado, desocupadas o con daño existente. Si tu casa tiene una reparación pendiente, arréglala antes, no después.

    Día 50 a 60. Cierra antes de que venza. Que no se te empalme la fecha. Un día sin cobertura y tu banco puede comprarte una póliza forzada, que cuesta más y te cubre menos.

    HB 2067 y SB 458: lo que cambió en tu póliza el 1 de enero de 2026

    HB 2067: te deben decir por escrito por qué te dijeron que no

    Aplica a solicitudes hechas y pólizas emitidas o renovadas a partir del 1 de enero de 2026. La aseguradora debe entregarte por escrito la razón de un rechazo, una cancelación o una no renovación, sin que tú la pidas.

    Hay una segunda parte que le sirve a todo el estado: las aseguradoras tienen que mandarle a TDI, por lo menos cada tres meses, un reporte con esos motivos ordenados por código postal, y TDI los va a publicar. Con el tiempo vas a poder ver qué compañías cancelan más en el 78610 y por qué. Eso antes no existía.

    Un aviso honesto sobre eso: TDI todavía no adopta las reglas que definen cómo se recopilan esos datos, así que el reporte público por código postal aún no está disponible. Lo que sí está vigente desde el 1 de enero de 2026 es tu derecho a recibir la carta por escrito.

    SB 458: ahora tu póliza trae cláusula de avalúo

    Todas las pólizas de auto personal y de vivienda entregadas, emitidas o renovadas a partir del 1 de enero de 2026 en Texas deben incluir una cláusula de avalúo (Capítulo 1813 del Código de Seguros). Sirve para cuando tú y la aseguradora no se ponen de acuerdo en cuánto vale el daño: cada parte nombra un tasador, y si no coinciden, escogen un árbitro neutral. La decisión de dos de los tres es la que manda.

    La ley entró en vigor el 1 de septiembre de 2025, pero aplica a las pólizas desde el 1 de enero de 2026. TDI todavía no adopta las reglas que fijan los plazos del proceso.

    Lo que el avalúo no resuelve es si el daño está cubierto o no. Eso es otra pelea. No aplica a pólizas comerciales ni a TWIA.

    ¡Llámanos!

    Testimonios

    Descubra lo que Dicen Nuestros Clientes

    Cotizar toma unos 15 minutos por teléfono o WhatsApp, y no necesitas cita.

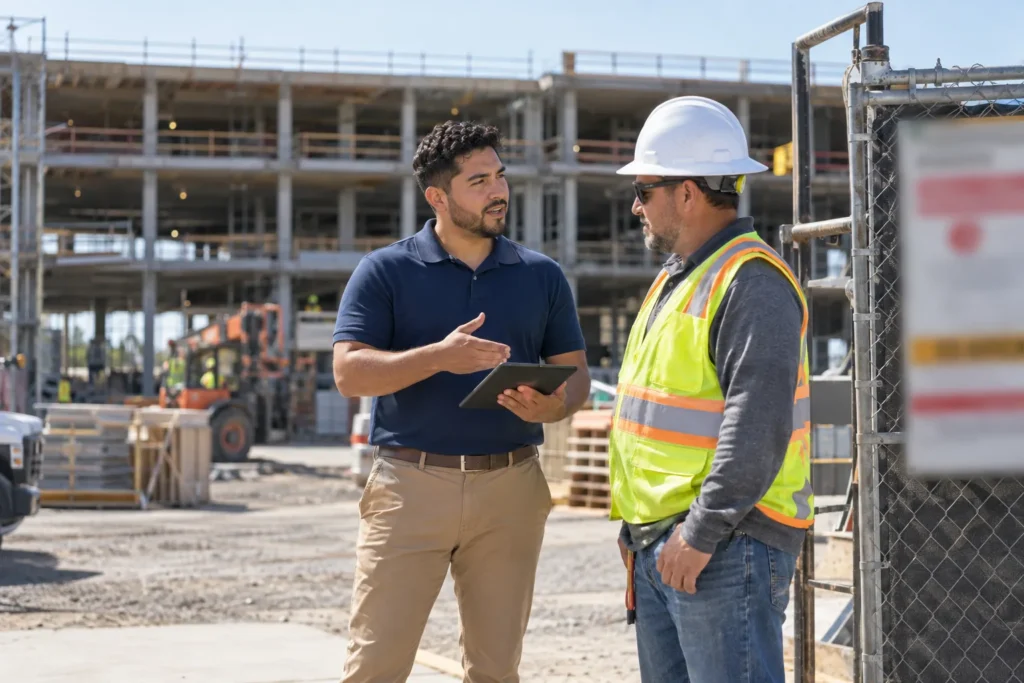
    Consultor de seguros inspeccionando camioneta comercial con empresario en Buda, Texas

    Para el carro: identificación, ITIN o seguro social, placa o VIN, y tu dirección en Buda. Los 4 de la lista de arriba.

    Para la casa, junta esto antes de llamar:

    • Año de construcción.
    • Material del techo y aproximadamente qué edad tiene. Este dato cambia el precio más que casi cualquier otro.
    • Mejoras hechas: techo nuevo, cableado, plomería, panel eléctrico, y en qué año.
    • El costo estimado de reconstrucción, no el precio de venta.
    • Tu póliza actual, si ya tienes una. Con eso comparamos manzanas con manzanas.
    • Si sabes si tu dirección está dentro o fuera de la zona de inundación del mapa del 17 de enero de 2025.

    Después de la llamada: comparamos el mercado para tu perfil, te explicamos en español las coberturas, los deducibles y las exclusiones, y si eliges una y la aseguradora aprueba, emitimos. La tarjeta de auto sale el mismo día, siempre. El certificado de seguro de negocio sale el mismo día casi siempre. Pagos mensuales, autopago o ACH.

    ¡Llámanos!

    Cierre

    Si vives en Buda y tu renovación llega en los próximos 60 días, llámanos antes de firmarla. Revisamos el deducible de viento y granizo, la edad de tu techo y qué pasa con la inundación, y te decimos en español si te conviene quedarte o moverte.

    Ponte en Contacto

    Conoce nuestro equipo de profesionales

    Lizabe Moreno

    Lizabe Moreno

    Cargo: Agente de Seguros

    Ingrid López

    Ingrid López

    Cargo: Agente de Seguros

    Janeth López

    Janeth López

    Cargo: Agente de Seguros

    Preguntas frecuentes

    ¿Puedo asegurar mi carro en Buda sin licencia de Texas?

    Sí. En Texas el seguro va sobre el vehículo, no sobre tu licencia. Las compañías con las que trabajamos aceptan matrícula consular, pasaporte, licencia extranjera o ITIN, y no te piden número de seguro social. La aceptación final la decide cada aseguradora. Tener póliza no te da permiso para manejar: eso es otra cosa y te la explicamos aparte.

    ¿Mi seguro de casa en Buda cubre inundación?

    No. La mayoría de las pólizas de vivienda no cubren daño por inundación, según el Departamento de Seguros de Texas. La inundación va en una póliza aparte y normalmente tiene 30 días de espera antes de activarse. Buda usa los mapas FIRM con fecha del 17 de enero de 2025; busca tu dirección en msc.fema.gov antes de comprar o renovar.

    ¿Cuánto cuesta el seguro en Buda, TX?

    Depende del carro, de los conductores, del historial, de la dirección, de la edad del techo y de los límites y deducibles que elijas. No hay una tabla oficial de precios por código postal para el 78610, y cualquier página que te dé una cifra exacta para Buda la sacó de un promedio estatal, no de una tarifa local. Lo que sí puedes hacer: comparar pólizas de casa y auto que se venden en tu zona en HelpInsure, la herramienta pública de TDI. O llamarnos y lo hacemos contigo. La cotización no cuesta.

    ¿Puedo comprar el seguro de inundación cuando ya viene la tormenta?

    No te va a servir. La mayoría de las pólizas de inundación tienen 30 días de espera antes de activarse, según el Departamento de Seguros de Texas. Comprarla el martes no te cubre el jueves. Si tu casa está cerca de Onion Creek o en la zona marcada del mapa del 17 de enero de 2025, el momento de comprarla es ahora, no en temporada de tormentas.

    ¿Qué pasa si tengo un accidente y la aseguradora me ofrece menos de lo que cuesta la reparación?

    Desde el 1 de enero de 2026, tu póliza de auto personal o de casa trae cláusula de avalúo por ley (SB 458, Capítulo 1813 del Código de Seguros). Cada parte nombra un tasador y, si no se ponen de acuerdo, un árbitro neutral decide. El avalúo resuelve el monto del daño, no si el daño está cubierto.

    Call Now to (512) 609-0945