
Seguro de auto de pago por milla en Texas: la regla de las 900 millas
Escrito por: Lizabe Moreno
Revisado por: Janeth Lopez, CEO y Fundadora de Paga-Menos Insurance Group
Última revisión: 14 de octubre de 2026
El seguro de auto de pago por milla te cobra una tarifa base fija cada mes, más una tarifa por cada milla que recorre tu carro. Te puede salir más barato si manejas poco: menos de unas 900 millas al mes por carro. Esa cifra sale del promedio más reciente de la Administración Federal de Carreteras (FHWA): en 2024, un vehículo ligero en EE. UU. recorrió en promedio unas 10,800 millas. Si manejas al trabajo todos los días, usas el carro para trabajar o no tienes licencia de Texas, haz primero la prueba de 3 preguntas que te dejo más abajo.
Llevo 15 años como agente de seguros. En nuestra agencia, que atiende Austin y todo Texas, las 2 preguntas que más escucho son si se puede asegurar un carro sin licencia y cómo conseguir el seguro más barato. Esta guía responde la segunda para quien maneja poco, sin olvidar la primera.
¿Qué es el seguro de auto de pago por milla?
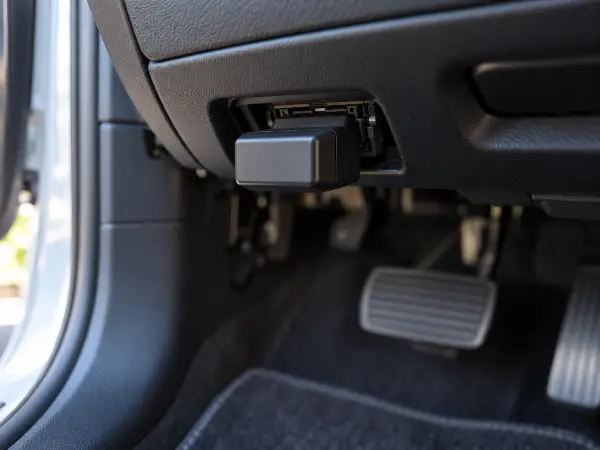
El seguro de auto de pago por milla es una póliza personal que se cobra en 2 partes: una tarifa base fija y una tarifa por cada milla que recorre tu carro en el mes. La compañía cuenta las millas con un aparato conectado al carro, con una aplicación en tu teléfono o con fotos del odómetro.
En Texas hay compañías que lo venden. El Departamento de Seguros de Texas (TDI) lo describe así en su guía para consumidores: estas pólizas cobran “una cantidad base además de una tarifa por la cantidad de millas que usted conduce cada mes”.
Puede llevar las mismas coberturas que una póliza normal: responsabilidad civil, colisión, comprensiva y las demás que elijas. La responsabilidad civil tiene que cumplir con el mínimo de Texas: $30,000 por lesiones o muerte de una persona, $60,000 por lesiones o muerte de 2 o más personas en un mismo choque y $25,000 por daños a la propiedad de otros (Código de Transporte de Texas, sección 601.072). Lo que cambia es la forma de calcular el precio.
¿Cuántas millas al mes es manejar poco en 2026?
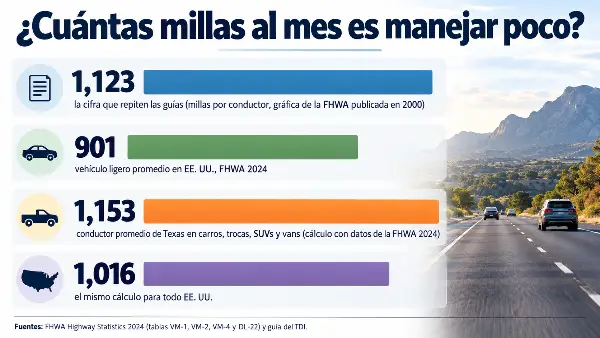
Para un seguro que te cobra por carro, manejar poco es recorrer menos de unas 900 millas al mes con cada vehículo. Según las tablas de 2024 de la FHWA, en EE. UU. un vehículo ligero recorrió en promedio 10,812 millas ese año si mide hasta 121 pulgadas entre ejes, y 10,707 si es más largo. Las 2 cifras dan unas 900 millas al mes.
La guía del TDI usa otra cifra, y también la repiten páginas de seguros que salen arriba en Google: 13,476 millas al año, o 1,123 al mes. El TDI dice que “el automóvil promedio se conduce 13,476 millas al año”. La fuente es una gráfica de la FHWA que mide millas por conductor, no por carro, y que se publicó con su informe de carreteras del año 2000. Esa cifra hace que más gente crea que maneja poco.
En Texas se maneja más
Las tablas de la FHWA de 2024 también muestran que por las calles y carreteras de Texas se recorrieron 308,461 millones de millas ese año. El estado tenía 19,543,658 conductores con licencia. Si contamos solo carros, trocas, SUVs y vans, salen unas 13,800 millas al año por conductor, unas 1,150 al mes. El mismo cálculo para todo el país da unas 12,200 millas.
Es una cuenta nuestra con datos federales, y tiene límites: incluye a conductores de otros estados que pasan por Texas, y no todos los que tienen licencia manejan.
Mi lectura de estos números: con la misma regla del TDI, el conductor promedio de Texas ya queda arriba del límite, aunque por poco. La medida por carro baja el límite a 900 millas, y así califican todavía menos personas. Por eso creo que el seguro por milla le conviene a menos texanos de lo que sugieren los anuncios. Tu odómetro tiene la última palabra.
Cómo te cobran: tarifa base, millas y tope diario
Pagas una tarifa base aunque el carro no se mueva, más una tarifa por cada milla del periodo de cobro. Por eso tu pago cambia de un mes a otro.
La compañía cuenta las millas de una de estas 3 formas:
- Un aparato que se conecta al puerto de diagnóstico del carro (OBD-II), que por lo general está debajo del tablero, del lado del volante.
- Una aplicación en tu teléfono que usa el GPS.
- Fotos del odómetro. El TDI recomienda preguntar por esta opción si tu carro es antiguo y no tiene conexión.
Hay compañías que ponen un tope de millas por día, para que un viaje largo no te salga carísimo. No todas lo tienen, así que pregunta cuál es el tope antes de firmar.
Si el viaje es a México, hay otro tema. El Departamento de Estado de EE. UU. advierte que en México se requiere seguro de auto mexicano para todos los vehículos. Vas a necesitar una póliza mexicana aparte, pagues tu seguro de Texas por milla o por mes.
¿En qué se diferencia de una póliza normal?
Las coberturas pueden ser las mismas. Lo que cambia es cómo te cobran, cómo cuentan tus millas y si tu pago se mueve de un mes a otro.
| Seguro de auto de pago por milla | Póliza normal | |
| Cómo se calcula lo que pagas | Tarifa base más una tarifa por cada milla del mes | Una prima por todo el periodo de la póliza |
| Tu pago de cada mes | Sube y baja con las millas que manejas | Por lo general no cambia de un mes a otro, salvo que cambies la póliza |
| Cómo cuentan tus millas | Con un aparato, una aplicación o fotos del odómetro | No las cuentan cada mes; si manejas poco, pide el descuento por poco millaje |
| Qué más puede registrar | Según el método: hora, lugar, frenazos y uso del celular | La póliza no usa aparato ni aplicación, a menos que te inscribas en un programa que mide cómo manejas |
| Le puede convenir más a | Quien recorre menos de unas 900 millas al mes con cada carro | Quien maneja al trabajo a diario o hace viajes largos seguido |
Para quien gana por hora o por temporada, las 2 opciones tienen ventajas y desventajas. Un mes en que manejas menos, el pago por milla baja. Pero un mes con un viaje familiar o con trabajo lejos trae una factura más alta. Si tu compañía tiene tope diario, las millas de un día que pasen de ese tope no se cobran. Una póliza normal te deja saber cuánto vas a pagar, y con nosotros la puedes pagar en mensualidades, con pago automático o por ACH.
La prueba de las 3 preguntas antes de cambiarte
Con 3 respuestas que sí, vale la pena pedir una cotización por milla. Con un solo no, empieza por cotizar una póliza normal.
- ¿Cada carro de tu póliza recorre menos de 900 millas al mes? Revisa el odómetro 2 meses seguidos.
- ¿Usas el carro solo para cosas personales? Nada de Uber, entregas, ni llevar herramientas o trabajadores a la obra.
- ¿Calificas y te sientes bien con el conteo de millas? La compañía tiene que aceptarte a ti y a tu carro, y a ti no te debe molestar el aparato, la aplicación o mandar fotos del odómetro.
Si tuviste algún no, aquí hay otras formas de bajar tu seguro sin cambiar de tipo de póliza.
¿Te conviene si manejas al trabajo todos los días?
Depende de qué tan lejos queda tu trabajo, y la cuenta se hace en 1 minuto.
En Austin, el viaje promedio al trabajo dura 23.7 minutos de ida, según la Oficina del Censo (datos de 2020 a 2024). Pongamos que tu trabajo queda a 12 millas. Ida y vuelta son 24 millas al día. En 21 días de trabajo al mes, suman 504 millas solo de ir y venir, sin contar el súper, la escuela o los domingos.
Si el trabajo queda a 20 millas, el puro trayecto ya suma 840 millas al mes. Eso te deja casi en el límite de 900 sin haber manejado a ningún otro lado.
Para quien trabaja desde casa, la cuenta es otra. El TDI menciona a esas personas como buenas candidatas para este seguro. Yo agregaría a las personas jubiladas que ya no manejan a diario, y para ellas tenemos 9 maneras de ahorrar en el seguro de auto.
Y si un carro pasa meses guardado sin que nadie lo maneje, pregúntanos por la cobertura solo comprensiva. Lo protege contra robo, incendio, granizo y vandalismo, pero no es el seguro que la ley pide para manejarlo.
Si usas el carro para trabajar, revisa la cobertura antes que el precio
Una póliza por milla es una póliza personal. Cuando manejas para ganar dinero, pregunta primero si te cubre mientras trabajas, y después compara precios.
En Texas, la ley deja que la aseguradora excluya ciertos accidentes de una póliza personal. Son los que pasan mientras estás conectado a la aplicación de una compañía como Uber o Lyft, y los que pasan desde que aceptas un viaje en la aplicación hasta que se baja el último pasajero. Lo dice la sección 1954.151 del Código de Seguros de Texas.
Las entregas y el trabajo en la obra dependen de lo que diga tu póliza. Trabajamos con gente de la construcción, la pintura, la tablaroca, el aislamiento y la limpieza, y con dueños de taco trucks. Si cargas herramientas, llevas a tu cuadrilla o haces entregas, pregúntanos antes de firmar. Para saber cuál te toca, lee cuándo necesitas seguro comercial y la diferencia entre seguro comercial y personal.
¿Puedo tener seguro por milla sin licencia de Texas?
Con una póliza normal, sí: en Texas puedes asegurar tu carro aunque no tengas licencia de Texas, porque el seguro va sobre el carro. Con un seguro por milla, depende de cada compañía, y ninguna de las guías que revisamos lo aclara.
Antes de llenar una solicitud por milla, pregunta qué identificación acepta la compañía y si te inscribe con licencia de otro país. Si te dicen que no, no te quedas sin seguro: con una póliza normal sí se puede.
Para una póliza normal puedes usar tu matrícula consular, tu pasaporte extranjero, la licencia de tu país, un permiso internacional de manejo, tu carta de ITIN, tu permiso de trabajo de DACA o una identificación de Texas. En esta página te explico cómo asegurar tu carro sin licencia.
Qué datos recopilan y quién los puede ver
Depende de cómo cuenten las millas. Una foto del odómetro solo muestra millas. Un aparato o una aplicación pueden registrar mucho más.
Según la Asociación Nacional de Comisionados de Seguros (NAIC), estos aparatos pueden medir las millas, la hora y por dónde manejas. También pueden registrar arrancones, frenazos, vueltas bruscas, el uso del celular y si se abrieron las bolsas de aire. La NAIC advierte que estos programas pueden terminar subiendo tu prima.
Tus datos de manejo también pueden terminar en otras manos. En enero de 2026, la Comisión Federal de Comercio (FTC) aprobó una orden contra un fabricante de carros acusado de vender datos de ubicación y de manejo sin el permiso de sus clientes. Por 5 años, no puede compartir esos datos con agencias de informes de consumidores. La FTC dice que esas agencias armaron reportes con esos datos y que las aseguradoras los usaron para negar seguros y fijar tarifas.
Antes de firmar, haz las preguntas que sugiere el TDI:
- ¿Qué aparato van a usar y qué van a medir exactamente?
- ¿Cuánto podría ahorrar?
- ¿Pueden usar esa información después de un accidente?
Hay otra salida para quien maneja poco y no quiere que lo rastreen: pide el descuento por poco millaje en una póliza normal. La guía de descuentos del TDI recomienda avisarle a tu compañía si trabajas desde casa o si solo manejas por gusto.
Cómo sacar la cuenta con tus 2 cotizaciones
Pide 2 cotizaciones con las mismas coberturas, una normal y una por milla, y calcula tu punto de equilibrio en millas.
- Al pago mensual de la póliza normal, réstale la tarifa base mensual de la póliza por milla. Si te dan la tarifa base por día, multiplícala por 30.
- Divide el resultado entre la tarifa por milla.
- Ese número es tu punto de equilibrio: las millas al mes en las que las 2 pólizas cuestan lo mismo.
Ahora compara con tu odómetro. Anota la lectura el día 1 y otra vez el día 1 del mes siguiente. Si pasó de 45,210 a 46,050, manejaste 840 millas. Si tu punto de equilibrio es menor que 840, la póliza por milla te sale más cara. Si es mayor, te sale más barata.
Haz la cuenta con 2 o 3 meses, no con 1 solo. Un mes de vacaciones o con un viaje largo te puede engañar. Y si la tarifa base sola ya cuesta lo mismo que tu póliza normal, el seguro por milla te sale más caro desde la primera milla.
Preguntas frecuentes
¿Vale la pena el seguro de auto de pago por milla en Texas?
Puede valer la pena si cada carro recorre menos de unas 900 millas al mes y no lo usas para trabajar. Esa cifra sale del promedio nacional por vehículo de la FHWA para 2024, que fue de unas 10,800 millas al año. Si manejas al trabajo todos los días, compara 2 cotizaciones antes de cambiarte.
¿El seguro de auto de pago por milla cumple con el mínimo de Texas?
Sí, siempre que la póliza incluya la responsabilidad civil mínima que pide la sección 601.072 del Código de Transporte de Texas. Puede llevar las mismas coberturas que una póliza normal, como colisión y comprensiva.
¿Me cubre el seguro por milla si manejo para Uber o hago entregas?
Puede que no. La sección 1954.151 del Código de Seguros de Texas permite excluir de una póliza personal los accidentes que pasan mientras estás conectado a la aplicación. También los que pasan desde que aceptas un viaje hasta que se baja el último pasajero. Las entregas dependen de lo que diga tu póliza, así que pregunta antes de firmar.
¿Cómo saben cuántas millas manejo?
Con un aparato conectado al puerto de diagnóstico del carro, con una aplicación en tu teléfono o con fotos del odómetro. El TDI sugiere preguntar por las fotos del odómetro si tu carro es antiguo. El aparato y la aplicación pueden registrar más que millas, como frenazos, arrancones y uso del celular.
¿Cuántas millas maneja al año un conductor en Texas?
Con las tablas de la FHWA de 2024, nuestro cálculo da unas 13,800 millas al año por conductor con licencia en carros, trocas, SUVs y vans. El mismo cálculo para todo el país da unas 12,200. Para un seguro que cobra por carro, la cifra que más importa es el promedio nacional por vehículo: unas 10,800 millas al año.
¿Me sirve el seguro por milla si trabajo desde casa en Austin?
Puede servirte: es el caso más claro a favor del seguro por milla. El TDI menciona a quienes trabajan desde casa como buenos candidatos para este tipo de póliza. Si tu carro pasa la semana estacionado y recorre menos de 900 millas al mes, pide una cotización por milla y compárala con tu póliza actual.

Janeth López es agente de seguros en Paga Menos Insurance en Austin, Texas, especializada en soluciones de seguros personales y comerciales. Conocida por su excelente servicio al cliente y compromiso en encontrar cobertura accesible, ayuda a clientes en todo Texas a proteger sus hogares, vehículos, negocios y familias con pólizas de seguro personalizadas.