
¿Vale la pena contratar un ajustador público en Texas?
Escrito por: Lizabe Moreno
Revisado por: Janeth Lopez, CEO y Fundadora de Paga-Menos Insurance Group
Última revisión: 22 de octubre de 2026
Contratar un ajustador público vale la pena cuando la pérdida es grande o la aseguradora te pagó muy por debajo de tu estimado, y la diferencia alcanza para cubrir su cobro. En un reclamo chico, su cobro puede ser mayor que lo que te consigue de más. En Texas, un ajustador público puede cobrar hasta el 10% de todo lo que pague tu aseguradora, incluida la parte que nadie te discute, según el Departamento de Seguros de Texas (TDI). Por eso conviene hacer la cuenta antes de firmar. Y si el único desacuerdo es el monto, la ley de Texas ahora pide que las pólizas de casa emitidas o renovadas desde el 1 de enero de 2026 traigan una cláusula de valoración.
¿Qué es un ajustador público?
Un ajustador público es un profesional con licencia del TDI que trabaja para ti, el asegurado, y no para la aseguradora. Revisa el daño, arma el reclamo y negocia el pago con la compañía a cambio de honorarios. En Texas, su contrato tiene que decir en negritas: “WE REPRESENT THE INSURED ONLY”, o sea, “solo representamos al asegurado”.
Si creciste en México, la palabra “ajustador” quizás te suene a lo contrario. Allá, la CONDUSEF define al ajustador como “el representante de la aseguradora”. En Texas también existe ese ajustador: la compañía lo emplea o lo contrata, y la sección 4101.001 del Código de Seguros de Texas dice que ajusta pérdidas “on behalf of an insurer”, es decir, a nombre de la aseguradora. El ajustador público trabaja del otro lado de la mesa.
Los números del TDI muestran cuántos hay de cada lado. En la lista de licencias del TDI que revisamos el 12 de octubre de 2026 aparecen 1,692 licencias activas de ajustador público y 185,149 de ajustadores que trabajan a nombre de aseguradoras: unas 109 por cada ajustador público. Solo 31 de esas licencias de ajustador público tienen una dirección con código postal que empieza con 787, el de Austin y ciudades vecinas como Lakeway y West Lake Hills.
Tu póliza tampoco te puede prohibir contratar uno. La versión 2026 de la Declaración de Derechos del Consumidor del TDI para seguros de casa, que las aseguradoras tienen que entregar desde el 1 de enero de 2027, lo dice así: “Su aseguradora no puede incluir una disposición en su póliza que le prohíba a usted contratar a un ajustador público de seguros con licencia”.
¿Cuánto cobra un ajustador público en Texas?
Hasta el 10% del pago del reclamo, y ese tope incluye sus gastos. La sección 4102.104 del Código de Seguros de Texas le permite cobrar por hora, con una tarifa fija, con un porcentaje o de otra forma. El total no puede pasar del 10% del pago. El formulario de contrato del TDI aclara que ese 10% incluye gastos y costos directos.
Lo que más pesa es la cantidad sobre la que cobra. El TDI pone este ejemplo: si la compañía quiere pagarte $100,000 y tú disputas $20,000, el ajustador público podría cobrarte $10,000. Es la mitad de lo que estás peleando. El TDI también advierte que podrías deberle aunque la compañía no suba su oferta, y que tu deducible lo pagas igual.
Hay 2 reglas a tu favor. Puedes pedir que el cobro se escriba en el contrato como una cantidad fija en dólares, en lugar de un porcentaje (TDI). Y si la aseguradora te paga el límite de tu póliza, o se compromete por escrito a pagarlo, en las 72 horas después de que reportes la pérdida, el ajustador no puede cobrarte un porcentaje. Solo puede cobrar un pago razonable por su tiempo y sus gastos (sección 4102.104).
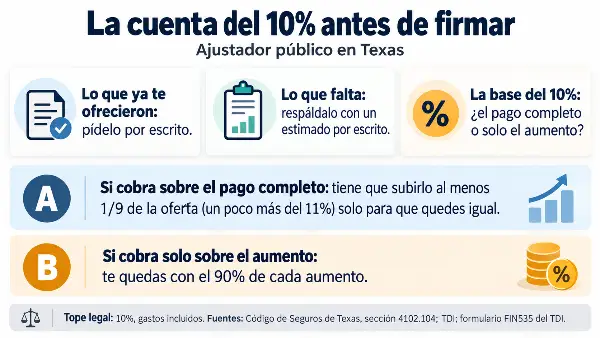
La cuenta del 10%: 3 números antes de firmar
Antes de firmar, junta estos 3 números:
- Lo que ya te ofrecieron. Pide la oferta de la aseguradora por escrito.
- Lo que falta. Respáldalo con un estimado por escrito de quien va a hacer la reparación.
- La base del 10%. Pregunta si cobra sobre el pago completo o solo sobre el dinero nuevo que consiga. El formulario de contrato del TDI tiene una línea para explicar cómo cuentan los pagos que recibiste antes de firmar.
Si el 10% se cobra sobre el pago completo, el ajustador tiene que subir lo que te pagan en al menos 1/9 de la oferta, un poco más del 11%, solo para que quedes igual que sin él. Para salir ganando, tiene que conseguir más que eso. Si cobra solo sobre el dinero nuevo, te quedas con el 90% de cada aumento.
Cuándo suele valer la pena
- Una pérdida grande o complicada. Entre 2019 y 2023, los reclamos de seguro de casa por incendio y rayo promediaron $88,170 en Estados Unidos. Los de viento y granizo promediaron $14,747, según el Insurance Information Institute (Triple-I) con datos de ISO que no incluyen Texas.
- Un pago muy por debajo de tu estimado por escrito, cuando la diferencia es mayor que lo que te cobraría.
- Un reclamo con tantas partes que no tienes tiempo de documentarlas todas, como un robo con un inventario largo.
Si la compañía te negó el reclamo por un tema de cobertura, consulta también a un abogado: el ajustador público no puede darte consejos legales.
Cuándo es probable que no
- Lo que falta es menos de 1/9 de la oferta y el 10% se cobra sobre el pago completo.
- La aseguradora ya te pagó el límite de la cobertura que aplica. El pago del reclamo no pasa de ese límite.
- El desacuerdo es solo sobre el monto y la diferencia es chica. Compárala con lo que cuesta una valoración: pagas a tu valuador y la mitad de los gastos del árbitro.
- Te ofrecen el contrato en la puerta, después de las 9 p.m. o con prisa por firmar.
¿Un ajustador público hace más rápido el reclamo?
No, según los únicos datos de gobierno que encontramos, y son de Florida, no de Texas. La oficina de análisis de la Legislatura de Florida (OPPAGA) revisó 76,321 reclamos presentados entre marzo de 2008 y junio de 2009 ante la aseguradora estatal de ese estado. Según su informe de 2010, los reclamos sin catástrofe tardaron una mediana de 115 días en cerrarse con ajustador público y 41 días sin él. Esos mismos reclamos recibieron un pago estimado de $9,379 con ajustador público y de $1,391 sin él.
El informe no resta los honorarios. Y entre los reclamos sin catástrofe, los ajustadores públicos aparecían en el 54% de los reabiertos y en el 24% de los nuevos, así que no compara reclamos iguales. Lo que sí muestra es que, con ajustador público, los asegurados recibieron más dinero y esperaron más.
Los plazos que tu aseguradora tiene que cumplir en 2026
Estos plazos corren igual con o sin ajustador público. Están en el capítulo 542 del Código de Seguros de Texas:
- Dentro de los 15 días después de tu aviso, la compañía tiene que confirmar que recibió el reclamo, empezar a investigar y pedirte lo que necesite.
- Dentro de los 15 días hábiles después de tener todo lo que pidió, tiene que aceptar o rechazar el reclamo por escrito. Si lo rechaza, tiene que darte las razones.
- Si dentro de ese plazo te avisa que necesita más tiempo y te dice por qué, tiene hasta 45 días después de ese aviso para decidir.
- Dentro de los 5 días hábiles después de aceptarlo, tiene que pagarte.
- Cada plazo se alarga 15 días cuando hay una catástrofe por clima o un desastre natural grave, según los defina el comisionado de seguros.
Las aseguradoras de líneas excedentes (surplus lines) tienen 30 días hábiles para confirmar que recibieron tu reclamo y 20 días hábiles para pagar. Si una compañía no cumple estos plazos en un reclamo que sí debía pagar, la sección 542.060 la obliga a pagar también intereses del 18% al año y honorarios de abogado. En reclamos por daños del clima, la tasa de interés se calcula de otra forma.
10 reglas de la ley de Texas antes de firmar con un ajustador público
La ley de Texas le pone reglas al contrato y a la conducta del ajustador público. Revisa estas 10 antes de firmar:
- Tiene licencia del TDI. Búscala por nombre o número en la búsqueda de licencias del TDI o llama al 800-252-3439. Por teléfono también te dicen si tiene quejas o sanciones.
- El contrato es el formulario del TDI, llamado FIN535, u otro contrato que el TDI aprobó antes de usarse. El FIN535 dice en inglés que no tienes que firmarlo para hacer tu reclamo.
- Tienes 72 horas para cancelarlo. Avisa por escrito, por correo certificado o registrado con acuse de recibo, o entrega el aviso en persona. Pasadas las 72 horas, el TDI advierte que ya no puedes salirte, salvo que el ajustador no tenga licencia (regla 10).
- El cobro queda por escrito: el método, el porcentaje o la cantidad, y cómo cuentan los pagos que ya recibiste. El tope es 10%, gastos incluidos.
- Tu nombre va en cada cheque del reclamo. El ajustador no puede firmarlo ni endosarlo por ti (sección 4102.104).
- No puede hacer tus reparaciones ni tener intereses económicos en la empresa que las haga (sección 4102.158). Tampoco puede cobrar una comisión por mandarte con un abogado, un contratista o un valuador (sección 4102.164).
- Solo puede ofrecerte sus servicios entre las 9 a.m. y las 9 p.m. de lunes a sábado, y entre el mediodía y las 9 p.m. el domingo. Mientras un desastre natural está en curso, no puede buscarte (secciones 4102.151 y 4102.152).
- No puede darte consejos legales ni usar placa mientras trabaja (TDI).
- No puede impedir que hables con tu aseguradora (TDI).
- Si no tiene licencia, puedes anular el contrato y no le debes nada por su trabajo (sección 4102.207).
El TDI resume buena parte de estas reglas en su página sobre ajustadores públicos.
Quién puede tocar a tu puerta después de una granizada
En 2025, Texas tuvo 902 eventos de granizo con piedras de 1 pulgada o más, más que cualquier otro estado, según el Triple-I con datos del Servicio Meteorológico Nacional. Después de una tormenta, las ofertas llegan a la puerta. Las reglas 6 y 7 ya aplican al ajustador público. Para quien hace la reparación, la ley de Texas marca 2 límites más:
- Un contratista no puede actuar como ajustador público ni anunciar que va a manejar tu reclamo en una propiedad que repara o que podría reparar (sección 4102.163).
- Quien cobra con dinero de tu reclamo no puede pagarte ni perdonarte el deducible sin el consentimiento de la aseguradora. Hacerlo es un delito menor clase B (sección 27.02 del Código de Negocios y Comercio de Texas).
Antes de firmar con quien llega a tu puerta, revisa cómo elegir un contratista sin poner en riesgo tu seguro. Si tu techo ya tiene años, revisa también cuánto paga tu póliza por un techo de 20 años.
Las 5 salidas cuando la oferta no alcanza
La Declaración de Derechos del Consumidor del TDI dice que puedes disputar lo que te pagan o lo que cubre tu póliza. Puedes usar más de una de estas salidas:
| Salida | De qué lado está | Qué hace | Costo o límite |
| Tu agente de seguros | Vende para la aseguradora | Puede actuar por ti en el reclamo de una póliza que él te vendió, sin licencia de ajustador público | Pregúntale si cobra por ayudarte |
| Ajustador público | Solo de tu lado | Revisa el daño, arma el reclamo y negocia el pago | Hasta 10% del pago, gastos incluidos |
| Valoración | Un valuador por cada parte y un árbitro que escogen los 2 | Fija solo el monto del daño, y el resultado obliga a las 2 partes | Pagas a tu valuador y la mitad de los gastos del árbitro |
| Queja ante el TDI | El regulador estatal | Le pide una respuesta a la compañía en 15 días, con 10 días más si la compañía los pide | No puede obligar a pagar si la compañía no violó la ley ni tu póliza |
| Abogado | Solo de tu lado | Te asesora sobre tus derechos y puede demandar | En reclamos por daños del clima, la ley pide avisar por escrito 61 días antes de demandar |
Si el desacuerdo es sobre cuánto vale el daño, la valoración está hecha para eso. Si es sobre lo que cubre tu póliza, habla con un abogado. Según el TDI, el Colegio de Abogados del Estado de Texas (State Bar of Texas) puede ayudarte a encontrar uno.
La valoración: la cláusula que la ley de Texas pide en tu póliza
Desde el 1 de enero de 2026, toda póliza de casa o de auto personal que se emite o se renueva en Texas tiene que traer una cláusula de valoración, también llamada avalúo (appraisal). Lo pide el capítulo 1813 del Código de Seguros, que agregó la ley SB 458 de 2025. La valoración resuelve solo cuánto vale el daño, no si está cubierto. El resultado es obligatorio para ti y para la compañía, salvo que haya fraude, un accidente, un error importante o una decisión tomada sin autoridad.
La versión 2026 de la Declaración de Derechos del Consumidor del TDI lo dice así: “Usted o su compañía de seguros tienen derecho a exigir una valoración para resolver las disputas sobre el monto requerido para reparar o reemplazar la propiedad suya que ha sufrido daños”.
Según el TDI, cada parte contrata a su valuador, y los 2 escogen a un árbitro (umpire), que decide si ellos no se ponen de acuerdo. Revisa en tu póliza el plazo para pedir la valoración. El TDI explica tus opciones para disputar un pago bajo.
Si tu póliza se renovó por última vez antes del 1 de enero de 2026, revisa si ya trae la cláusula: la ley aplica desde tu siguiente renovación. No aplica a las pólizas comerciales. Como también cubre el auto personal, te sirve si tu carro es pérdida total y no estás de acuerdo con el valor.
¿Tu agente te puede ayudar con el reclamo?
Sí, y la ley de Texas se lo permite sin licencia de ajustador público. La sección 4102.051 del Código de Seguros no le pide esa licencia a un agente de propiedad y accidentes cuando actúa por ti en una pérdida bajo una póliza que él emitió. Pero hay que decirlo claro: tu agente vende para la aseguradora, y la sección 4001.051 lo trata como agente de la compañía. El ajustador público, en cambio, solo te representa a ti.
Llama primero a tu agente con la carta de la aseguradora a la vista. Así sabes si el desacuerdo es sobre el monto, donde aplica la valoración, o sobre la cobertura, que se discute con la póliza y, si hace falta, con un abogado. Antes de firmar con alguien, revisa con tu agente qué cubre tu póliza de casa.
Si tienes un negocio
Un ajustador público también puede manejar reclamos de tu local o de los bienes de tu negocio. La ley de Texas cubre su trabajo en cualquier póliza que asegure bienes inmuebles o bienes muebles (sección 4102.001), con el mismo tope del 10% y las mismas reglas del contrato. Lo que cambia es la valoración: el capítulo 1813 no aplica a las pólizas comerciales. Revisa la cláusula de valoración de tu seguro de negocio y conoce las reclamaciones más comunes de los negocios en Texas.
Contratar un ajustador público en Texas puede dejarte más dinero en una pérdida grande, siempre que la cuenta del 10% te favorezca y el contrato cumpla la ley. Antes de firmar, ten a la mano la oferta, tu estimado y la base del cobro. Para revisar la oferta en español antes de firmar con nadie, llama al (512) 609-0945 o déjanos tus datos en la página para contactarnos. En Paga Menos no somos ajustadores públicos ni abogados, y este artículo es información general, no asesoría legal.
Preguntas frecuentes
¿Qué es un ajustador público?
Es alguien con licencia del Departamento de Seguros de Texas (TDI) que representa al asegurado, no a la aseguradora, en un reclamo de propiedad. Se encarga de revisar el daño, preparar el reclamo y negociar con la compañía. Su contrato lo dice en inglés: “WE REPRESENT THE INSURED ONLY”.
¿En qué se diferencia un ajustador público del ajustador de la aseguradora?
El ajustador de la aseguradora trabaja a nombre de la compañía, según la sección 4101.001 del Código de Seguros de Texas. El ajustador público solo te representa a ti. En la lista de licencias del TDI hay unas 109 licencias de ajustadores que trabajan para aseguradoras por cada licencia de ajustador público.
¿Puedo cancelar el contrato con un ajustador público?
Sí, tienes 72 horas desde que lo firmas. El aviso tiene que ir por escrito, por correo certificado o registrado con acuse de recibo, o en persona. Pasado ese plazo, el TDI dice que ya no puedes salirte del contrato, salvo que el ajustador no tenga licencia.
¿Cómo sé si un ajustador público tiene licencia en Texas?
Puedes buscarlo con su nombre o su número de licencia en la página del TDI, o llamar a la línea de ayuda del TDI al 800-252-3439. En esa llamada te confirman la licencia, las quejas y las sanciones que tenga. Si firmaste con alguien sin licencia, la ley de Texas te permite anular el contrato.
¿Un contratista puede manejar mi reclamo de seguro?
No. En Texas, quien repara o podría reparar tu propiedad no puede trabajar como tu ajustador público ni anunciarse para manejar tu reclamo. Y al revés: un ajustador público no puede participar en la reparación de tu casa.
¿Con un ajustador público el reclamo se resuelve más rápido?
No, según el único estudio de gobierno que encontramos, que es de Florida. En ese estudio, los reclamos sin catástrofe con ajustador público se cerraron en una mediana de 115 días, contra 41 días de los que no tenían uno. No encontramos datos de Texas.
¿Qué es la valoración en el seguro de casa?
Es un proceso para resolver un desacuerdo sobre el monto del daño entre tú y tu aseguradora. No decide si el daño está cubierto. Cada parte nombra a un valuador, y un árbitro decide si ellos no llegan a un acuerdo. Las pólizas de casa y de auto personal emitidas o renovadas en Texas desde el 1 de enero de 2026 tienen que incluirla.

Janeth López es agente de seguros en Paga Menos Insurance en Austin, Texas, especializada en soluciones de seguros personales y comerciales. Conocida por su excelente servicio al cliente y compromiso en encontrar cobertura accesible, ayuda a clientes en todo Texas a proteger sus hogares, vehículos, negocios y familias con pólizas de seguro personalizadas.