Ubicación Cubrimos todo el Estado de Texas
Teléfono (512) 609-0945
Email info@segurosenaustin.com

Agencia de Seguros en Dove Springs, TX

Seguro de carro, casa, inquilino, inundación y negocio para el 78744, cotizado en español por WhatsApp o por teléfono en unos 15 minutos. Te damos precios de varias aseguradoras en una sola conversación y pagas cada mes. La tarjeta de tu seguro de carro te llega el mismo día. Licencia de agencia del Departamento de Seguros de Texas (TDI) #1902026. Cotizamos con licencia de Texas, licencia de tu país, matrícula consular o pasaporte.

¡Llámanos!

    [honeypot last-name class:d-none move-inline-css:true]

    ¿Qué seguro necesitas hoy?

    Vendemos seguro de auto, comercial, de casa y de vida en Austin y en todo Texas. Atendemos a conductores con licencia de Texas, con licencia de otro país o sin licencia. Cada póliza se arma según tu presupuesto, y te explicamos cada cargo en español.

    Seguros en Dove Springs con Paga Menos Insurance

    Paga Menos Insurance tiene licencia de agencia en Texas desde 2014 (TDI #1902026). Como agencia de seguros en Austin, cotiza seguro de auto, casa, inquilino, inundación, vida y negocio para Dove Springs (78744) en español, por WhatsApp o al (512) 609-0945. Cotizar toma unos 15 minutos, y si contratas auto, la tarjeta sale ese mismo día. En Austin, una póliza de inundación del NFIP cuesta en promedio $670 al año (Ciudad de Austin), y por ley tu carro necesita por lo menos cobertura 30/60/25 (TDI).

    Dove Springs no se asegura igual que el resto de Austin. Williamson Creek cruza el barrio y Onion Creek corre por el sur. Los 2 se han desbordado. Y si trabajas por tu cuenta en construcción, pintura, sheetrock, aislamiento, limpieza o con un taco truck, tus contratos te piden pólizas que un empleado nunca necesita.

    Seguro de carro en el 78744: lo que exige la ley y lo que conviene cubrir

    En Texas, tu póliza de carro tiene que cubrir por lo menos 30/60/25: hasta $30,000 para cada persona herida, $60,000 en total para los heridos de un mismo accidente y $25,000 para la propiedad de otros (TDI). Esa cobertura paga los daños que causas tú. Tu propio carro no entra.

    Arriba de ese mínimo, el precio depende de tu carro, de tu historial de manejo, de dónde vives y de la aseguradora, así que no hay un precio único para el 78744. Por eso cotizamos tu seguro de carro en Austin en varias aseguradoras durante la misma llamada, con tu carro y tu historial.

    La multa por manejar sin seguro es de $175 a $350 la primera vez y de $350 a $1,000 las siguientes. En la segunda condena te pueden incautar el carro 180 días, y DPS te suspende la licencia hasta que presentes un SR-22.

    12% de los vehículos registrados en Texas, más de 2.4 millones, no aparecen ligados a una póliza de seguro (TDI, 2025). Te recomendamos no rechazar la cobertura contra conductores sin seguro (UM/UIM) ni la protección contra lesiones personales (PIP). Las 2 vienen incluidas en tu póliza a menos que las rechaces por escrito.

    Lo que pasa en las calles del 78744

    Vas a manejar entre obras hasta 2028. TxDOT amplía la I-35 entre Ben White y la SH 45 SE hasta finales de 2028 (Capital Express South, $548 millones). La Ciudad amplía East William Cannon a 4 carriles entre Running Water Drive y McKinney Falls Parkway hasta principios de 2027. En William Cannon, de la I-35 a McKinney Falls, hubo más de 1,000 choques en 5 años, según datos de la Ciudad que publicó KXAN en 2023.

    Una póliza de solo responsabilidad civil no paga tu carro después de un choque. Eso lo paga la cobertura de choque (collision), y si te lo roban, la cobertura amplia (comprehensive). En 2025, los 5 carros más robados en Austin fueron el Hyundai Elantra, la Ford F-150, la Chevy Silverado, el Kia Optima y el Toyota Camry (Policía de Austin).

    Cómo te aseguramos en Dove Springs con licencia de tu país, matrícula o pasaporte

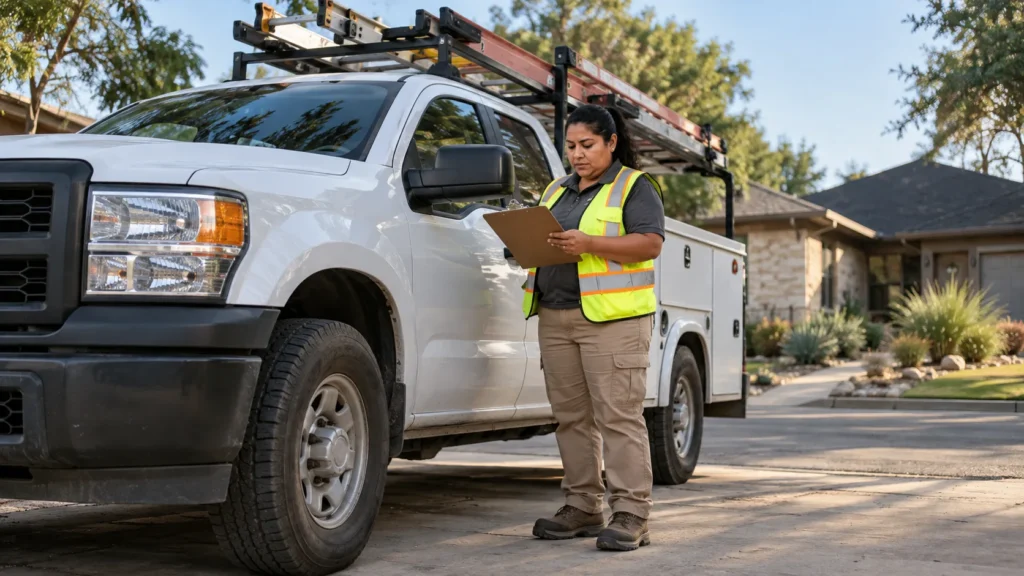
    Contratista revisando su agenda junto a una camioneta de trabajo en Dove Springs, TX

    Sí se puede: hay aseguradoras que venden póliza de carro a quien no tiene licencia de Texas. Cada aseguradora decide qué documentos acepta, y nosotros trabajamos con aseguradoras que aceptan matrícula consular, pasaporte, licencia de otro país e ITIN si no tienes número de seguro social. Junto con cómo pagar menos, es lo que más nos preguntan.

    Tener seguro no te autoriza a manejar. Si estás de visita, puedes manejar con la licencia vigente de tu país hasta 1 año o hasta que te vengas a vivir a Texas, lo que pase primero. DPS pide que esté traducida al inglés o acompañada de un permiso internacional. Si ya vives en Texas, la licencia de tu país solo te sirve los primeros 90 días desde que te mudaste. Después necesitas licencia de Texas para manejar, y manejar sin licencia es un delito menor con multa de hasta $200 la primera vez.

    Para cotizar ten a la mano tu identificación, tu número de seguro social o tu ITIN, el VIN o la placa del carro y un comprobante de tu dirección en Texas. Si te falta algún documento, escríbenos y vemos tu caso.

    SR-22 en Texas

    El SR-22 es el certificado que tu aseguradora presenta ante DPS para probar que tienes seguro. DPS lo pide después de ciertas condenas, por ejemplo por DWI o por manejar sin seguro por segunda vez, y lo mantienes 2 años desde la condena más reciente. Si la póliza se cae antes, DPS te vuelve a suspender la licencia y te pide un SR-22 nuevo. Si no tienes carro, existe el SR-22 para no dueños. Nosotros lo tramitamos con la aseguradora.

    ¡Contácte Ahora!

    Seguro de inundación en Dove Springs: lo que tu póliza de casa no paga

    Tu póliza de casa o de inquilino no paga daños por inundación. Necesitas una póliza aparte, del Programa Nacional de Seguro contra Inundaciones (NFIP) o de una aseguradora privada, y la del NFIP empieza 30 días después de que la compras (FEMA). Comprarla con la tormenta encima ya no sirve. Te la cotizamos en la misma llamada que tu seguro de casa o de inquilino.

    Lo que ya pasó en el 78744

    Dove Springs se ha inundado por 2 arroyos. Williamson Creek devastó casas en Teewood Drive en 1998 y en 2001, y la Ciudad compró esas propiedades y levantó un muro de contención para proteger las casas de Creek Bend Drive (Ciudad de Austin).

    Onion Creek rompió su récord el 31 de octubre de 2013: el medidor de la US 183 llegó a cerca de 41 pies (USGS). Más de 500 casas de Dove Springs y Onion Creek quedaron con daños moderados o graves (KUT). En octubre de 2015 cayó más de 1 pie de lluvia en tan solo 6 horas en partes de Austin (Ciudad de Austin), y unas 400 casas del sureste de la ciudad quedaron dañadas o destruidas (CBS Austin). Desde 1999, la Ciudad ha comprado más de 800 casas en la zona inundable de Lower Onion Creek (Austin Monitor).

    El mapa de la Ciudad y el de FEMA no son el mismo

    En noviembre de 2019 la Ciudad de Austin amplió su planicie de inundación con los datos de lluvia Atlas 14. La antigua zona de 500 años ahora cuenta como zona de 100 años para las reglas de construcción, y unos 3,200 edificios más quedaron adentro (Ciudad de Austin). En Dove Springs, cientos de casas cerca del muro de Creek Bend volvieron a la planicie (KUT).

    Tu banco no usa ese mapa. Si tienes hipoteca, el banco te exige seguro de inundación cuando tu casa sale en zona de alto riesgo en los mapas de FEMA, y esos mapas todavía no incluyen Atlas 14 en Austin. La Ciudad planeaba terminar sus estudios nuevos entre 2026 y 2027 para mandarlos a FEMA (KUT, 2025). Mientras tanto, tu casa puede estar en la zona de riesgo de la Ciudad sin que el banco te pida póliza.

    Que no te la pidan no quiere decir que no la necesites. En todo EE. UU., entre 2014 y 2024, casi 1 de cada 3 reclamos del NFIP vino de fuera de las zonas de alto riesgo (FEMA). Y una inundación de 100 años tiene cerca de 26% de probabilidad de pasar durante una hipoteca de 30 años, según la Ciudad.

    Precio y cobertura del seguro de inundación en Austin

    La póliza promedio del NFIP en Austin cuesta $670 al año, y en la planicie de 100 años normalmente pasa de $1,000 (Ciudad de Austin). El reclamo promedio en Austin era de $21,000 con datos de 2021 (Ciudad de Austin). Austin tiene clase 5 en el sistema de calificación de comunidades de FEMA (Community Rating System o CRS), y desde el 1 de octubre de 2024 eso le baja 25% a las pólizas del NFIP que califican.

    El NFIP cubre hasta $250,000 la estructura y hasta $100,000 tus cosas (FEMA). Si rentas, como 49% de los hogares del 78744, puedes asegurar solo tus cosas, hasta $100,000. Tu carro va aparte: si el agua lo alcanza, solo lo paga la cobertura amplia (comprehensive) de tu póliza de auto, si la tienes (aquí explicamos qué paga tu seguro de auto si se inunda el carro).

    La ayuda de $2,000 de la Ciudad ya cerró

    Entre octubre de 2025 y enero de 2026, la Ciudad de Austin recibió solicitudes para pagar hasta $2,000 de 1 año de seguro de inundación. Era para dueños que vivían en su casa dentro de la planicie de 100 años y ganaban hasta 140% del ingreso familiar mediano (MFI), y lo manejó la Del Valle Community Coalition. En abril de 2026 la Ciudad dijo que ya no aceptaba solicitudes y que no tenía fondos para el año fiscal 2026 (KXAN). En octubre de 2026 no encontramos fondos anunciados para el año fiscal 2026-27. Si te tocó la ayuda, la renovación ya la pagas tú: revisa la fecha para que tu póliza no se venza.

    Revisa tu zona antes de cotizar

    Busca tu dirección en FloodPro, el mapa de planicies de la Ciudad de Austin, y en el Flood Map Service Center de FEMA. Si sale en cualquiera de los 2, o si tu calle ya se ha inundado, mándanos la dirección por WhatsApp y te cotizamos la póliza.

    ¡Llámanos!

    Seguro de negocio para construcción, pintura, limpieza y taco trucks

    El certificado de seguro (COI) es lo primero que te piden para darte un contrato, y por lo general sale el mismo día. Detrás del certificado va la póliza que exige tu cliente: responsabilidad general (general liability), auto comercial o compensación al trabajador.

    Antes de cotizar, pídele a tu cliente por escrito los límites que exige y a quién hay que poner como asegurado adicional. Con esos 2 datos, el certificado sale bien a la primera.

    Lo que te piden según el trabajo

    • Si tienes taco truck, desde el 1 de julio de 2026 necesitas 1 licencia del Departamento Estatal de Servicios de Salud (DSHS) por cada vehículo. La solicitud pide comprobante de seguro de cada vehículo con motor (ley HB 2844), y ese seguro te lo cotizamos como seguro de auto comercial.
    • Para hacer banquetas, entradas de carro o excavación en la vía pública, la licencia de contratista de derecho de vía de la Ciudad de Austin pide responsabilidad general de al menos $500,000 por ocurrencia y $500,000 para productos y operaciones terminadas. La Ciudad tiene que salir como asegurado adicional, con aviso de cancelación de 30 días.
    • En obras para la Ciudad, el condado, el estado o un distrito escolar, la ley exige seguro de compensación al trabajador para cada persona en la obra, subcontratistas incluidos (Código Laboral de Texas, sección 406.096).
    • En obras privadas la compensación al trabajador es opcional. Si tienes empleados y no la tienes, presentas cada año el formulario DWC-005 ante la División de Compensación para Trabajadores (DWC), entre el 1 de febrero y el 30 de abril, y pones avisos para tus trabajadores en inglés y en español. Si un trabajador lesionado te demanda, la ley no te deja alegar que él tuvo la culpa o que aceptó el riesgo (Código Laboral de Texas, sección 406.033). En 2024, 24% de los patrones privados de Texas no tenía esta cobertura (TDI).
    • Si pintas o instalas sheetrock o aislamiento, te recomendamos responsabilidad general, auto comercial para la troca y compensación al trabajador si tienes cuadrilla.

    El 78744 en números

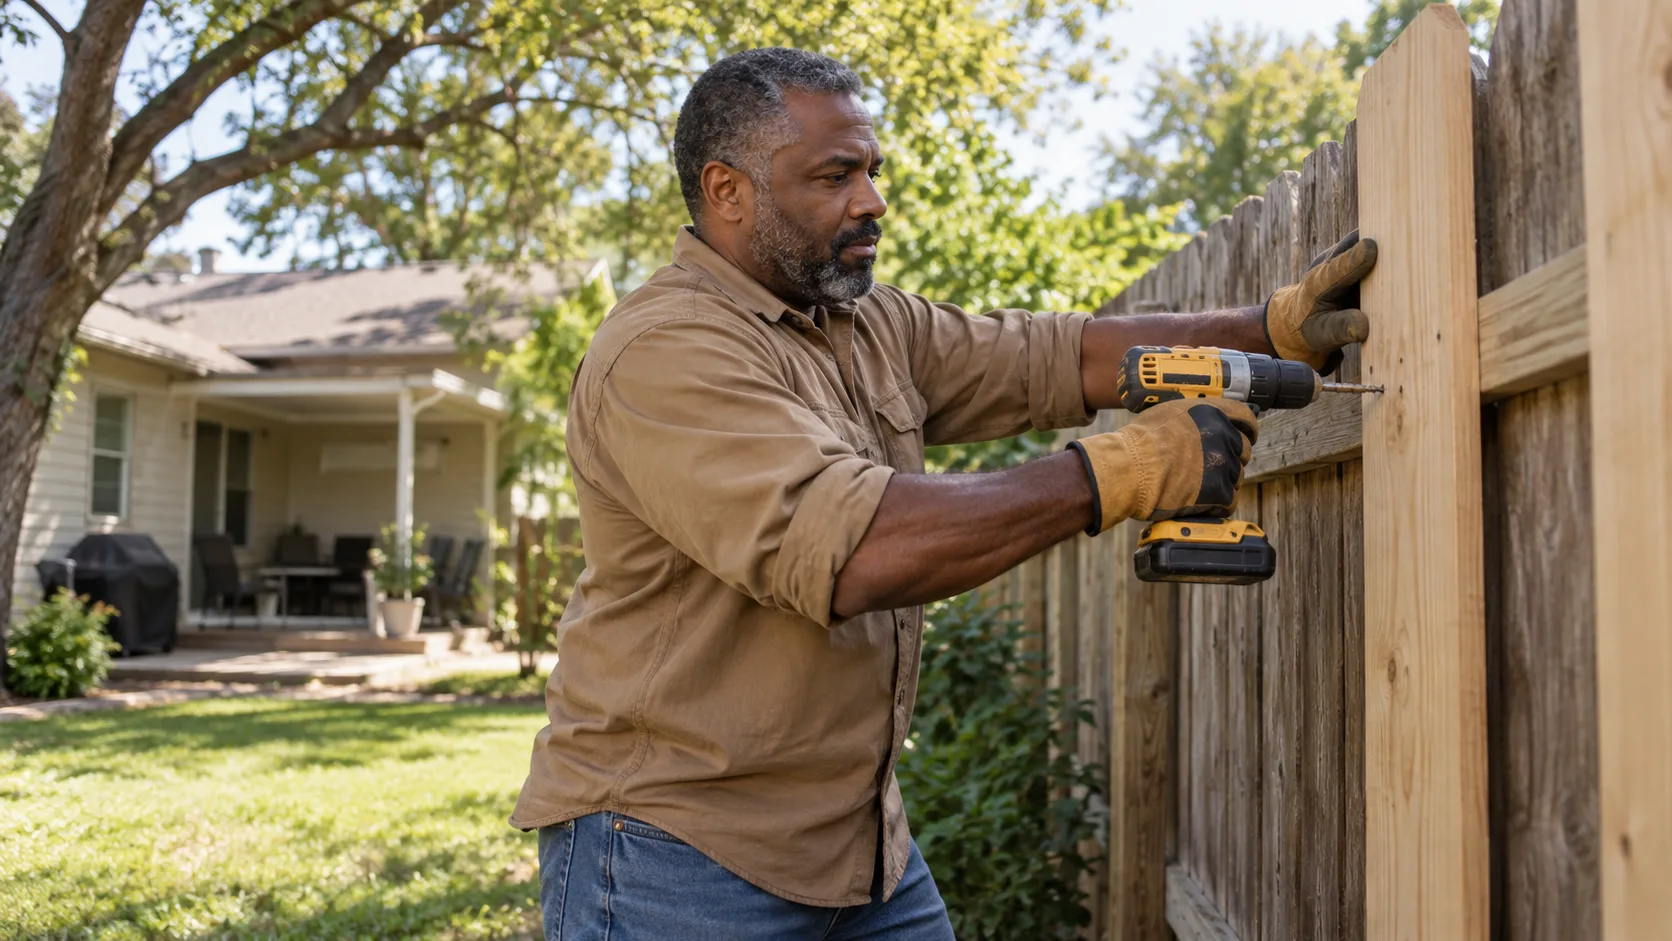
    Propietario reparando una cerca de madera en el patio de su casa en Dove Springs

    En el 78744 viven 50,986 personas y 39% habla español en casa (Censo de EE. UU., Encuesta sobre la Comunidad Estadounidense 2020-2024). Casi 1 de cada 5 personas de 5 años o más dice que habla inglés menos que “muy bien”. Por eso te explicamos cada póliza en español antes de firmar: lo que no cubre y lo que pierdes si rechazas PIP o la cobertura contra conductores sin seguro.

    49% de los hogares renta su vivienda. Casi 6 de cada 10 tienen 2 carros o más, y 82% de la gente que sale a trabajar maneja sola. El ingreso mediano por hogar es de $83,002, unos $10,700 menos que el de todo Austin, así que el pago mensual pesa en la decisión.

    ¡Llámanos!

    Testimonios

    Descubra lo que Dicen Nuestros Clientes

    Qué cambió en 2026 para tu seguro en Dove Springs

    Con la ley HB 2067, vigente desde enero de 2026, la aseguradora que rechaza tu solicitud completa, te cancela la póliza o no te la renueva está obligada a explicarte el motivo por escrito, aunque no se lo pidas. Las aseguradoras también le reportan esos casos a TDI, que publica un resumen por código postal sin nombrar a ninguna aseguradora. Los datos de casa salieron en septiembre de 2026 y los de auto vienen después (Insurance Journal). Esa explicación te dice qué corregir antes de pedir otra cotización.

    Este año también cerró la ayuda de la Ciudad para seguro de inundación, y desde el 1 de julio los food trucks sacan licencia estatal en lugar del permiso de Austin Public Health. Lo que viene es el mapa: si FEMA adopta los estudios nuevos de la Ciudad, más casas del 78744 podrían quedar en zona de alto riesgo para el banco.

    Ponte en Contacto

    El chequeo 78744: lo que revisamos antes de cotizarte

    Antes de darte un precio revisamos 4 cosas, y la cotización toma unos 15 minutos por WhatsApp o por teléfono.

    1. Tu zona de inundación, con tu dirección, en FloodPro y en el mapa de FEMA.
    2. Cuánto pagarías por tu carro en el 78744, con tu historial, comparando varias aseguradoras.
    3. Tu situación de licencia (texana, extranjera o matrícula) y si DPS te pide SR-22.
    4. Lo que pide tu contrato: por ejemplo, un certificado de seguro que ponga a tu cliente como asegurado adicional.

    Después te explicamos en español qué cubre cada opción y qué no, y tú escoges. Pagas cada mes, con pago automático o con transferencia de tu cuenta de banco (ACH).

    Conoce nuestro equipo de profesionales

    Lizabe Moreno

    Lizabe Moreno

    Cargo: Agente de Seguros

    Ingrid López

    Ingrid López

    Cargo: Agente de Seguros

    Janeth López

    Janeth López

    Cargo: Agente de Seguros

    Preguntas frecuentes

    ¿Necesito seguro de inundación si mi banco no me lo pide?

    Si vives cerca de Williamson Creek o de Onion Creek, te conviene revisarlo aunque el banco no te lo pida. El banco se guía por los mapas de FEMA, que en Austin todavía no incluyen Atlas 14, y en todo EE. UU. casi 1 de cada 3 reclamos del NFIP entre 2014 y 2024 vino de fuera de las zonas de alto riesgo (FEMA).

    Rento en Dove Springs. ¿Mi seguro de inquilino cubre inundación?

    No. Puedes comprar una póliza del NFIP solo para tus cosas, hasta $100,000, aunque no seas dueño de la casa.

    ¿Me pueden conseguir el seguro más barato?

    Te mostramos la opción más barata que encontremos para tu perfil en las compañías que manejamos. También te decimos qué deja fuera: una póliza de solo responsabilidad civil no paga tu propio carro, ni en un choque ni en una inundación.

    ¿Mi taco truck necesita seguro para la licencia nueva del estado?

    Sí. Desde el 1 de julio de 2026, la solicitud de licencia de DSHS pide comprobante de seguro de cada vehículo con motor (ley HB 2844), y cada vehículo necesita su propia licencia.

    ¿Sigue abierta la ayuda de $2,000 de la Ciudad para seguro de inundación?

    No. En abril de 2026 la Ciudad dejó de aceptar solicitudes y dijo que no tenía fondos para el año fiscal 2026 (KXAN), y en octubre de 2026 no encontramos fondos anunciados para el 2026-27. La clase 5 de Austin en el programa CRS de FEMA sigue bajando 25% a las pólizas del NFIP que califican.

    Call Now to (512) 609-0945