
¿Qué es la página de declaraciones de tu seguro? Cómo leerla en Texas
Escrito por: Lizabe Moreno
Revisado por: Janeth Lopez, CEO y Fundadora de Paga-Menos Insurance Group
Última revisión: 28 de octubre de 2026
La página de declaraciones es la primera página de tu póliza de seguro. Ahí está el resumen de lo que compraste: quién está asegurado, qué carros o qué casa cubre, el límite de cada cobertura, tus deducibles y tu prima. En Texas, lo que falta en esa hoja dice tanto como lo que aparece. La ley pone las coberturas de PIP y de protección contra conductores sin seguro en toda póliza de auto, salvo que un asegurado nombrado las rechace por escrito. Y en el seguro de casa, desde 2014, la página tiene que decir en dólares cuánto es cada deducible, incluido el de viento y granizo.
¿Qué es la página de declaraciones?
La página de declaraciones, también llamada dec page o declarations page, es la primera página de una póliza de seguro. Resume los datos que deciden un reclamo: el asegurado, las fechas de la póliza, los carros y conductores o la dirección de la casa, cada cobertura con su límite, los deducibles y la prima.
El Departamento de Seguros de Texas (TDI) la llama así en sus documentos en español. Algunas agencias le dicen hoja de declaraciones. Te llega con la póliza nueva y otra vez en cada renovación.
Es un resumen, no la póliza completa. La Oficina del Asesor Público de Seguros (OPIC), la agencia del estado que defiende a los consumidores de seguros, advierte que la página no muestra todo lo que trae tu póliza. Y la Declaración de Derechos del Consumidor del TDI, que tu compañía te entrega con la póliza, dice que puedes pedir una copia completa de tu póliza en cualquier momento.
Qué muestra tu página de declaraciones de auto, línea por línea
En el seguro de auto, la página muestra el asegurado, las fechas, los vehículos, los conductores (también los excluidos), las coberturas con sus límites, los deducibles, el acreedor y la prima. El TDI recomienda tenerla a la mano para hacer un reclamo, renovar o buscar otro seguro de auto.
El asegurado, las fechas y el VIN
Arriba vas a ver tu nombre como asegurado nombrado (named insured), el número de póliza y las fechas de inicio y fin (policy period).
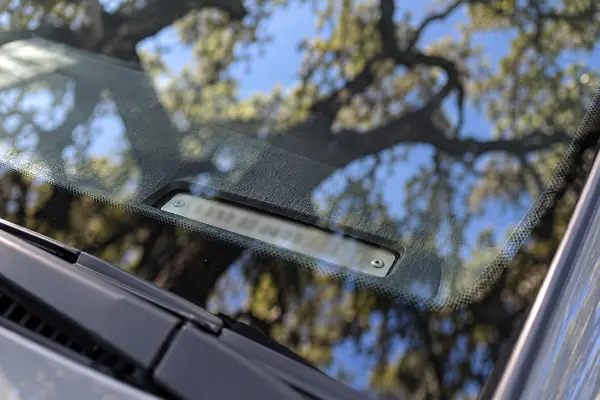
Cada carro aparece con año, marca, modelo y VIN, el número de identificación del vehículo. Revisa esa línea con cuidado. Tu compañía reporta tu seguro a TexasSure, el sistema que usan la policía y las oficinas de registro de vehículos para revisar si un carro tiene seguro. El Departamento de Seguridad Pública de Texas (DPS) pide revisar que el VIN de tu carro sea el mismo que aparece en tu póliza y en tu registro, y avisarle a tu compañía si no coinciden.
¿Quién está cubierto si no aparece en la lista?
En Texas, tu póliza personal de auto tiene que cubrir a quien vive en tu casa y maneja tu carro con permiso, aunque no esté en la lista, salvo que esté excluido por nombre. Así lo pide el Código de Seguros de Texas para las pólizas emitidas o renovadas desde el 1 de enero de 2020 (secciones 1952.351 y 1952.353), y la ley cuenta como hogar a quienes viven juntos, sean familia o no, como un roommate en un departamento. La excepción son las pólizas de operador, el seguro para no propietarios de quien maneja sin tener carro. Aun así, el TDI advierte que algunas compañías piden poner en la póliza a todos los que viven contigo y tienen edad de manejar.
Para excluir a alguien, la compañía tiene que escribir su nombre, y el asegurado nombrado tiene que aceptar la exclusión por escrito. Cuando esa persona maneja tu carro, la póliza no la cubre.
Tu tarjeta de seguro no tiene que decírtelo. La ley pide que la tarjeta muestre 6 datos: la compañía, el número de póliza, las fechas, el nombre y la dirección de cada asegurado, los límites y la marca y el modelo de cada carro (sección 601.081 del Código de Transporte). Los conductores excluidos no están en esa lista. La página de declaraciones sí los muestra, según la Declaración de Derechos del TDI.
30/60/25 y las coberturas que te protegen a ti
30/60/25 es el mínimo de responsabilidad civil que exige Texas, en miles de dólares. Son 3 topes: $30,000 por las lesiones de cada persona, $60,000 en total cuando hay 2 o más lesionados en el mismo choque y $25,000 para la propiedad ajena que dañes, como otro carro o una cerca (sección 601.072 del Código de Transporte). Según el TDI, esa cobertura paga los daños al carro o a la propiedad de los demás y sus gastos médicos cuando el choque es tu culpa. Si tu página dice 50/100/50, tus límites son más altos que el mínimo.
Debajo vienen las coberturas para ti y tu carro: la Protección para Lesiones Personales (PIP), la protección contra conductores sin seguro o con insuficiente seguro (UM/UIM), la de colisión (Collision) y la de daños que no son por choque, como robo o granizo (Comprehensive, también llamada Other Than Collision). El PIP paga gastos médicos tuyos y de tus pasajeros, y el sueldo que pierdes, hasta su límite. La ley no obliga a la compañía a incluir más de $2,500 de PIP por persona (sección 1952.153 del Código de Seguros).
Los deducibles, el acreedor y los endosos
Tu página muestra el deducible de colisión y el de daños que no son por choque. En Texas hay un tercero: la protección contra conductores sin seguro lleva un deducible de $250 en la parte que paga los daños a tu carro, y ese monto lo fija la ley (sección 1952.105).
Si tu carro está financiado, el banco o la financiera aparece como acreedor (lienholder o loss payee). Revisa que sea el correcto, porque esa línea pesa en una pérdida total.
Al final vienen los endosos (endorsements), los cambios a la póliza, y a veces un aviso aparte. Manejar para una app de transporte de pasajeros o hacer entregas a cambio de un pago está en la lista del TDI de lo que la mayoría de las pólizas personales no cubre. La OPIC explica que algunas pólizas personales de Texas cubren esas entregas y otras no, y que estas mandan un aviso para que lo sepas. Si haces entregas y no ves el aviso, no supongas que estás cubierto: pregúntale a tu agente por un seguro de auto comercial.
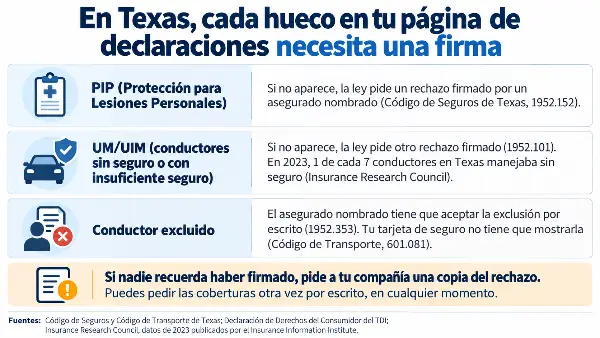
En Texas, cada hueco en tu página de declaraciones necesita una firma
Si en tu página de auto no aparecen las coberturas de PIP y de protección contra conductores sin seguro, la ley pide que un asegurado nombrado las haya rechazado por escrito. Texas obliga a incluir las 2 en toda póliza de auto, salvo ese rechazo (Código de Seguros, secciones 1952.101 y 1952.152). Si nadie en tu póliza recuerda haber firmado, pídele a tu compañía una copia del rechazo.
Las guías que circulan en internet dicen que la página muestra lo que tienes. En Texas, las líneas que deciden un reclamo a veces son las que no están, y la ley pide una firma detrás de cada hueco:
- Sin PIP: un rechazo firmado.
- Sin protección contra conductores sin seguro: otro rechazo firmado. En 2023, se estima que 1 de cada 7 conductores en Texas (14.5%) manejaba sin seguro, según el Insurance Research Council.
- Un nombre en la línea de conductores excluidos: una exclusión que el asegurado nombrado tiene que aceptar por escrito.
El rechazo te sigue. Si renuevas con la misma compañía o con una afiliada, la compañía no tiene que volver a ofrecerte esas coberturas. Para recuperarlas, pídelas por escrito. La Declaración de Derechos del TDI aclara que las puedes pedir en cualquier momento.
Rechazar el PIP o la protección contra conductores sin seguro es una decisión que la ley te permite, siempre por escrito. Lo que importa es que la veas en tu página antes de un choque, no después.
¿Tu página de declaraciones sirve como prueba de seguro en Texas?
Solo en parte. Tu página de declaraciones es parte de la póliza, y la ley acepta una copia de la póliza, pero una hoja suelta no es la tarjeta y no hay garantía de cómo la tome cada policía. Lleva tu tarjeta de seguro, en papel o en tu teléfono, porque es la prueba que espera el policía.
La ley de Texas acepta 8 tipos de prueba, entre ellos la tarjeta, una imagen de la tarjeta en tu teléfono, la póliza o una copia de la póliza y una constancia provisional de tu compañía (binder), según la sección 601.053 del Código de Transporte. La misma sección dice que el policía no puede ponerte una multa por manejar sin seguro sin antes intentar verificarlo en el sistema del estado y no poder confirmarlo.
En la agencia, la tarjeta de auto sale el mismo día que contratas.
Qué muestra tu página de declaraciones del seguro de casa
En el seguro de casa, la página muestra la compañía, la dirección de la propiedad, las fechas, cada cobertura con su límite y cada deducible con su cantidad exacta en dólares, como exige la ley de Texas. Si estás por cambiar de seguro de casa, pide la página de tu póliza actual para comparar lo mismo.
Los datos de tu casa y tus coberturas
El TDI recomienda revisar los datos de la casa: la dirección, la edad, los pies cuadrados, el tipo de construcción (ladrillo o siding) y la edad del techo. Si algo está mal, avísale a tu agente. El TDI explica que tu prima puede cambiar si necesitas otra cantidad o tipo de cobertura para las reparaciones, y que algunas pólizas pagan menos según los años de tu techo y su estado.
Las coberturas llevan letras, y la misma letra no significa lo mismo en todos los formularios. En el HO-B, el formulario estándar que creó el TDI, la Cobertura B es tu propiedad personal. En el formulario nacional HO-3, la B es para otras estructuras, como una cerca o un garaje aparte, y tus cosas están en la C. Lee el nombre de la cobertura, no solo la letra.
Fíjate también si dice costo de reemplazo (replacement cost) o valor actual en efectivo (actual cash value), que le resta la depreciación.
Tu deducible de viento y granizo tiene que estar en dólares
Desde el 1 de enero de 2014, la ley de Texas obliga a que la página de declaraciones de tu seguro de casa diga cada tipo de deducible y su cantidad exacta en dólares (Código de Seguros, sección 2301.056).
Esto importa con el granizo. El TDI advierte que tu póliza puede traer un deducible aparte para viento y granizo. Ese deducible a veces es un porcentaje, y la OPIC explica que un deducible en porcentaje se calcula sobre la cantidad de seguro de tu casa, no sobre el tamaño del reclamo. Su ejemplo: con una casa asegurada en $200,000 y un daño de granizo de $7,000, un deducible de 1% te deja pagando $2,000, uno de 3% te deja pagando $6,000, y con uno de 5% el deducible es más alto que el daño, así que los $7,000 corren por tu cuenta.
En Texas no tienes que hacer esa cuenta, porque la cantidad en dólares tiene que estar en la página. Si una parte de tu póliza puede cambiar un deducible, como un ajuste por inflación, la página o una hoja que va justo detrás tiene que señalarla. Y si la cantidad cambia al renovar, la compañía te tiene que mandar una página nueva, así que compara la de este año con la del año pasado.
Texas registró 902 eventos de granizo de 1 pulgada o más en 2025, más que cualquier otro estado. Son datos del Servicio Nacional de Meteorología que publica el Insurance Information Institute.
¿El banco es dueño de tu casa si aparece en la póliza?
No. El banco que te prestó para comprar la casa aparece como acreedor hipotecario (mortgagee). Tiene derecho a quedarse con la casa si no pagas el préstamo, pero no es dueño de una parte.
La Oficina para la Protección Financiera del Consumidor (CFPB) define la hipoteca como un acuerdo que le da al prestamista el derecho de quedarse con tu propiedad si no pagas lo que te prestó. La guía en español del TDI pide revisar que el nombre y la dirección del acreedor hipotecario estén bien.
Esa línea también decide a quién se le paga un reclamo. En el formulario estándar nacional, el pago por daños a la casa y a otras estructuras se hace al acreedor hipotecario y a ti, según el interés de cada uno.
Tu página de declaraciones en inglés: qué significa cada línea
Cada etiqueta en inglés nombra algo que ya viste aquí: Named Insured es el asegurado nombrado, Excluded Driver es el conductor excluido y Mortgagee es el acreedor hipotecario. Esta tabla junta las 12 líneas que más vas a ver y qué revisar en Texas.
| En tu página dice | Qué significa | Qué revisar en Texas |
| Named Insured | Asegurado nombrado, la persona dueña de la póliza | Tu nombre y tu dirección, bien escritos |
| Drivers | Conductores de la póliza | Que estén todos los que viven contigo y manejan |
| Excluded Driver | Conductor excluido | Que nadie esté ahí sin tu firma, porque esa persona no tiene cobertura |
| VIN | Número de identificación del vehículo | Que sea igual al de tu carro y al de tu registro |
| Bodily Injury / Property Damage Liability | Responsabilidad civil por lesiones y por daños a otros | 30/60/25 es el mínimo de Texas |
| Personal Injury Protection (PIP) | Protección para Lesiones Personales | Si no está, la ley pide un rechazo firmado |
| Uninsured/Underinsured Motorist (UM/UIM) | Protección contra conductores sin seguro o con insuficiente seguro | Si no está, la ley pide un rechazo firmado; la parte de daños lleva un deducible de $250 |
| Collision / Comprehensive (Other Than Collision) | Colisión y daños que no son por choque (robo, granizo) | El deducible de cada una |
| Endorsements | Endosos, los cambios a la póliza | Avisos sobre entregas a cambio de un pago |
| Dwelling | Vivienda, la estructura de la casa | El límite, y si se paga a costo de reemplazo |
| Wind/Hail Deductible | Deducible de viento y granizo | Que aparezca en dólares |
| Mortgagee | Acreedor hipotecario | El nombre y la dirección del banco |
¿Puedes pedir tu póliza en español?
Puedes pedirla, y la compañía te dice si la tiene. La Declaración de Derechos del Consumidor del TDI trae este aviso: “Si recibe algún documento en inglés, llame a su agente o compañía de seguros y pregunte si lo tienen disponible en español”.
Lo que sí te tienen que dar en español, si lo pides, es esa Declaración de Derechos (28 TAC 5.9970 y 5.9971), que llega con cada póliza nueva. La versión que las compañías tienen que entregar desde el 1 de enero de 2027 actualiza tus derechos, por ejemplo con el derecho a pedir una valoración si no estás de acuerdo con el monto de un reclamo. El TDI también tiene una guía en español para leer tu página de auto o de casa.
Cómo revisar tu página de declaraciones en 2026
Revísala cuando llegue y cada vez que renueves:
- Busca tu nombre, tu dirección y las fechas de la póliza.
- Compara el VIN de tu página con el que trae cada carro y con el de tu registro.
- Revisa que estén todos los que viven contigo y manejan, y lee la línea de conductores excluidos.
- Busca las coberturas de PIP y de protección contra conductores sin seguro. Si no están y las quieres, pídelas por escrito.
- En tu seguro de casa, busca el deducible de viento y granizo en dólares y compáralo con el del año pasado.
- Si manejas para una app o haces entregas, busca el aviso sobre entregas, y si no lo ves, pregúntale a tu agente si estás cubierto.
La página de declaraciones es la hoja que más dice de tu seguro, por lo que trae y por lo que le falta. Tenla a la mano y llama al (512) 609-0945: te explicamos cada línea en español. Si prefieres, manda tus datos con el formulario de nuestra página de contacto. Atendemos a clientes en todo Texas desde nuestra agencia.
Preguntas frecuentes
¿Qué es la página de declaraciones de un seguro?
Es la primera página de tu póliza. Resume quién está asegurado, qué carros o qué casa cubre, cada cobertura con su límite y tus deducibles. Te llega con la póliza nueva y en cada renovación, y es un resumen, no la póliza completa.
¿Cómo se dice página de declaraciones en inglés?
Declarations page, o dec page para abreviar. Algunas agencias en español le dicen hoja de declaraciones. El Departamento de Seguros de Texas usa página de declaraciones en sus documentos en español.
¿Por qué no aparece el PIP en mi página de declaraciones?
Porque la ley solo permite quitarlo con un rechazo por escrito. En Texas, toda póliza de auto trae el PIP y la protección contra conductores sin seguro, salvo que un asegurado nombrado rechace esas coberturas por escrito. Si no recuerdas haber firmado, pídele a tu compañía una copia del rechazo. Ese rechazo sigue cuando renuevas con la misma compañía, y puedes pedir las coberturas otra vez por escrito.
¿Mi seguro de auto cubre a alguien que vive conmigo y no está en la póliza?
En Texas, desde 2020, una póliza personal que cubre tu carro tiene que cubrir a quien vive en tu casa y lo maneja con tu permiso, salvo que esté excluido por nombre. La exclusión necesita la firma del asegurado nombrado. Revisa la línea de conductores excluidos, porque tu tarjeta de seguro no tiene que mostrarla.
¿La página de declaraciones sirve como prueba de seguro en Texas?
Solo en parte. La ley de Texas acepta 8 tipos de prueba, y la póliza o una copia de la póliza es una de ellas, pero una hoja suelta no es la tarjeta. Lleva tu tarjeta, en papel o en tu teléfono, porque es la prueba que espera el policía. Y el policía tiene que intentar verificar tu seguro en el sistema del estado antes de multarte por no tenerlo.
¿Dónde veo mi deducible de viento y granizo?
En la página de declaraciones de tu seguro de casa. Desde 2014, la ley de Texas pide que esa página muestre cada tipo de deducible con su cantidad exacta, aunque tu deducible sea un porcentaje. Si la cantidad cambia al renovar, la compañía te tiene que mandar una página nueva.
¿Puedo pedir mi póliza en español?
Puedes pedirla, y tu compañía te dice si la tiene. Lo que sí te tienen que dar en español, si lo pides, es la Declaración de Derechos del Consumidor del TDI. Las compañías tienen que entregar una versión nueva de esa declaración desde el 1 de enero de 2027.

Janeth López es agente de seguros en Paga Menos Insurance en Austin, Texas, especializada en soluciones de seguros personales y comerciales. Conocida por su excelente servicio al cliente y compromiso en encontrar cobertura accesible, ayuda a clientes en todo Texas a proteger sus hogares, vehículos, negocios y familias con pólizas de seguro personalizadas.