
Subrogación en seguros de auto: cómo recuperar tu deducible en Texas
Escrito por: Lizabe Moreno
Revisado por: Janeth Lopez, CEO y Fundadora de Paga-Menos Insurance Group
Última revisión: 24 de octubre de 2026
La subrogación en seguros de auto es el derecho de tu aseguradora a cobrarle al responsable de un choque lo que ella te pagó. Si otro conductor te chocó y usaste tu cobertura de choque, pagaste tu deducible, y la subrogación es el camino para que regrese. En Texas hay una regla que casi nadie explica. Tu aseguradora tiene 1 año desde que te paga el reclamo para tomar medidas y recuperar tu deducible, devolvértelo o avisarte por escrito que no lo va a cobrar. En el condado de Travis hubo 15,939 choques reportables en 2025, y en 8,636 no hubo heridos, según el Departamento de Transporte de Texas (TxDOT). En un choque así, lo que se reclama es el carro, y ahí entra tu deducible.
¿Qué es la subrogación en seguros de auto?
La subrogación en seguros de auto es el derecho de tu aseguradora a tomar tu lugar para cobrarle al responsable de un choque, o a su aseguradora, lo que ella ya te pagó. Primero te paga con tu propia cobertura y después reclama ese dinero. Si lo recupera, tu deducible puede regresar completo o en parte.
Si tu póliza está en inglés, busca la sección “Our Right To Recover Payment” (nuestro derecho a recuperar el pago). Si tu póliza es una Texas Personal Auto Policy, esa sección está en las condiciones generales. Ahí te pide 2 cosas: hacer lo necesario para que tu aseguradora pueda cobrar, y no hacer nada después del choque que perjudique ese derecho. Por eso, avísale a tu aseguradora antes de aceptar cualquier arreglo con el otro conductor.
Cuándo hay subrogación y cuándo no
Solo hay subrogación si tu aseguradora te pagó algo. Si tu póliza es solo de responsabilidad civil (liability), no paga los daños de tu carro, así que tu aseguradora no tiene nada que recuperar y el reclamo contra el otro conductor lo haces tú.
Estas coberturas pagan primero y abren la puerta a la subrogación:
- Cobertura de choque (collision). El Departamento de Seguros de Texas (TDI) lo dice claro: si la tienes, paga la reparación de tu carro. Después tu aseguradora le reclama al responsable. Pasa igual si tu carro termina en pérdida total.
- Daños a la propiedad por conductor sin seguro o con seguro insuficiente (UM/UIM). Paga tu carro cuando el culpable no tiene seguro o no le alcanza, con un deducible de $250 que fija la sección 1952.105 del Código de Seguros de Texas. En Texas, el 14.5% de los conductores no tenía seguro en 2023, según el Insurance Research Council. La cobertura contra conductores sin seguro se ofrece en cada póliza nueva, y si no la quieres, tienes que rechazarla por escrito.
- Pagos médicos (MedPay). Pagan tus gastos médicos y los de tus pasajeros, según el TDI. La prohibición que tiene el PIP, que vemos más abajo, no aplica a esta cobertura.
- Protección contra lesiones personales (PIP). Paga gastos médicos y salario perdido, pero en Texas tiene su propia regla, que vemos más abajo.
La regla de 1 año para tu deducible: lo que exige Texas en 2026
No te quedes esperando a que la subrogación se resuelva sola. En Texas, si otra persona puede ser responsable del daño a tu carro, tu aseguradora tiene que hacer una de estas 3 cosas con tu deducible:
- “Tomar medidas para recuperar su deducible a más tardar 1 año después de que se paga su reclamación”.
- “Reembolsar su deducible”.
- “Informarle que no se tomarán más medidas y que le permitirán que usted trate de cobrar su dinero”.
Así lo dice el punto “Recuperación del deducible” de la Declaración de Derechos del Consumidor para el seguro de auto personal, el documento del TDI que tu aseguradora te tiene que entregar con tu póliza. Puedes pedirlo en español. El texto de arriba viene de la versión 2026, que las aseguradoras empiezan a entregar el 1 de enero de 2027, y la versión que se entrega hoy trae la misma regla. La ley detrás es la sección 542.204 del Código de Seguros de Texas.
4 detalles de esta regla:
- Tomar medidas incluye reclamar, mediar, ir a arbitraje o demandar (sección 542.202). La ley pide que tu aseguradora actúe, no que gane.
- La regla aplica aunque el responsable no tenga seguro.
- Aplica a pólizas de auto personal. Si tu carro está en una póliza de seguro de auto comercial, esta regla no te cubre.
- La ley no dice cuánto te toca si tu aseguradora recupera solo una parte. Eso depende de tu póliza y de tu compañía, así que pregúntalo por escrito.
Anota la fecha en que tu aseguradora te pagó. Si pasan 11 meses y no sabes nada de tu deducible, pide por escrito en qué va.
Las 3 fechas de la subrogación en Texas
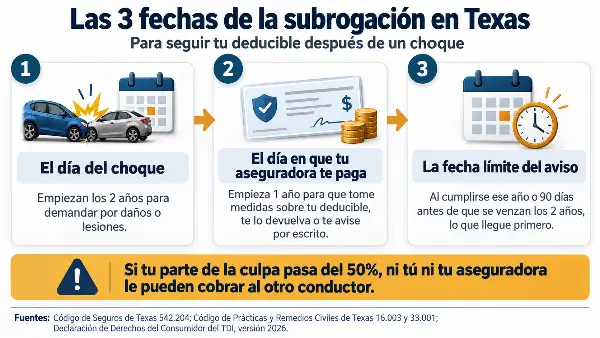
Después de un choque en Texas, anota 3 fechas. Con ellas sabes cuándo preguntar por tu deducible y cuándo se acaba el tiempo para cobrarlo.
- El día del choque. Empieza el plazo de 2 años para demandar por daños o lesiones (sección 16.003 del Código de Prácticas y Remedios Civiles de Texas). El reclamo de tu aseguradora corre con ese mismo reloj, porque toma tu lugar.
- El día en que tu aseguradora te paga. Empieza el año para tu deducible.
- La fecha límite del aviso. Si tu aseguradora no va a cobrar, tiene que avisarte por escrito a más tardar cuando se cumpla ese año o 90 días antes de que se venzan los 2 años, lo que llegue primero. Si te pagan en los primeros 9 meses después del choque, la fecha que cuenta es la del año. Si te pagan después, cuenta la de 90 días antes.
Si recibes ese aviso, tu aseguradora también te tiene que autorizar a cobrar por tu cuenta. Para un deducible, la corte de juez de paz (justice court), que en Texas ve los reclamos menores, acepta casos de hasta $20,000, según la sección 27.031 del Código de Gobierno.
¿Qué pasa si tuviste parte de la culpa?
Depende del porcentaje. Texas usa la regla del 51% (sección 33.001 del Código de Prácticas y Remedios Civiles). Si tu parte de la culpa pasa del 50%, no puedes cobrarle nada al otro conductor, y tu aseguradora, que toma tu lugar, tampoco. Si tu culpa es de 50% o menos, lo que se puede cobrar baja en tu porcentaje (sección 33.012):
- Con 20% de la culpa, lo que se le puede cobrar al otro lado baja 20%.
- Con 50%, se puede cobrar la mitad.
- Con 51%, no se cobra nada.
Con culpa compartida, tu deducible puede regresar incompleto o no regresar. Y la Oficina del Defensor del Asegurado de Texas (OPIC) lo advierte en su guía en español sobre reclamos a terceros: “La empresa del otro conductor debe reconocer que la culpa fue de su conductor”.
PIP y pagos médicos: lo que tu aseguradora no le cobra al culpable
En Texas, lo que tu aseguradora te paga por PIP no se le cobra al culpable. La sección 1952.155 del Código de Seguros le quita ese derecho, con 1 excepción: si el conductor que causó el choque manejaba sin seguro, tu aseguradora sí le puede reclamar.
El PIP paga sin importar quién tuvo la culpa (sección 1952.155). Según el TDI, toda póliza de auto en Texas incluye PIP, salvo que lo rechaces por escrito. Los pagos médicos (MedPay) son otra cobertura, y la ley de Texas no les pone esa prohibición.
¿Reclamar a tu aseguradora o a la del otro conductor?
Empieza con la aseguradora del otro conductor, como recomienda el TDI, y si no te paga completo o se niega, reclama con tu cobertura de choque. La diferencia está en lo que cada una te debe.
Con la aseguradora del otro conductor no tienes contrato. Y en Texas no la puedes demandar directamente hasta que la responsabilidad de su conductor quede establecida por un acuerdo o una sentencia, como resolvió la Corte Suprema de Texas en 2014. Antes de llamarle, repasa qué no decirle a una aseguradora después de un choque.
| Punto | Tu aseguradora (cobertura de choque) | La aseguradora del otro conductor |
| Plazos que te debe | 15 días para avisarte que recibió tu reclamo, 15 días hábiles para aprobarlo o negarlo cuando tenga lo que necesita (hasta 45 días si pide más tiempo) y 5 días hábiles para pagarte | Ninguno por contrato, porque no eres su cliente |
| Qué necesitas | Cobertura de choque (collision) en tu póliza | Que la empresa reconozca que su conductor tuvo la culpa |
| Deducible | Lo pagas, y aplica la regla de 1 año | No pagas deducible, según el TDI |
| Carro de renta | Lo paga tu cobertura de renta (rental reimbursement), si la tienes | Según el TDI, debería pagar tu reparación, tus gastos médicos y un carro de renta |
| Tu renovación | No te pueden negar la renovación solo por un reclamo que no fue tu culpa, salvo que tengas 2 en un año | No aplica |
| Si te dice que no | Te tiene que explicar por escrito por qué niega el reclamo | Si pones una queja en el TDI, te tiene que contestar por escrito |
Si tu carro perdió valor aunque quedó bien reparado, revisa también el reclamo por valor disminuido, que tiene el mismo plazo de 2 años para demandar.
Antes de firmar un acuerdo con el seguro del otro conductor
Léelo completo y avísale a tu aseguradora antes de firmar. Un acuerdo con el otro lado puede cerrar tu reclamo y afectar el derecho de tu aseguradora a cobrar.
La misma guía de la OPIC lo dice sin rodeos: “La otra compañía de seguros te hará firmar una renuncia a cualquier reclamación”. Y agrega: “Una vez que firmes esa renuncia, no recibirás más dinero por tu lesión”. Tu póliza también te pide no hacer nada después del choque que perjudique el derecho de tu aseguradora a recuperar lo que pagó. Si vas a reclamar a tu cobertura de conductor sin seguro, arreglar el reclamo sin el permiso por escrito de tu aseguradora puede dejarte sin esa cobertura. Si el acuerdo incluye lesiones, habla antes con un abogado de accidentes de auto.
Si chocaste sin seguro, la subrogación te busca a ti
Si tú causaste el choque, la aseguradora del otro conductor le paga a su cliente y después te puede cobrar a ti. Si tenías seguro, tu cobertura de responsabilidad civil responde hasta su límite. Sin seguro, o por encima del límite, la deuda es tuya.
En Texas, el mínimo de responsabilidad civil es de $30,000 por persona y $60,000 por choque en lesiones, y $25,000 en daños a la propiedad (sección 601.072 del Código de Transporte). Y si manejabas sin seguro, hasta la aseguradora que le pagó el PIP al otro conductor te puede reclamar.
Si te demandan y pierdes, y la sentencia sigue sin pagarse el día 61, el acreedor puede pedir que la corte se la mande al Departamento de Seguridad Pública (DPS). Entonces el DPS suspende tu licencia de manejar y el registro de tus vehículos (secciones 601.331 y 601.332 del Código de Transporte). La suspensión sigue hasta que la sentencia se pague o un juez la detenga, y hasta que muestres prueba de responsabilidad financiera, como un seguro. La ley te deja pedirle a la corte pagar en plazos (sección 601.335). El DPS también levanta la suspensión con el permiso por escrito del acreedor (formulario SR-84) o con prueba de que ya pagaste (SR-11). Si la sentencia tiene menos de 2 años, el DPS también pide un SR-22, el certificado de seguro que tu aseguradora le manda al estado.
Hay otra vía, sin demanda. Si no tenías seguro, el oficial te marcó como responsable y el choque dejó heridos, muertos o $1,000 o más en daños, el DPS puede suspender tu licencia. Tienes 20 días desde el aviso para pedir una audiencia.
Si te llega una carta de subrogación, no la ignores. Si tenías seguro ese día, mándasela a tu aseguradora. Si no lo tenías, habla con un abogado antes de contestar. Y si hoy manejas con el mínimo, pregunta por límites más altos: con ellos, tu póliza responde por más cuando el daño pasa del mínimo.
Renuncia de subrogación en contratos de negocio
Una renuncia de subrogación (waiver of subrogation) es una cláusula en la que, antes de cualquier daño, aceptas que tu aseguradora no le cobre a la otra parte del contrato. Te la pueden pedir el dueño de un local comercial o un contratista general.
Firmada antes del daño, las pólizas comerciales estándar la aceptan. ISO es la organización que redacta los formularios estándar de seguros. Su formulario de condiciones para la póliza de propiedad comercial (CP 00 90) deja renunciar por escrito antes de una pérdida. Después de una pérdida, solo frente a ciertas partes, como tu inquilino. La póliza de responsabilidad civil general (CG 00 01) te pide no hacer nada después de una pérdida que perjudique el derecho de tu aseguradora. Va en la misma lista que el asegurado adicional, entre las cláusulas que los contratos les piden a las pequeñas empresas. Si tu contrato la pide, habla con tu agente antes de firmar para saber si tu póliza necesita un endoso.
Esta renuncia es distinta del acuerdo que te ofrece la aseguradora del otro conductor después de un choque. La renuncia se firma antes, en un contrato de negocio. El acuerdo se firma después, para cerrar un reclamo.
¿Cuánto tarda la subrogación?
No hay un plazo fijo para terminarla, pero en Texas sí hay uno para empezar: 1 año desde que te pagan el reclamo.
Un estudio publicado en 2023 en la revista de regulación de la Asociación Nacional de Comisionados de Seguros (NAIC) lo midió. Más del 55% de lo que las aseguradoras recuperan por daños a carros llega en el primer año. En 2021, por cada $5 que pagaron en esos reclamos, recuperaron $1 entre salvamento (la venta de carros chocados) y subrogación. En la responsabilidad civil del seguro de auto personal, la recuperación es más lenta: cerca del 28% llega en el primer año.
La subrogación en seguros de auto trabaja a tu favor cuando tienes la cobertura que paga primero y anotas tus 3 fechas. Si quieres saber qué coberturas tienes hoy, llama al (512) 609-0945 o déjanos tu pregunta en el formulario de contacto. En nuestra agencia bilingüe revisamos tu póliza contigo en español.
Preguntas frecuentes
¿Qué es la subrogación en seguros de auto?
Es el derecho de tu aseguradora a tomar tu lugar para cobrarle al responsable de un choque lo que ya cubrió por ti. Solo existe cuando tu propia cobertura respondió primero, como la de choque. Si tu aseguradora recupera algo, tu deducible puede regresar completo o en parte.
¿Cuánto tarda la subrogación en seguros de auto en Texas?
No hay un plazo fijo para terminarla, pero sí uno para empezar. Tu aseguradora tiene 1 año desde que liquida tu reclamo para tomar medidas sobre tu deducible, devolvértelo o avisarte por escrito que no lo va a cobrar. Según un estudio publicado por la NAIC, más del 55% de lo que se recupera por daños a carros llega en el primer año.
¿Me devuelven el deducible si tuve parte de la culpa?
Puede regresar en parte. En Texas, si tu culpa es de 50% o menos, lo que se le puede cobrar al otro lado baja en tu porcentaje de culpa. Si pasa del 50%, ni tú ni tu aseguradora le pueden cobrar al otro conductor.
¿Mi aseguradora le puede cobrar al culpable lo que me dio por PIP?
En Texas, no. La sección 1952.155 del Código de Seguros no le da ese derecho a la aseguradora que te dio el PIP. La excepción es cuando el conductor culpable no tenía seguro el día del choque: en ese caso sí le puede reclamar.
Recibí una carta de subrogación, ¿qué hago?
No la ignores. Si tenías seguro el día del choque, mándasela a tu aseguradora, porque tu cobertura de responsabilidad civil responde hasta su límite. Si no tenías seguro, habla con un abogado: en Texas, una sentencia que sigue pendiente el día 61 puede terminar en la suspensión de tu licencia y del registro de tu vehículo.
¿Me pueden negar la renovación por un reclamo que no fue mi culpa?
No solo por eso. La Declaración de Derechos del Consumidor de Texas dice que tu aseguradora no puede negarse a renovar tu póliza solo por un accidente o reclamo que no se puede considerar tu culpa. La excepción es si tienes 2 de esos reclamos o accidentes en un año.
¿Qué es una renuncia de subrogación?
Es una cláusula en la que, antes de cualquier daño, aceptas que tu aseguradora no le cobre a la otra parte de un contrato. Aparece en contratos de renta de locales comerciales y de construcción. Es distinta del acuerdo que te ofrece la aseguradora del otro conductor después de un choque, y tu agente te dice si tu póliza necesita un endoso para cumplirla.

Janeth López es agente de seguros en Paga Menos Insurance en Austin, Texas, especializada en soluciones de seguros personales y comerciales. Conocida por su excelente servicio al cliente y compromiso en encontrar cobertura accesible, ayuda a clientes en todo Texas a proteger sus hogares, vehículos, negocios y familias con pólizas de seguro personalizadas.