
¿El seguro de casa cubre el código de construcción en Austin?
Escrito por: Lizabe Moreno
Revisado por: Janeth Lopez, CEO y Fundadora de Paga-Menos Insurance Group
Última revisión: 18 de octubre de 2026
¿El seguro de casa cubre el código de construcción? Sí, si tu póliza trae la cobertura de ley u ordenanza, y solo después de un daño cubierto y hasta un límite. Cuando reparas tu casa después de un incendio o del granizo, la Ciudad te pide cumplir el código de hoy, no el que había cuando se construyó. Esa cobertura paga la diferencia. El formulario estándar nacional trae hasta el 10% de tu cobertura de vivienda para eso, y en Texas depende de tu póliza. En Austin la diferencia puede ser grande. Desde el 10 de julio de 2025 la Ciudad aplica los códigos de 2024, y más de la mitad de la ciudad está en una zona del código contra incendios forestales. En zona de inundación, un daño grande puede obligarte a subir el piso al menos 2 pies sobre el nivel de inundación de 100 años.
¿Qué es la cobertura de código de construcción en el seguro de casa?
La cobertura de código de construcción, que el Departamento de Seguros de Texas (TDI) llama cobertura de ley u ordenanza, paga el costo extra de reparar o reconstruir tu casa como lo exige el código vigente después de un daño cubierto. Cubre solo lo que pide la ley, hasta tu límite. Lo que decides mejorar corre por tu cuenta.
Si tu póliza viene en inglés, la vas a encontrar como “Ordinance or Law”, “Building Ordinance or Law” o “Increased Cost of Construction”. Son 3 nombres para la misma cobertura. En su guía para propietarios en español, el TDI la describe así: “Paga si los costos de reparación son más altos debido a los códigos u ordenanzas locales de construcción”.
En el formulario estándar, el límite de esta cobertura es un porcentaje de tu cobertura de vivienda, así que si subes una, sube la otra.
¿Tu póliza ya la incluye? Revisa tu página de declaraciones
Depende de tu formulario. El formulario estándar nacional de seguro de casa, el HO-3 que redacta la organización ISO, incluye hasta el 10% de tu cobertura de vivienda para costos de código y lo suma a ese límite. En Texas las coberturas cambian de una compañía a otra, como advierte el TDI, que pone esta cobertura en su lista de endosos: coberturas que se agregan a la póliza por una prima más alta.
Por eso las guías que lees en internet no se ponen de acuerdo. Unas dicen que viene incluida y otras que es opcional. Las 2 cosas pasan, y la única respuesta que cuenta está en tu póliza. Revísala así:
- Abre tu página de declaraciones (declarations page) y busca “Ordinance or Law”, “Building Ordinance or Law” o “Increased Cost of Construction”.
- Si no aparece, busca en la sección de coberturas adicionales (additional coverages) del formulario.
- Anota el porcentaje o la cantidad, y si dice que se suma a tu cobertura de vivienda.
- Si no la encuentras, pregúntale a tu agente si tu formulario la excluye y si puedes agregarla a tu seguro de casa.
Qué paga la cobertura de ley u ordenanza y qué no
Paga lo que la ley te obliga a hacer de más por culpa de un daño cubierto. No paga lo que tú decides mejorar ni los daños que tu póliza no cubre.
Lo que sí paga
En el formulario estándar nacional, esta cobertura paga 4 cosas:
- El costo extra de reparar según el código la parte de la casa que se dañó.
- Demoler y reconstruir la parte que no se dañó, cuando la ley obliga a tumbar toda la casa por el daño en otra parte.
- Rehacer la parte sin daño que haga falta para terminar la reparación.
- Quitar el escombro de ese trabajo de código.
Lo que no paga
- Remodelaciones, mantenimiento o cambios que haces sin un daño cubierto. Tampoco paga lo que una ordenanza te exige sin que haya pasado nada, como arreglar tu línea de drenaje privada.
- Daños de inundación o terremoto, porque la póliza de casa normalmente no cubre esos riesgos.
- El valor que pierde tu propiedad si las reglas te obligan a reconstruir una casa más chica.
- Pruebas o limpieza de contaminantes que exija la ley.
Otro detalle: el formulario estándar paga los costos en que incurres, o sea, lo que de verdad gastas. Por eso normalmente tienes que hacer el trabajo para cobrarla. Guarda el permiso, los planos y las facturas que muestren qué pidió el código.
Código, costo de reemplazo extendido y seguro de inundación: no son lo mismo
Estas 4 coberturas se confunden en cualquier reclamo grande, y cada una paga algo distinto. La de vivienda, aunque sea de costo de reemplazo, no paga el costo extra del código:
| Cobertura | Qué paga | Cuándo aplica | Límite |
| Vivienda (dwelling) | Reparar o reconstruir con materiales de igual tipo y calidad | Daño por un riesgo que tu póliza cubre | El límite de vivienda de tu póliza |
| Ley u ordenanza (Ordinance or Law) | El costo extra que exige el código | Daño cubierto, cuando haces el trabajo | 10% de la cobertura de vivienda en el formulario estándar, sumado a ella |
| Costo de reemplazo extendido | Un extra si reconstruir cuesta más que tu límite de vivienda | Daño cubierto | El porcentaje que diga el endoso |
| Aumento en el Costo de Cumplimiento (ICC), del seguro federal de inundación | Subir, mover o demoler la casa | Solo daño por inundación, sustancial o repetido | Hasta $30,000 |
El TDI pone el costo de reemplazo extendido y la cobertura de código como 2 endosos distintos. Tener uno no te da el otro.
Los códigos que Austin exige en 2026
Desde el 10 de julio de 2025, Austin aplica los códigos de 2024: el residencial (IRC), el de energía, el de plomería, el mecánico, el de incendios y el de interfaz urbano-silvestre (WUI). El 1 de septiembre de 2026 entró el código eléctrico nacional de 2026. La lista completa está en la página de códigos técnicos de construcción de la Ciudad.
La ley de Texas pone la base. La sección 214.212 del Código de Gobierno Local de Texas adopta el código residencial internacional, tal como estaba el 1 de mayo de 2012, como código de las ciudades de Texas, y lo aplica a toda construcción, remodelación y reparación de casas dentro de una ciudad. Cada ciudad puede adoptar ediciones más nuevas, como hizo Austin. Por ejemplo, si una tubería rota te obliga a cambiar la plomería, el trabajo nuevo se hace con el código de plomería de 2024.
Tu casa no tiene que ponerse al día mientras no la toques. Con el código WUI, la Ciudad lo dice directo: las construcciones que ya existen no tienen que cambiarse, salvo que un funcionario del código las declare un peligro serio. El código te alcanza el día que reparas o reconstruyes, y ese es el día en que esta cobertura importa.
En las áreas del condado que no pertenecen a ninguna ciudad, la ley de Texas solo pide un código residencial para casas nuevas, y solo donde el condado lo adopta (sección 233.153). Si vives ahí, pregunta en tu condado qué aplica a una reconstrucción.
El granizo y el código: cuándo el techo entra en esta cobertura
Si el granizo te obliga a cambiar el techo, el techo nuevo se hace con las reglas de hoy, y el costo extra que pidan puede entrar en tu cobertura de ley u ordenanza. Si cambias un techo porque ya se gastó, el costo del código es tuyo, porque no hubo un daño cubierto.
En las zonas WUI de Austin la regla es concreta. Si en una casa que ya existía se reemplaza el 50% o más del techo, todo el techo se tiene que cambiar por uno con clasificación Clase A, la más alta contra incendios. Lo dice la sección 507.1 del código WUI de 2024 de Austin. Así, un reclamo de granizo que daña la mitad del techo puede terminar en un techo completo por ley. El formulario estándar paga rehacer la parte sin daño cuando la ley lo exige para terminar la reparación, así que esa otra mitad puede entrar en tu cobertura de código.
Antes de un reclamo de techo, revisa también cómo trata tu póliza la edad del techo, porque puede decidir si te pagan costo de reemplazo o valor depreciado.
¿Tu casa está en una zona de interfaz urbano-silvestre (WUI)?
Lo más probable es que sí. Según la Ciudad, más de la mitad de Austin está en una de las 3 zonas del código WUI, que protege del fuego a las casas cerca de áreas naturales:
- Zona A: casas a 50 pies o menos de un área natural.
- Zona B: de 50 a 150 pies.
- Zona C: de 150 pies a 1.5 millas de un área natural de 750 acres o más, o hasta 0.5 millas de una de 40 acres o más.
La página del código WUI de la Ciudad tiene un mapa interactivo para ver tu zona y una guía de proyectos en español.
Si un incendio destruye tu casa, la casa nueva se construye con estas reglas, según la zona: techo Clase A, ventilas con malla contra brasas de 1/8 de pulgada, ventanas de vidrio templado o de doble panel entre otras opciones, revestimiento resistente al fuego en las zonas A y B, y una franja de 5 pies sin material que se queme alrededor de la casa. El código entró el 1 de enero de 2021 y se actualizó el 10 de julio de 2025, así que una casa construida antes de 2021 no tuvo que cumplir estas reglas.
Un incendio en zona de inundación puede obligarte a subir la casa
Si tu casa está en la zona de inundación que regula la Ciudad y repararla después de un incendio cuesta el 50% o más de su valor, la casa reparada tiene que cumplir las reglas de zona de inundación. En Austin eso significa que el piso más bajo quede al menos 2 pies arriba del nivel de la inundación de 100 años.
Esta es la parte que casi nadie conecta con el seguro de casa. La regla federal llama daño sustancial al daño de cualquier origen cuando repararlo cuesta el 50% o más del valor de mercado de la construcción antes del daño (44 CFR 59.1). Cualquier origen incluye un incendio de cocina o un árbol que cae en una tormenta. Con ese daño, la obra cuenta como una mejora sustancial y tiene que cumplir las reglas de zona de inundación (44 CFR 60.3).
La Ciudad lo advierte en su página de permisos de emergencia: en zona de inundación, un daño mayor puede obligarte a cumplir las reglas de daño sustancial. Esas reglas no te obligan a tumbar la casa: piden que toda la casa, ya reparada, las cumpla. Austin pide los 2 pies en sus reglas de construcción y revisa que la obra no empeore las inundaciones de tus vecinos.
En Austin la cuenta es más estricta. El código residencial que la Ciudad aplica hoy suma las reparaciones y mejoras de los últimos 10 años. Si juntas llegan al 50% del valor de mercado de la construcción, la obra también tiene que cumplir las reglas de zona de inundación. Una remodelación de cocina de hace 4 años se puede sumar a la reparación de un incendio de hoy.
Toma en cuenta 3 datos de la Ciudad:
- Más de 9,000 edificios de Austin están dentro de la zona de inundación de 100 años.
- Desde 2019, por el estudio de lluvias Atlas 14, la Ciudad aplica sus reglas de construcción con un mapa más amplio: el área que antes marcaba la inundación de 500 años hoy cuenta como zona de 100 años. La Ciudad sigue trabajando en sus mapas nuevos.
- La guía de FloodPro de la Ciudad separa los 2 mapas: el de la Ciudad decide qué reglas aplican a tu obra, y el de FEMA sirve para calcular la prima del seguro de inundación. Tu casa puede quedar fuera de la zona de FEMA y dentro de la de la Ciudad.
El seguro federal de inundación tiene su propia cobertura para esto: el Aumento en el Costo de Cumplimiento (ICC). Según un folleto en español de FEMA, paga hasta $30,000 para subir, mover o demoler un edificio con daño sustancial o repetido. Pero la póliza federal solo cuenta el daño que causó una inundación. Si la causa fue un incendio, el ICC no paga, y el único seguro que puede pagar la obra para subir la casa es tu cobertura de ley u ordenanza: el 10% de tu cobertura de vivienda en el formulario estándar.
Y aun después de una inundación, el ICC casi nunca ha pagado en el condado de Travis. En los datos abiertos de FEMA, el condado tiene 2,457 reclamos de inundación con pago al edificio desde 1997, y solo 12 recibieron dinero del ICC. El último fue por la inundación de octubre de 2015. El condado tiene 682,547 viviendas, según el Censo, y FEMA registra solo unas 7,300 pólizas de inundación nuevas o renovadas en los 12 meses que terminaron en mayo de 2026.
El daño sustancial lo revisa la oficina de zonas de inundación de la Ciudad cuando pides el permiso para reparar, no tu agente ni tu aseguradora. Tu aseguradora decide, según su formulario, si paga la obra para subir la casa como costo de código, así que pregúntalo por escrito antes de que pase. Para saber si tu casa está en zona de inundación, busca tu dirección en ATXFloodPro.com o llama a esa oficina al 512-974-2843.
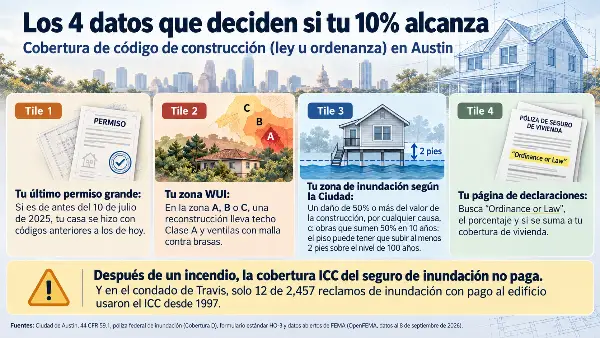
Los 4 datos que deciden si tu 10% alcanza
Con estos 4 datos sabes si te alcanza el 10% de tu cobertura de vivienda:
- El año del último permiso grande de tu casa. Si se construyó o se remodeló antes del 10 de julio de 2025, se hizo con códigos anteriores a los de hoy. Entre más viejo el permiso, más grande la diferencia. Búscalo en Austin Build + Connect, el portal de permisos de la Ciudad, y anota también las obras de los últimos 10 años, porque en zona de inundación la Ciudad las suma.
- Tu zona WUI. En la zona A, B o C, una reconstrucción lleva techo Clase A, ventilas contra brasas y más.
- Tu zona de inundación según la Ciudad. Si estás dentro, un daño de 50% o más por cualquier causa, o las obras que lleguen a 50% en 10 años, pueden obligarte a subir el piso al menos 2 pies sobre el nivel de 100 años.
- Tu página de declaraciones. El nombre de la cobertura, el porcentaje y si se suma a tu cobertura de vivienda.
Si 2 o más de los primeros 3 datos te salen en contra, pregúntale a tu agente si tu aseguradora ofrece un porcentaje más alto. Si te sale 1, revisa ese punto con tu agente antes de renovar. Si tu casa es reciente, está fuera de las zonas WUI y fuera de la zona de inundación, el 10% puede ser suficiente. Y cuando reconstruyas, no contrates a un contratista sin seguro, porque un accidente en la obra puede terminar en tu póliza. Si tú eres el contratista que hace la obra, revisa que tu seguro de construcción esté vigente antes de empezar.
¿Necesitas esta cobertura si rentas?
No. La cobertura de ley u ordenanza protege la construcción, y la construcción la asegura el dueño. Tu seguro de inquilinos cubre tus pertenencias y tu responsabilidad civil, no las paredes.
El seguro de casa cubre el código de construcción solo hasta el límite de tu póliza, y en Austin ese límite se pone a prueba con el granizo, el código WUI y la zona de inundación. Revisa tu página de declaraciones antes de tu próxima renovación. Si quieres revisarla con un agente, márcanos al (512) 609-0945 o mándanos tu pregunta en la página de contacto. En nuestra agencia hablamos español.
Preguntas frecuentes
¿El seguro de casa cubre el código de construcción después de un incendio?
Sí, si tu póliza trae la cobertura de ley u ordenanza. Cubre la diferencia entre reparar tu casa como estaba y repararla como pide el código de hoy, hasta su límite. En el formulario estándar nacional ese límite es el 10% de tu cobertura de vivienda, y se suma a ella.
¿Qué límite tiene la cobertura de código de construcción del seguro de casa?
En el formulario estándar nacional, el límite es el 10% de tu cobertura de vivienda, y se suma a ella. En Texas las coberturas cambian de una compañía a otra, así que el porcentaje que tienes hoy está en tu página de declaraciones. Si te parece poco, pregúntale a tu agente si tu aseguradora ofrece un porcentaje más alto con un endoso.
¿Qué significa “Ordinance or Law” en mi póliza?
Es el nombre en inglés de la cobertura de ley u ordenanza, la que responde por lo que exige el código después de un daño cubierto. También puede aparecer como “Building Ordinance or Law”. Si no la ves en tu página de declaraciones ni en las coberturas adicionales, pregúntale a tu agente si tu formulario la incluye.
¿El seguro de inundación cubre las mejoras que exige el código?
Solo cuando el daño lo causó una inundación. El seguro federal de inundación trae una cobertura llamada ICC, que sirve para subir, mover o demoler una casa con daño sustancial o repetido por inundación. Si el daño vino de un incendio, esa cobertura no aplica, y la que puede responder, según tu formulario, es la cobertura de código de tu seguro de casa. En el condado de Travis, según los datos de FEMA, solo 12 reclamos de inundación han usado el ICC desde 1997.
¿Tengo que reconstruir para usar la cobertura de ley u ordenanza?
En el formulario estándar nacional, normalmente sí, porque cubre el trabajo de código que de verdad haces. Guarda el permiso, los planos y los reportes de inspección que muestren qué pidió el código. Pregúntale a tu aseguradora cómo lo maneja tu formulario antes de empezar la obra.
¿Qué pide el código WUI de Austin si cambio el techo?
Si en una casa que ya existía se reemplaza el 50% o más del techo, todo el techo tiene que ser Clase A, la clasificación más alta contra incendios. La regla aplica en las zonas A, B y C, y más de la mitad de Austin está en una de ellas. Si el granizo causó el cambio, la parte sin daño que la ley obliga a cambiar puede entrar en tu cobertura de código.
¿Mi casa vieja tiene que cumplir con el código de hoy?
No mientras no la repares ni la reconstruyas. En Texas, el código residencial aplica a toda construcción, remodelación y reparación de casas dentro de una ciudad. En Austin, desde el 10 de julio de 2025, eso significa los códigos de 2024. Si la casa está en zona de inundación, la Ciudad suma las obras de los últimos 10 años para decidir si tiene que cumplir las reglas de zona de inundación.

Janeth López es agente de seguros en Paga Menos Insurance en Austin, Texas, especializada en soluciones de seguros personales y comerciales. Conocida por su excelente servicio al cliente y compromiso en encontrar cobertura accesible, ayuda a clientes en todo Texas a proteger sus hogares, vehículos, negocios y familias con pólizas de seguro personalizadas.