
Seguro de condominio HO6 en Texas: qué cubre y quién paga el deducible
Escrito por: Lizabe Moreno
Revisado por: Janeth Lopez, CEO y Fundadora de Paga-Menos Insurance Group
Última revisión: 12 de octubre de 2026
Un seguro de condominio HO6 cubre lo que la póliza de tu asociación (HOA) no cubre. Eso incluye tus pertenencias, las mejoras que le hiciste a tu unidad, tu responsabilidad civil y tus gastos si un daño cubierto te saca de tu casa. En Texas, la ley ya decide una parte de la respuesta. Si tu unidad tiene vecinos arriba o abajo, revisa la fecha de la declaración de tu condominio. Si es del 1 de enero de 1994 o posterior, la ley obliga a la HOA a incluir tu unidad en su seguro, siempre que ese seguro esté razonablemente disponible. Las mejoras que tú instalaste no tienen que entrar. Entonces tu HO6 sirve para esas mejoras, para tu parte del deducible y para tus cosas. Las cuentas cambian si tu “condominio” es una casa separada.
¿Qué es un seguro de condominio HO6?
Un seguro de condominio HO6 es la póliza del dueño de una unidad. Cubre tus pertenencias y la parte del interior que no cubre la póliza maestra de la asociación. También cubre tu responsabilidad civil y los gastos extra de vivienda si un daño cubierto te saca de tu casa. La póliza maestra cubre el edificio y las áreas comunes.
El Departamento de Seguros de Texas (TDI) lo describe igual en la versión más reciente de su guía para consumidores, de junio de 2026. Según el TDI, el seguro de condominio cubre tus pertenencias y el interior de tu unidad, te protege en responsabilidad civil y paga gastos adicionales de vivienda. En Texas también se le dice aseguranza de condominio.
HO6 es el nombre del formulario estándar que usa la industria en el país. La NAIC es la asociación nacional de reguladores de seguros. Según la NAIC, históricamente el TDI desarrolló sus propios formularios de seguro de vivienda, parecidos a los del resto del país pero no idénticos. Un boletín del TDI del año 2000 nombra los formularios de casa HO-A, HO-B y HO-C, y los de condominio CON-B y CON-C. Por eso tu póliza puede llevar otro nombre. Manda lo que dice por dentro.
Qué cubre un seguro HO6, parte por parte
Un HO6 tiene 5 partes. Cada una paga algo distinto y cada una tiene su propio límite. En el formulario estándar de condominio de ISO (HO 00 06), la unidad y tus pertenencias se cubren contra 16 riesgos que la póliza nombra uno por uno. Entre ellos están el incendio, el robo y el agua que se escapa de una tubería. Si un riesgo no está en esa lista, no está cubierto.
- La unidad. Paga el interior que te toca asegurar a ti: pisos, gabinetes, encimeras, electrodomésticos y accesorios fijos, más las mejoras que hiciste. OPIC es la oficina del estado que representa a los consumidores de seguros en Texas. Su lista de lo que cubre un seguro de condominio incluye electrodomésticos, encimeras, pisos y accesorios fijos.
- Tus pertenencias. Ropa, muebles, computadoras y todo lo que te llevarías en una mudanza. Ojo con las joyas: las pólizas “generalmente tienen límites de cobertura para ciertos tipos de propiedad personal, tales como las joyas y las obras de arte”, advierte el TDI. En el formulario estándar de condominio de ISO (HO 00 06), el límite por robo de joyas, relojes y pieles es de $1,500. Si guardas algo de valor en casa, revisa qué paga tu póliza en caso de robo.
- Gastos adicionales de vivienda. Si un daño cubierto deja tu unidad sin poder usarse, paga hotel o renta temporal y otros gastos extra mientras se repara.
- Responsabilidad civil y pagos médicos. Responde si alguien se lastima dentro de tu unidad o si dañas la unidad de un vecino. La póliza de la HOA sí te cubre como asegurado, pero solo por tu parte de las áreas comunes o por ser miembro de la asociación (sección 82.111(d)(1)). Dentro de tu unidad, responde tu HO6.
- Evaluación de pérdidas. Según el Insurance Information Institute (III), paga tu parte de un cobro que la HOA les hace a todos los dueños por una pérdida cubierta. Más abajo explico por qué en Texas el monto base se queda corto.
Un HO6 es solo una pieza de tus seguros personales en Austin. Tu carro va en un seguro de auto aparte, y tu vida en otra póliza.
Qué tiene que asegurar la HOA según la ley de Texas
La HOA tiene que asegurar las áreas comunes y, en edificios con unidades apiladas, también las unidades, en la medida en que ese seguro esté razonablemente disponible. Lo dice la sección 82.111 del Código de Propiedad de Texas.
Estas son las reglas principales:
- Áreas comunes. Seguro de propiedad contra los riesgos de pérdida física directa que normalmente se aseguran, por al menos el 80% del costo de reemplazo o del valor actual en efectivo.
- Responsabilidad civil. Un seguro de responsabilidad civil general para la asociación.
- Tu unidad. Si la declaración la describe con límites horizontales, el seguro de propiedad de la HOA tiene que incluirla. Las mejoras que instalaron los dueños no tienen que entrar.
- Aviso. Si ese seguro no está razonablemente disponible, la HOA tiene que avisarles a todos los dueños y a sus prestamistas.
- Quién paga primero. Cuando tú tienes otro seguro sobre la misma propiedad, la póliza de la HOA paga primero.
Esa regla de unidades apiladas es la que importa en torres de condominios como las de Rainey Street.
Fíjate en las palabras “valor actual en efectivo”. Para el TDI, es lo que pagarías para reconstruir o reparar tu propiedad menos la depreciación. Con un seguro basado en el valor actual en efectivo, que es la cifra más baja, el pago puede quedarse corto. Si la reparación cuesta más de lo que paga el seguro, la ley trata la diferencia como gasto común (sección 82.111(i)) y se reparte entre los dueños.
La regla completa aplica a los condominios cuya declaración se registró el 1 de enero de 1994 o después (sección 82.002). En los más viejos, la sección 82.111 aplica a lo que pasó desde esa fecha, pero no anula lo que ya decía la declaración original. Y en los condominios nuevos, estas reglas no se pueden cambiar por acuerdo, salvo donde la ley lo permite (sección 82.004).
La prueba de 3 documentos antes de comprar tu HO6
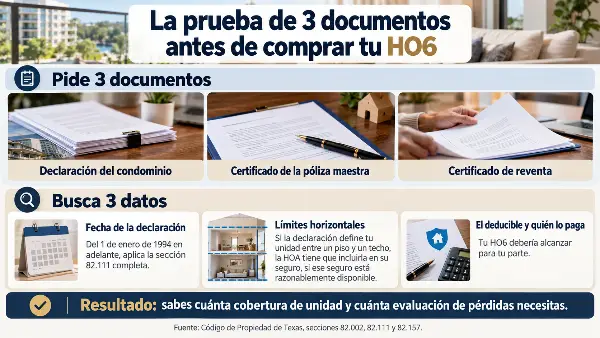
Antes de cotizar, pide 3 documentos y busca 3 datos. Con eso sabes cuánta cobertura de unidad necesitas y cuánta evaluación de pérdidas te conviene.
Los documentos son la declaración del condominio, el certificado de seguro de la póliza maestra y el certificado de reventa. Si le compras la unidad a otro dueño, la ley te ayuda. La sección 82.157 obliga a ese vendedor a darte un certificado de reventa. Ese certificado tiene que decir qué cobertura de seguro existe para beneficio de los dueños.
- Fecha de la declaración. Búscala en el sello de registro del condado. Del 1 de enero de 1994 en adelante aplica la sección 82.111 completa. Antes de esa fecha, tu declaración puede decir otra cosa.
- Límites horizontales. Revisa la declaración y sus planos (plats and plans). Con límites horizontales, la HOA tiene que incluir tu unidad (si ese seguro está razonablemente disponible) y tu HO6 cubre tus mejoras. Sin ellos, quizá tengas que asegurar toda la estructura.
- El deducible y quién lo paga. Está en el certificado de la póliza maestra, en la declaración y en las resoluciones registradas. Tu cobertura debería alcanzar para tu parte del deducible.
Tu unidad tiene límites horizontales si la declaración la define entre un piso y un techo, como en un edificio con vecinos arriba o abajo. Un townhome o una casa separada normalmente no los tiene, y ahí la ley no le exige a la HOA asegurar tu unidad. En ese caso, manda tu declaración.
Revisa también el tipo de póliza maestra. Si el certificado dice “bare walls” y tu declaración es de 1994 o después, hazle 2 preguntas a la HOA: cómo cumple con la sección 82.111(b) y si alguna vez avisó que el seguro de las unidades no estaba razonablemente disponible. Las respuestas te dicen cuánto del interior te toca asegurar a ti.
Glosario: lo que dicen tus documentos en inglés
Si tus documentos de la HOA están en inglés, estas son las palabras que más pesan en tu seguro.
- Declaration: la declaración, el documento que crea el condominio. Dice qué asegura la HOA y quién paga el deducible.
- Master policy: la póliza maestra de la asociación. Cubre las áreas comunes y, en edificios con unidades apiladas, las unidades.
- Horizontal boundaries: límites horizontales, el piso y el techo de tu unidad. Si los tienes, la ley exige que la HOA incluya tu unidad, si ese seguro está razonablemente disponible.
- Improvements and betterments: mejoras que instalaron los dueños de la unidad. La póliza de la HOA no tiene que cubrirlas.
- Per-unit deductible: deducible por unidad de la póliza maestra. En préstamos de Fannie Mae solicitados desde el 1 de julio de 2026, tu póliza tiene que alcanzar para cubrirlo.
- Loss assessment: evaluación de pérdidas. Paga tu parte de un cobro especial por una pérdida cubierta.
- Resale certificate: certificado de reventa. Tiene que decir qué seguro existe para beneficio de los dueños.
- Walls-in: cobertura de las paredes hacia adentro, la que da un HO6.
- Bare walls: paredes desnudas. La póliza maestra cubre la estructura sin acabados, y tu HO6 tendría que cubrir pisos, gabinetes y acabados.
¿Cuánta cobertura de vivienda necesitas en un condominio?
Probablemente menos de lo que crees, si tu edificio tiene unidades apiladas y tu declaración es de 1994 o después. La póliza de la HOA paga primero por la unidad (sección 82.111(d)(4)). La cobertura de unidad que compres de más sobre lo mismo se queda esperando detrás.
Mi recomendación es sumar 2 cifras:
- Lo que costaría reponer tus mejoras: el piso nuevo, los gabinetes, el baño que remodelaste.
- Tu parte del deducible de la póliza maestra, según tu declaración.
Esa suma es tu punto de partida para la cobertura de unidad. Si te sobra presupuesto, ponlo en evaluación de pérdidas. Ahí es donde un cobro especial de la HOA te puede alcanzar.
Si tienes hipoteca, revisa unas reglas nuevas. Fannie Mae es la empresa patrocinada por el gobierno que les compra hipotecas a los prestamistas. En su carta a prestamistas LL-2026-03, del 18 de marzo de 2026, cambió sus reglas para condominios. Para préstamos solicitados desde el 1 de julio de 2026:
- Necesitas tu propia póliza si la póliza maestra no cubre parte del interior o tus mejoras, o si tiene un deducible por unidad.
- Tu póliza tiene que cubrir al menos lo que sea mayor: el interior y las mejoras que la HOA no cubre, o el deducible por unidad.
- El deducible por unidad de la póliza maestra no puede pasar de $50,000.
Otra regla aplica desde que salió la carta: el deducible de tu propia póliza no puede pasar del 5% de tu cobertura o de $2,500, lo que sea mayor.
Pregúntale a tu prestamista si tu préstamo sigue las reglas de Fannie Mae.
Mi posición: en un edificio con unidades apiladas, la cobertura de unidad más alta no es la que más te protege. Te protege más una cobertura de unidad que alcance para tus mejoras y tu deducible. Y una evaluación de pérdidas que alcance para tu parte de un cobro especial. Antes de bajar tu cobertura, confirma lo que dice tu declaración. Cada edificio es distinto, y si tu condominio es una casa, la cuenta va al revés.
¿Quién paga el deducible de la póliza maestra en Texas?
Depende de cuánto cueste el daño y de lo que digan los documentos de tu asociación. La sección 82.111 del Código de Propiedad pone el orden.
- Daño menor que el deducible. Paga quien sería responsable de la reparación si no hubiera seguro (sección 82.111(j)).
- Daño mayor que el deducible. Deciden los documentos de la asociación. Si no dicen nada, decide una resolución de la junta directiva, y si no hay resolución, pagan todos los dueños como gasto común (sección 82.111(k)).
- Daño que causó un dueño. Si el daño vino de algo que hizo o dejó de hacer un dueño, su invitado o su visitante, la HOA puede cobrarle a ese dueño el deducible y lo que falte (sección 82.111(l)).
La resolución de la junta tiene que registrarse en cada lugar donde está registrada la declaración. Y la declaración se registra en el condado donde está el condominio (secciones 82.111(k) y 82.051). En el área de Austin, eso puede ser el condado de Travis, Williamson o Hays. Para un condominio en Georgetown, por ejemplo, la búsqueda es en el condado de Williamson. Puedes buscarla antes de comprar.
Un ejemplo con 2 números de esta guía. El deducible por unidad más alto que acepta Fannie Mae es $50,000, y el formulario estándar de condominio de ISO paga hasta $1,000 por evaluaciones. Si tu declaración te pasa ese deducible y tu HO6 solo cubre $1,000, casi todo el deducible sale de tu bolsillo.
Evaluación de pérdidas: por qué $1,000 se queda corto en Texas
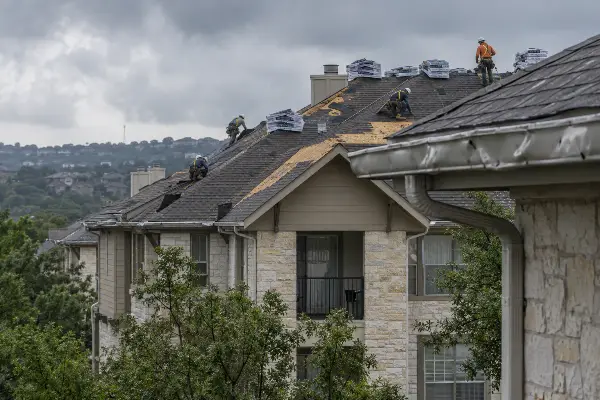
La evaluación de pérdidas paga tu parte de un cobro especial de la HOA después de una pérdida cubierta. El formulario estándar de condominio de ISO (HO 00 06) trae $1,000, y en Texas hay 3 razones para que un cobro sea más grande:
- La ley permite que la HOA asegure por el 80% del costo de reemplazo o del valor actual en efectivo (sección 82.111(a)(1)). La diferencia para reparar se reparte como gasto común (sección 82.111(i)).
- La junta escoge el deducible de la póliza maestra, y la ley solo pide que sea comercialmente razonable (sección 82.111(c)).
- Fannie Mae acepta deducibles por unidad de hasta $50,000.
Esta cobertura no paga cobros por mejoras ni por mantenimiento atrasado, porque esos no vienen de una pérdida cubierta. El formulario de ISO tampoco paga cobros de una entidad del gobierno.
Pídele a la HOA el monto del deducible de la póliza maestra y cómo se reparte. Después pregúntale a tu agente de seguros si tu póliza paga la parte del deducible que te cobre la HOA, y hasta cuánto.
Cuando la tubería del vecino de arriba inunda tu unidad
En un edificio con unidades apiladas, la póliza de la HOA responde por la unidad si el daño es un riesgo cubierto y pasa del deducible. Tu HO6 responde por tus pertenencias y tus mejoras. Si el agua vino de algo que tu vecino hizo o dejó de hacer, la HOA puede cobrarle a él el deducible y lo que falte. Lo dice la sección 82.111(l).
La tormenta de invierno de febrero de 2021, conocida como Uri, dejó 510,772 reclamos de seguro en Texas. Las pérdidas estimadas llegaron a 11.2 mil millones de dólares, según datos del TDI al 31 de marzo de 2022. Cerca del 85% fueron reclamos de propiedad residencial, un grupo que incluye pólizas de casa, de inquilino y de condominio.
Si te pasa:
- Avísale a la HOA y a tu aseguradora el mismo día.
- Toma fotos y video antes de limpiar.
- Guarda los recibos de hotel si tu unidad queda sin poder usarse; son parte de tus gastos adicionales de vivienda.
Cuando la tubería rota es la tuya y dañas al vecino de abajo, tu responsabilidad civil puede responder si eres legalmente responsable. Ya explicamos qué cubre el seguro de casa cuando hay una tubería rota, incluidas las tuberías congeladas.
¿El seguro de condominio cubre inundaciones en Austin?
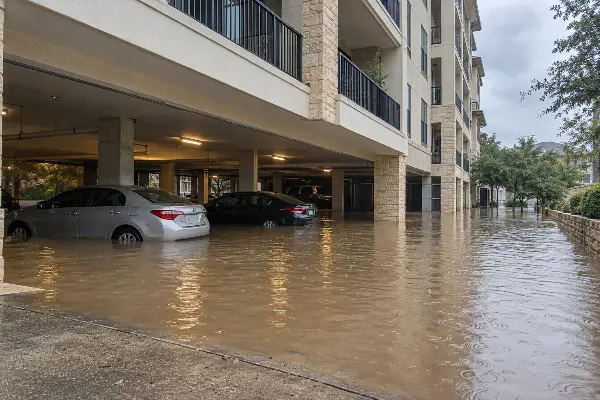
No. El TDI lo dice en su guía de seguros de vivienda: “Las pólizas de propietario de vivienda normalmente no cubren los daños que son causados por inundaciones.” Para eso necesitas una póliza de inundación aparte.
- Para tu unidad. El Programa Nacional de Seguro contra Inundaciones (NFIP) de FEMA vende pólizas para unidades residenciales con hasta $250,000 para la estructura y $100,000 para tus pertenencias.
- Para el edificio. La HOA puede comprar una póliza de condominio del NFIP que paga hasta $250,000 por unidad en daños al edificio. Pregunta si la tiene.
- El tiempo. Según FEMA, la póliza tiene un periodo de espera: empieza 30 días después de la compra, con 4 excepciones, como la compra ligada a un préstamo hipotecario.
En Austin, el riesgo no se queda en el mapa viejo. La Ciudad de Austin revisó su riesgo con Atlas 14, un estudio de lluvias del Servicio Meteorológico Nacional. Calculó que la lluvia de una tormenta de 100 años aumentó entre 2 y 3 pulgadas. Mientras actualiza sus mapas, la Ciudad trata la zona que antes era de inundación de 500 años como la nueva zona de 100 años para sus reglas. Cerca del 3% de los edificios de la ciudad quedan dentro de esa zona, según una presentación de la Ciudad de septiembre de 2019.
La Ciudad también dice que cerca del 10% del terreno de Austin está en zona inundable. Ese mapa de la Ciudad no es el mismo que usa FEMA, y el seguro del NFIP está disponible para cualquier dueño en una comunidad participante, incluso fuera de las zonas de alto riesgo.
Tu carro no entra en el HO6. Cuando el agua lo alcanza en el estacionamiento del edificio, el reclamo va a tu seguro de auto, y solo procede si tienes cobertura para daños por inundación.
Lo que un HO6 no cubre
Un HO6 no cubre inundaciones, el desgaste normal ni los daños intencionales, y pone límites al moho y a las joyas. El agua de drenajes y las joyas de más valor se pueden agregar con un endoso.
- Inundaciones. Necesitas una póliza aparte, como explico arriba.
- Moho. Según el TDI, la mayoría de las pólizas no cubren el moho, excepto lo necesario para reparar los daños de una pérdida cubierta causada por agua.
- Agua de drenajes o aguas negras. Es una cobertura opcional en la lista del TDI: “Cobertura contra el bloqueo de las aguas negras o tuberías.” Cambiar la línea de drenaje es un gasto distinto al daño que causa el agua.
- Desgaste y mantenimiento. El mantenimiento te toca a ti como dueño.
- Daños intencionales. La responsabilidad civil cubre accidentes, no daños hechos a propósito.
- Joyas y arte por encima del límite. Si valen más que el límite de tu póliza, agrégalos con un endoso.
Si tu condominio en Austin es una casa
Entonces la regla de la sección 82.111(b) no te protege, porque tu unidad normalmente no tiene límites horizontales. Es posible que tu HO6 tenga que cubrir toda la estructura, o que necesites otro tipo de póliza.
En marzo de 2024, la Ciudad de Austin propuso bajar el tamaño mínimo de lote para una casa, en la fase 2 de la iniciativa HOME. Su reporte explicó la meta: hacer más fácil la propiedad “fee simple”, en la que una persona es dueña de la casa y del terreno debajo, en lugar de una estructura de condominio. El reporte presenta el condominio como la otra forma de ser dueño en un lote compartido. Cuando tu casa comparte el lote con otra, revisa si está en un régimen de condominio.
Si compraste una de esas casas, lee la declaración. El TDI explica que los townhouses “pueden ser asegurados ya sea con una póliza individual de propietario de vivienda o con la póliza maestra de la asociación para propietarios”. Si la declaración te deja a ti asegurar toda la estructura, un HO6 con un límite chico para la unidad te deja corto. Necesitas cobertura para reconstruir la casa completa, en un HO6 con límite alto o en una póliza de casa, según lo que acepte la aseguradora.
HO6, HO3 y seguro de inquilino: la diferencia
El HO6 es para el dueño de un condominio, el HO3 para el dueño de una casa y el HO4 para quien renta. Lo que cambia es quién asegura la estructura.
| HO6 (condominio) | HO3 (casa) | HO4 (inquilino) | |
|---|---|---|---|
| Para quién | Dueño de una unidad de condominio | Dueño de una casa | Persona que renta |
| Estructura | El interior y tus mejoras; el resto lo asegura la HOA | Toda la casa | No la cubre; es del dueño |
| Pertenencias | Sí | Sí | Sí |
| Responsabilidad civil | Sí | Sí | Sí |
| Gastos adicionales de vivienda | Sí | Sí | Sí |
En Texas, la póliza de casa también puede llamarse HO-A, HO-B o HO-C, según el formulario. Si rentas, lo tuyo es un seguro de inquilino, y la estructura la asegura el dueño del edificio. Y si un día rentas tu condominio a otra persona, pregúntale a tu aseguradora qué cambia en tu póliza antes de anunciarlo en línea.
¿Cuánto cuesta un seguro de condominio HO6 en Texas en 2026?
No hay un precio único. Lo que pagas depende de 5 cosas, y la forma de saber tu número es cotizar los mismos límites con cada aseguradora.
Estas son las 5 cosas:
- Cuánto cubre la póliza maestra. Mientras menos cubra, más cobertura de unidad necesitas.
- El valor de tus mejoras.
- El deducible que escojas para tu propia póliza.
- Tu límite de evaluación de pérdidas.
- La cobertura de inundación, que es una póliza aparte.
Vas a ver promedios en internet que no dicen de dónde salen. No los uses para decidir.
¿Es obligatorio el seguro de condominio en Texas?
La ley de condominios de Texas obliga a la HOA a tener seguro, no a ti. Pero tu prestamista y tu declaración sí te lo pueden exigir.
La misma sección 82.111 dice que nada en ella le quita a tu prestamista el derecho de pedirte otro seguro aparte del de la HOA. Si tu préstamo sigue las reglas de Fannie Mae y lo solicitaste desde el 1 de julio de 2026, tu propia póliza es obligatoria en 2 casos. El primero: la póliza maestra deja partes del interior o tus mejoras sin cubrir. El segundo: la póliza maestra tiene un deducible por unidad. Tu declaración también puede pedirte una póliza propia. Revisa su sección de seguros.
Aunque nadie te lo exija, sin un HO6 tus pertenencias, tus mejoras y tu responsabilidad civil quedan sin protección. Si apenas compraste tu primer condominio, revisa también los 5 tipos de seguro personal que vas a necesitar este año.
Antes de comprar o renovar tu HO6
Pide la declaración, el certificado de la póliza maestra y el certificado de reventa antes de comprar o renovar tu seguro de condominio HO6. Con esos 3 documentos sabes qué paga la HOA y qué te toca a ti. En nuestra agencia en Austin te explicamos en español lo que dicen. Llámanos al (512) 609-0945, escríbenos por WhatsApp o usa nuestra página de contacto.
Preguntas frecuentes
¿Qué cubre un seguro de condominio HO6 en Texas?
Cubre tus pertenencias, tus mejoras y la parte del interior que no cubra la póliza maestra, más tu responsabilidad civil, tus gastos adicionales de vivienda y tu parte de los cobros especiales por pérdidas cubiertas. En edificios con unidades apiladas cuya declaración se registró el 1 de enero de 1994 o después, la ley exige que la póliza de la HOA incluya las unidades, en la medida en que ese seguro esté razonablemente disponible, aunque no tiene que incluir las mejoras de los dueños. Por eso tu HO6 se enfoca en lo que la HOA deja fuera.
¿Es obligatorio tener un seguro de condominio HO6?
La ley de condominios de Texas obliga a la asociación a tener seguro, no al dueño. Tu prestamista sí te lo puede exigir, y en préstamos de Fannie Mae solicitados desde el 1 de julio de 2026 es obligatorio si la póliza maestra deja partes del interior sin cubrir o tiene un deducible por unidad. Tu declaración también puede exigirlo.
¿Quién paga el deducible de la HOA en Texas?
Según la sección 82.111 del Código de Propiedad de Texas, si la reparación es menor que el deducible, paga quien sería responsable de ella sin seguro. Si es mayor, deciden los documentos de la asociación. Si no dicen nada, decide una resolución de la junta directiva registrada en el condado, y si no hay resolución, lo pagan todos los dueños. Si el daño vino de algo que hizo o dejó de hacer un dueño o su invitado, la HOA le puede cobrar el deducible a ese dueño.
¿El seguro de condominio cubre inundaciones?
No. Según el TDI, las pólizas de propietario de vivienda normalmente no cubren los daños causados por inundaciones, así que necesitas una póliza aparte. El programa federal NFIP vende pólizas para unidades de condominio, y la cobertura empieza 30 días después de la compra, salvo excepciones como la compra ligada a un préstamo hipotecario.
¿Qué pasa si la tubería del vecino de arriba inunda mi condominio?
En un edificio con unidades apiladas, la póliza de la HOA responde por la unidad si el daño es un riesgo cubierto y pasa del deducible, y tu HO6 responde por tus pertenencias y tus mejoras. Si el agua vino de algo que tu vecino hizo o dejó de hacer, la HOA puede cobrarle el deducible a él. En la tormenta de invierno de 2021, conocida como Uri, hubo 510,772 reclamos de seguro en Texas, y cerca del 85% fueron de propiedad residencial, según el TDI.
¿Cuánta cobertura de evaluación de pérdidas necesito?
Por lo menos la que alcance para tu posible parte del deducible de la póliza maestra y de un cobro especial. La ley de Texas permite que el seguro de la HOA cubra solo el 80% del valor de reponer la propiedad o de su valor actual en efectivo, y lo que falte para reparar se reparte entre todos los dueños. Pide el certificado de la póliza maestra y la declaración antes de escoger tu límite.

Janeth López es agente de seguros en Paga Menos Insurance en Austin, Texas, especializada en soluciones de seguros personales y comerciales. Conocida por su excelente servicio al cliente y compromiso en encontrar cobertura accesible, ayuda a clientes en todo Texas a proteger sus hogares, vehículos, negocios y familias con pólizas de seguro personalizadas.