
¿El seguro de auto cubre fallas mecánicas? Lo que sí paga en Texas
Escrito por: Lizabe Moreno
Revisado por: Janeth Lopez, CEO y Fundadora de Paga-Menos Insurance Group
Última revisión: 8 de octubre de 2026
¿El seguro de auto cubre fallas mecánicas? En Texas, no. Tu póliza no paga un motor que se desvieló por falta de aceite, una transmisión gastada ni una batería que ya no carga. Sí paga el daño que causa un evento cubierto, como un choque, una inundación, el granizo, un venado o un robo, si tienes cobertura de choque o amplia. Y cada reparación cuesta más. En agosto de 2026, los precios de mantenimiento y reparación de vehículos estaban 5.2% más altos que un año antes, según la Oficina de Estadísticas Laborales (BLS). Antes de pagarle al mecánico, revisa lo que dice tu póliza y las 4 revisiones gratis que te explico abajo. Una de ellas puede cubrir toda la reparación.
Lo que dice tu póliza sobre las fallas mecánicas
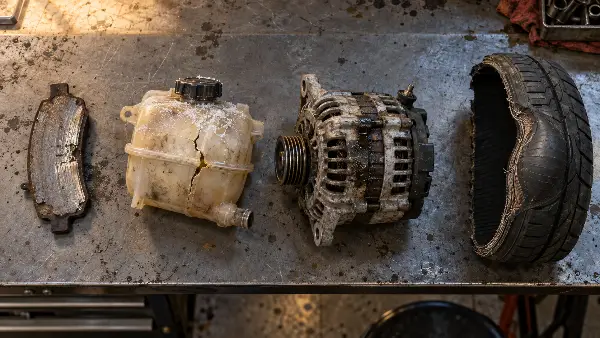
Las pólizas de auto en Texas normalmente no pagan el desgaste, el congelamiento, una falla mecánica o eléctrica ni el daño del camino a las llantas. La exclusión aplica cuando el daño se queda en esa pieza. El seguro no paga la pieza que falla. Sí puede pagar lo que esa falla provoca, como un choque o un incendio.
Una póliza de auto de Texas que revisamos lo dice así, en inglés: “Damage due and confined to: a. wear and tear; b. freezing; c. mechanical or electrical breakdown or failure; or d. road damage to tires.” En español:
- Desgaste (wear and tear): frenos, llantas, bandas y otras piezas que se gastan con el uso, igual que los daños en la pintura por el paso del tiempo.
- Congelamiento (freezing): un bloque de motor que se raja porque se congeló el agua del radiador.
- Falla mecánica o eléctrica (mechanical or electrical breakdown or failure): el motor, la transmisión o el alternador.
- Daño del camino a las llantas (road damage to tires): una llanta que revienta en un bache.
Fíjate en “confined to”, que quiere decir “limitados a”: la exclusión se queda en la pieza que falló. Si se te van los frenos y chocas contra un poste, los frenos los pagas tú, pero el daño del choque lo puede pagar tu cobertura de choque.
Hay una excepción: la exclusión no aplica si el daño viene del robo total de tu carro. Si te lo roban y aparece con el motor desvielado, entra en tu cobertura amplia. La redacción cambia entre aseguradoras, así que revisa la tuya.
Cuándo el seguro de auto cubre fallas mecánicas: solo si las causa un evento cubierto
Tu seguro paga el daño al motor o a otras piezas cuando lo causa algo que tu póliza cubre. Para eso necesitas una de estas 2 coberturas, y ninguna viene en una póliza de solo responsabilidad civil.
La cobertura de choque (collision) paga el daño a tu carro en un accidente, “sin importar quién causó el accidente”, según el glosario del Departamento de Seguros de Texas (TDI). Paga hasta el valor actual en efectivo del carro, menos tu deducible. Cuando la reparación cuesta más, el carro puede quedar como pérdida total.
La cobertura amplia (comprehensive) paga lo que no es choque: incendio, robo, granizo, inundación, vandalismo, objetos que caen, contacto con un animal y rotura de vidrios, como un parabrisas roto. Por ejemplo:
- Entra agua de una inundación al motor: cobertura amplia.
- Chocas con un venado y se rompe el radiador: cobertura amplia, porque la póliza no lo cuenta como choque.
- Te roban el convertidor catalítico: cobertura amplia por robo, menos tu deducible.
En los 3 casos la causa vino de afuera. Cuando el motor se desvieló por falta de aceite o por el uso, no hay evento cubierto.
¿El motor falló después de un choque? Lo que tienes que probar
Tienes que mostrar que el choque causó la falla. Si el problema ya venía de antes, la aseguradora lo puede negar como falla mecánica o desgaste. Pide al mecánico un reporte por escrito que diga qué pieza falló y cómo la dañó el choque. Toma fotos ese mismo día y guarda los recibos de tus cambios de aceite. Antes de llamar a la aseguradora, revisa qué no decir.
Según la Declaración de Derechos del Consumidor del TDI, tú escoges el taller y las piezas. La aseguradora tiene 15 días para avisarte que recibió tu reclamo. Con todo lo que necesita en mano, tiene 15 días hábiles para aprobarlo o negarlo por escrito. Si lo aprueba, debe pagarte en 5 días hábiles. Si lo niega con una exclusión y el caso llega a la corte, la aseguradora tiene que probar esa exclusión. Así lo dice el Código de Seguros de Texas, sección 554.002.
Cuando el otro conductor tuvo la culpa, su seguro de responsabilidad civil paga hasta su límite. Pero el 14.5% de los conductores de Texas no tenía seguro en 2023, según datos del Insurance Research Council. Para eso existe la cobertura contra conductores sin seguro. En esa cobertura, el daño a tu carro lleva un deducible de $250 que marca el Código de Seguros de Texas (sección 1952.105).
Si solo tienes responsabilidad civil (30/60/25)
Si solo tienes responsabilidad civil, tu seguro no paga nada por tu propio carro: ni un choque que tú causes ni una falla mecánica. El TDI la define así: “Paga por las lesiones causadas a terceros y los daños al otro vehículo causados por un accidente que usted causó”. Es el mínimo de la ley en Texas: $30,000 por persona por lesiones, $60,000 por accidente y $25,000 por daños a la propiedad.
Es una de las preguntas que más nos hacen en la agencia: si conseguimos “el seguro más barato”. La póliza más barata que cumple la ley es esta, y no protege tu carro. Una reparación grande pega fuerte: según la Reserva Federal, solo el 63% de los adultos en Estados Unidos cubriría un gasto inesperado de $400 con efectivo o su equivalente. Entre agosto de 2021 y agosto de 2026, las reparaciones de vehículos subieron 45.1%, el doble que los precios en general (22.4%), según los índices de la BLS.
Mientras debas dinero de tu carro, tu prestamista te va a pedir choque y amplia (TDI). Si ya es tuyo, compara lo que cuesta agregarlas con lo que pagarías por reponerlo. Un dato a tu favor: el precio del seguro de auto en Estados Unidos bajó 5.1% en los 12 meses a agosto de 2026 (BLS). Puede ser buen momento para cotizar tu seguro.
Antes de pagarle al mecánico en 2026: 4 revisiones gratis
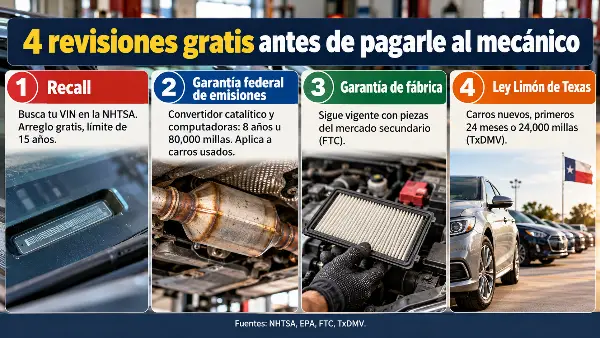
Antes de pagar una reparación, revisa 4 cosas que no te cuestan nada. Si una aplica, el fabricante paga.
1. Busca recalls con tu número VIN
Un recall es un retiro de seguridad: el fabricante tiene que arreglar el defecto gratis. Según la NHTSA, la agencia federal de seguridad vial, más de 29 millones de vehículos tuvieron un recall en Estados Unidos en 2025. Tu VIN tiene 17 caracteres y está en la esquina inferior izquierda del parabrisas. Escríbelo en la búsqueda de recalls en español de la NHTSA. El arreglo gratis no aplica si el carro se vendió por primera vez más de 15 años antes del aviso.
2. Revisa la garantía federal de emisiones
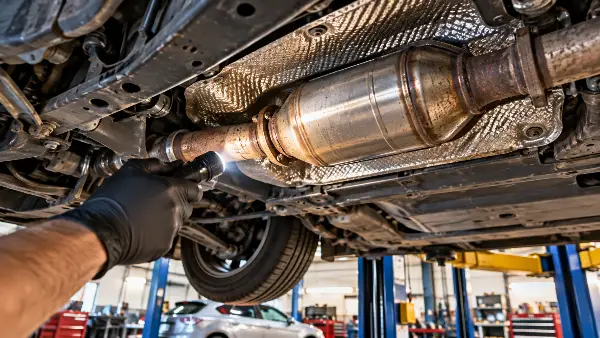
La Agencia de Protección Ambiental (EPA) explica que 3 piezas tienen garantía por 8 años u 80,000 millas, lo que pase primero. Son el convertidor catalítico, la computadora de control de emisiones (ECU) y la computadora de diagnóstico (OBD). Otras piezas de emisiones tienen 2 años o 24,000 millas contra defectos. El plazo cuenta desde la primera venta, y la garantía aplica aunque hayas comprado el carro usado. Si te dicen que falló el convertidor catalítico, pregunta en el concesionario antes de pagar.
3. ¿Cambiar piezas o usar tu propio mecánico anula la garantía?
No, aunque hay guías de aseguradoras que dicen que sí. La Comisión Federal de Comercio (FTC) lo explica en español: “Su garantía permanece en vigor si usa partes recicladas o del mercado secundario”. Antes de negarte la cobertura, “el fabricante o el concesionario deben demostrar que la pieza reciclada o del mercado secundario fue la causa del daño”. Tampoco es legal que un concesionario te niegue la garantía porque hiciste el mantenimiento en otro taller. Si una pieza mal instalada daña otra, te pueden negar esa reparación, no toda la garantía. Guarda tus recibos de mantenimiento.
4. Usa la Ley Limón de Texas si el defecto regresa
Con un carro nuevo, si el mismo defecto regresa, la Ley Limón de Texas puede obligar al fabricante a recomprarlo, reemplazarlo o repararlo. Según el Departamento de Vehículos Motorizados de Texas (TxDMV), aplica en los primeros 24 meses o 24,000 millas. Tiene que haber 4 intentos de reparación por el mismo defecto, 2 si es un riesgo serio de seguridad, o 30 días o más en el taller. La queja cuesta $35 y vence 6 meses después de lo que pase primero: el fin de la garantía, los 24 meses o las 24,000 millas. El TxDMV atiende al (888) 368-4689, también para carros usados que conservan la garantía original de fábrica.
¿El seguro paga un carro de renta o la reparación si se descompone?
No. El pago para renta de auto y la reparación solo aplican cuando el daño viene de un evento cubierto. Según el TDI, el pago para renta paga una cantidad fija por día si tu carro está en reparación “debido a daños amparados por la póliza”, y una falla mecánica no es un daño amparado.
La grúa es otra cobertura: la de remolque y mano de obra, que se agrega aparte. En nuestra guía de asistencia vial explicamos qué paga y cuándo te conviene. En nuestra agencia manejamos asistencia en carretera: te lleva al taller, pero no paga la cuenta del taller. Si solo tienes responsabilidad civil, pregunta si tu aseguradora te deja agregarla.
Seguro contra averías mecánicas o garantía extendida: la diferencia en Texas
El seguro contra averías mecánicas lo venden algunas aseguradoras como cobertura adicional de tu póliza. La garantía extendida es un contrato de servicio: no es seguro, y en Texas la regula el Departamento de Licencias y Regulación de Texas (TDLR), no el TDI. Esta tabla resume quién paga cuando falla una pieza:
| Opción | Qué paga | Quién la da | Qué revisar |
|---|---|---|---|
| Seguro de auto con choque y amplia | El daño de un evento cubierto | Tu aseguradora | No paga la pieza que falla sola |
| Seguro contra averías mecánicas | Piezas que fallan, sin mantenimiento ni desgaste | Algunas aseguradoras | Límites de edad y millas |
| Garantía extendida (contrato de servicio) | Lo que diga el contrato | Fabricantes, concesionarios u otras compañías | Registro en el TDLR, exclusiones y cancelación |
| Garantía de fábrica | Defectos dentro del plazo | El fabricante | Sigue vigente con piezas del mercado secundario |
| Recall de seguridad | El arreglo del defecto, gratis | El fabricante, con supervisión de la NHTSA | Límite de 15 años |
| Garantía federal de emisiones | Convertidor catalítico y computadoras de emisiones | El fabricante, por ley federal | 8 años u 80,000 millas |
¿Quién puede comprar seguro contra averías mecánicas?
Depende de la edad y las millas de tu carro. En las ofertas que revisamos, una aseguradora nacional solo lo vende para carros nuevos o en arrendamiento con menos de 15 meses y 15,000 millas. Otra pide carros de menos de 7 años de modelo y que tengas con ella responsabilidad civil, choque y amplia. Un plan de terceros acepta hasta 16 años de modelo y menos de 100,000 millas, con una membresía. El carro promedio en Estados Unidos tiene 12.8 años, según S&P Global Mobility. Uno de 10 años no califica para ninguna de las 2 versiones que van dentro de la póliza.
Tus derechos si compras una garantía extendida en Texas
La FTC aclara que “un contrato de servicio o garantía extendida no es una garantía conforme a la definición de la ley federal porque usted la compra por separado”. Si empieza antes de que se venza tu garantía de fábrica, probablemente no te sirve, advierte la misma agencia. En Texas, el TDLR te da 3 protecciones:
- Por regla general, la compañía tiene que estar registrada con el TDLR y probar que puede pagar los reclamos, con un seguro de reembolso, una reserva o un patrimonio de al menos $100 millones.
- Si cancelas en los primeros 30 días, te devuelven lo que pagaste menos los reclamos pagados, sin cargo.
- Más adelante, te devuelven la parte proporcional menos los reclamos, con un cargo máximo de $50. Las 2 reglas de cancelación aplican a contratos comprados desde el 1 de enero de 2012.
Revisa el registro de la compañía en el buscador de licencias del TDLR antes de firmar, y desconfía de las llamadas que dicen que tu garantía está por vencer. La FTC advierte que usan frases como “Aviso final sobre la garantía” y que probablemente no trabajan con tu concesionario. En 2023, la Comisión Federal de Comunicaciones (FCC) multó con casi $300 millones a una red de llamadas automáticas. En solo 3 meses de 2021, esa red hizo más de 5,000 millones de llamadas sobre garantías de autos.
¿Tu “cobertura amplia” de México cubría fallas mecánicas? En Texas es distinto
En México, la cobertura amplia es un paquete que puede incluir ayuda en el camino por fallas mecánicas. Aquí, “cobertura amplia” es una sola cobertura que no trae esa ayuda.
La CONDUSEF es el organismo que defiende a los usuarios de seguros en México. Según su revista, la cobertura Amplia suele incluir daños materiales, robo total, responsabilidad civil, gastos médicos, “Asistencia vial en caso de fallas mecánicas o eléctricas” y “Arrastre de grúa”. En su glosario en español, el TDI define la cobertura amplia de Texas como “daños materiales no causados por choque”. Paga el granizo, la inundación o el robo, no la grúa por una falla mecánica. Para eso necesitas remolque o asistencia en carretera, que se agregan aparte.
El deducible también cambia. Según la CONDUSEF, en México “puede ser fijo o de acuerdo a un porcentaje del valor de tu vehículo”. En el ejemplo del TDI es una cantidad: con un reclamo de choque de $1,500 y un deducible de $500, la aseguradora te paga $1,000.
Si manejas a México, el TDI advierte que la mayoría de las pólizas de Texas no cubren accidentes allá: revisa tu seguro para viajar a México. Y cuando tu póliza venga en inglés, busca “comprehensive” para la amplia, “collision” para la de choque y “towing and labor” para la grúa.
Si tu carro falla mañana, la primera pregunta es qué lo causó: el seguro de auto cubre fallas mecánicas solo cuando las provoca un evento cubierto y tienes la cobertura correcta. Si quieres que revisemos tu póliza o agregar choque, amplia o asistencia en carretera, llámanos al (512) 609-0945 o escríbenos desde nuestra página de contacto. Te lo explicamos en español y, si compras tu póliza con nosotros, te entregamos tu tarjeta de seguro el mismo día.
Preguntas frecuentes
¿El seguro de auto cubre fallas mecánicas si tengo full coverage?
No. En Texas, “full coverage” suele significar responsabilidad civil más cobertura de choque y amplia, y ninguna de las 3 paga una pieza que falla por desgaste o por una falla mecánica. Sí pagan el daño que causa un evento cubierto, como un choque o una inundación.
¿El seguro de auto cubre fallas mecánicas después de un choque?
Puede cubrirlas si el choque causó la falla y tienes cobertura de choque. Pide al mecánico un reporte por escrito que conecte el daño con el choque. Según el TDI, la aseguradora tiene 15 días hábiles para aprobar o negar tu reclamo después de recibir todo lo que necesita.
¿Usar piezas del mercado secundario anula la garantía de mi carro?
No. Según la FTC, tu garantía sigue vigente si usas piezas del mercado secundario o recicladas. Antes de negarte una reparación, el fabricante o el concesionario tienen que demostrar que esa pieza causó el daño.
¿Cómo sé si mi carro tiene un recall?
Busca tu número VIN de 17 caracteres en la página de recalls de la NHTSA en español. Si hay un recall abierto, el concesionario lo arregla gratis, salvo que el carro se haya vendido por primera vez más de 15 años antes del aviso.
¿Qué cubre la garantía federal de emisiones?
Cubre el convertidor catalítico, la computadora de control de emisiones y la computadora de diagnóstico por 8 años u 80,000 millas, lo que pase primero. Según la EPA, también aplica si compraste el carro usado.
¿Puedo cancelar una garantía extendida en Texas?
Sí. En Texas puedes cancelar un contrato de servicio en cualquier momento. Si cancelas en los primeros 30 días, te deben devolver lo que pagaste menos lo que hayan pagado en reclamos, sin cargo por cancelar.
¿La Ley Limón de Texas cubre carros usados?
La recompra por la Ley Limón es para carros nuevos. Si tu carro usado todavía tiene la garantía original de fábrica, la ley de Texas sobre cumplimiento de garantías te puede ayudar a que el fabricante lo repare. Una garantía extendida no cuenta. La queja se presenta ante el TxDMV.

Janeth López es agente de seguros en Paga Menos Insurance en Austin, Texas, especializada en soluciones de seguros personales y comerciales. Conocida por su excelente servicio al cliente y compromiso en encontrar cobertura accesible, ayuda a clientes en todo Texas a proteger sus hogares, vehículos, negocios y familias con pólizas de seguro personalizadas.