
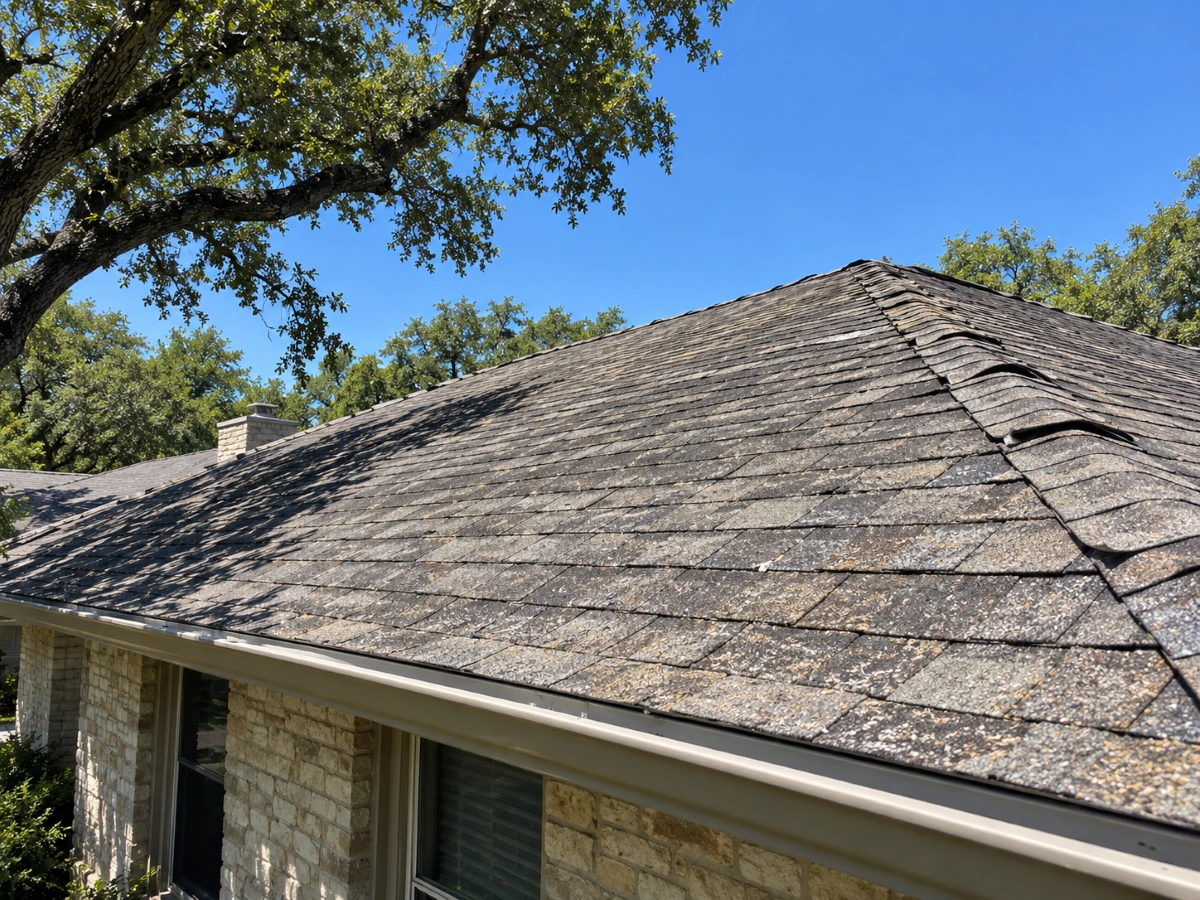
La edad del techo y el seguro de casa en Texas: las cuentas
Escrito por: Lizabe Moreno
Revisado por: Janeth Lopez, CEO y Fundadora de Paga-Menos Insurance Group
Última revisión: 15 de Septiembre de 2026
Un techo de 20 años puede darte un cheque de seguro de $0. No es el peor de los casos que alguien inventó para asustarte. Es el ejemplo que el Departamento de Seguros de Texas publica en su propio sitio: una pérdida de $10,000 en el techo, un deducible de $4,000 y una póliza que paga valor depreciado en lugar de costo de reemplazo. A los 5 años el dueño recibe $4,500. A los 10 años, $3,000. A los 20 años, nada.
Así que la edad del techo importa. Pero probablemente no por la razón que te dio tu techero, y la solución casi nunca es la que recomienda el internet. Haz las cuentas antes de gastar $8,419 o más.
¿Qué cambia la edad del techo en tu póliza?
La edad del techo cambia dos cosas: lo que pagas y cómo se liquida un reclamo. La segunda vale más dinero.
La edad del techo es la antigüedad de la cubierta, medida desde su instalación. En Texas, las aseguradoras la usan para fijar tu prima y para decidir si un reclamo se paga al costo de reemplazo o al valor depreciado. El Departamento de Seguros de Texas, en su guía sobre techos, dice que muchas pólizas reducen la cobertura según la antigüedad y los materiales del techo.
El lado de la prima es pequeño y va poco a poco. El lado de la liquidación es un precipicio. Una póliza que paga costo de reemplazo te entrega lo que cuesta hoy un techo nuevo menos tu deducible. Una póliza que paga valor actual en efectivo le resta depreciación por cada año que el techo estuvo allí arriba, y después le resta el deducible a lo que quedó. La misma tormenta, las mismas tejas, cheques muy distintos.
La misma guía del TDI sobre tu techo señala algo que casi nadie revisa: el deducible por daños de viento y granizo suele ser mayor que el deducible por otros daños. En una póliza de Texas ese deducible casi siempre es un porcentaje del monto de la vivienda y no una cantidad fija. En el propio ejemplo del TDI es el 2% sobre una casa de $200,000, y así es como un deducible de $4,000 acaba en una casa que nadie llamaría cara.
¿Cuánto paga el seguro por un techo de 20 años en Texas?
Con una póliza de costo de reemplazo, paga lo que cuesta un techo nuevo menos el deducible, sin importar la edad. Con una póliza de valor actual en efectivo, puede no pagar nada. Este es el ejemplo publicado por el TDI, un techo de $10,000 en una casa de $200,000 con un deducible del 2%, o sea $4,000:
| Tipo de cobertura | Edad del techo | Valor depreciado | La aseguradora paga |
|---|---|---|---|
| Costo de reemplazo | cualquier edad | no aplica | $6,000 |
| Valor actual en efectivo | 5 años | $8,500 | $4,500 |
| Valor actual en efectivo | 10 años | $7,000 | $3,000 |
| Valor actual en efectivo | 20 años | $4,000 | $0 |
Lee dos veces el último renglón. Al techo todavía le quedan $4,000 de valor depreciado, y el dueño de todos modos cobra cero, porque el deducible se come el pago completo. La póliza decía “cubierto” todo el tiempo.
Ese hueco de $6,000 entre el primer renglón y el último es la cifra real de esta conversación. Le pasa por encima a cualquier descuento en la prima, y es la cifra que un regulador estatal pone por escrito.
Los dueños de casa en Texas tampoco están pagando estos deducibles en un mercado tranquilo. Solo el granizo causó $4.93 mil millones de los $10.2 mil millones en pérdidas aseguradas de vivienda en Texas en 2024, según el panorama del mercado del propio departamento. Suma el viento y los dos peligros representan el 70% de todo lo que se pagó ese año. Las pérdidas por agua y congelamiento llegaron a $1.61 mil millones el mismo año, y por eso un reclamo por tubería rota está junto al granizo en la lista de toda aseguradora. El Insurance Information Institute, con los conteos del Storm Prediction Center del Servicio Meteorológico Nacional, puso a Texas en 902 eventos mayores de granizo en 2025, más del doble que Kansas en segundo lugar con 375, de 5,432 en todo el país. Un evento mayor de granizo allí significa piedras de 1 pulgada o más.
Los límites de edad que lees por todos lados no están en ninguna ley estatal
Ninguna regla de Texas fija una edad de techo en la que cambia la cobertura. Cada límite que has leído es una decisión de suscripción de la aseguradora, no una ley.
Vas a ver la misma escalera repetida en blogs de techeros y en sitios de agencias: de 0 a 10 años está bien, de 10 a 15 genera más revisión, de 15 a 20 activa el cambio a pagos depreciados, y de 20 en adelante las opciones se reducen. Yo no tengo una fuente primaria para ninguno de esos números, y las páginas que los publican tampoco. El TDI no publica una escalera de edades. Su guía es más limitada y más útil: revisa que la edad y el material de tu techo estén bien anotados en tu póliza, y avísale a tu aseguradora cuando lo reemplaces, porque un techo nuevo muchas veces consigue mejor tarifa que uno viejo.
El TDI cuenta 157 aseguradoras que venden cobertura de vivienda en Texas, sobre las 8,233,096 pólizas que registró activas en 2025. No comparten un solo límite. El tuyo está en tu propia hoja de declaraciones y en los endosos, bajo un título sobre la cubierta del techo (“roof surfacing”) o sobre la liquidación de pérdidas por viento (“windstorm loss settlement”). Tu póliza casi seguro está en inglés, así que busca esas dos frases. Ese documento manda. La escalera de un blog no.
Si quieres la versión honesta: nadie puede decirte tu límite desde el internet. Saca tu póliza, o entrégasela a alguien que las lea todos los días.
Por qué cambiar el techo para buscar un descuento casi nunca se paga solo en 2026
Porque las cuentas no salen con ningún porcentaje de descuento publicado. El ahorro en la prima tarda más en llegar de lo que tarda el techo en gastarse.
Empieza con lo que de verdad paga un dueño de casa en Texas. El TDI pone la prima anual promedio de vivienda en $3,291 para 2024, arriba de $1,961 en 2019, un aumento del 68% en 5 años. El Banco de la Reserva Federal de Dallas, en un análisis de abril de 2026 de Mariam Yousuf, encontró que la mediana de los dueños de casa en Texas pagó 60% más en 2024 que en 2019, mientras que la mediana nacional subió 30%. El crecimiento de las tarifas se enfrió desde entonces, del 18.7% en 2024 al 4.3% en 2025, pero la base quedó alta y no va a bajar.
Ahora el costo. This Old House, actualizado en marzo de 2026, pone la instalación de tejas de asfalto en $3.44 a $12 por pie cuadrado, o $8,419 a $11,665 en un techo de 2,000 pies cuadrados, y $6,355 a $8,804 en uno de 1,500.
Luego el descuento. Aquí es donde casi todos los artículos se ponen seguros y el regulador no. La página de descuentos por techo del TDI confirma que los materiales resistentes al impacto probados bajo la Norma UL 2218 se clasifican de Clase 1 a Clase 4, y que la Clase 4 recibe el crédito más alto en la prima. No publica ningún porcentaje. Dice que la cantidad la establece cada compañía de seguros por su cuenta, “on a company-by-company basis” en el texto original. Los números del 20% y del 30% que ves por ahí vienen de techeros y de agencias, no de una presentación tarifaria que puedas revisar.
Toma esos números tal como se publican y compáralos con la prima promedio:
| Crédito sobre una prima de $3,291 | Ahorro al año | Recuperación en un techo de $8,419 | Recuperación en un techo de $11,665 |
|---|---|---|---|
| 20% | $658 | 12.8 años | 17.7 años |
| 30% | $987 | 8.5 años | 11.8 años |
En el mejor caso, unos 9 años. En el caso probable, más cerca de 18. Un techo de asfalto bajo el granizo del centro de Texas no siempre llega a durar ese tiempo, así que el descuento puede seguir pagándose solo cuando ya toca el siguiente techo. Y eso con porcentajes que nadie ha documentado.
Aquí es donde no estoy de acuerdo con casi ninguna página sobre este tema. Tratan el descuento como la razón para reemplazar, y después entierran las cuentas de la liquidación en un cuadrito de definiciones. Está al revés. El descuento no se puede verificar y llega despacio. El hueco de $6,000 entre costo de reemplazo y pago depreciado está documentado por el estado y llega la semana después de la tormenta. Reemplaza el techo cuando el techo lo necesite, o cuando tu póliza ya se movió a liquidación depreciada y no la puedes regresar. No lo reemplaces por un porcentaje que leíste.
Una regla antes de firmar un presupuesto: pide el crédito por escrito a tu propia aseguradora, sobre tu propia póliza, con el producto Clase 4 nombrado, antes de encargar las tejas. Si el crédito de tu aseguradora queda en un solo dígito mientras un presupuesto suponía 25%, quieres saberlo cuando la decisión todavía es tuya.
Averiguar la edad real de tu techo en Austin toma unos 10 minutos
Dos registros públicos casi siempre le ponen fecha, y ninguno cuesta nada. La mayoría de los dueños adivina, y un año equivocado en la póliza es un problema que se arregla y está a la vista.
Empieza con Austin Build + Connect, el portal de permisos de la Ciudad de Austin. Los reemplazos de techo dentro de la ciudad requieren permiso, así que busca tu dirección y fíjate en un permiso de techado o reroof y en la fecha de su inspección final. Esa fecha es la mejor prueba que vas a encontrar, y es el tipo de documento que acepta el área de suscripción de una aseguradora.
Segundo, revisa el registro del Travis Central Appraisal District de tu dirección. Trae el año de construcción y los detalles de mejoras, lo que le pone el máximo a la edad del techo si nunca apareció un permiso de reemplazo. Una casa de 1962 en Crestview sin ningún permiso de techado en el archivo te está diciendo algo.
Después compara lo que encontraste con tu póliza. La guía del TDI es confirmar la edad y el material que están en el archivo y avisarle a la aseguradora después de un reemplazo. Si la aseguradora tiene registrado tu techo 4 años más viejo de lo que dice el permiso, quizá estás pagando por un riesgo que no tienes. Si un dueño anterior lo reemplazó y nunca lo reportó, nadie se lo dijo a tu aseguradora tampoco.
Fuera de los límites de la ciudad de Austin, la misma lógica aplica con tu propia oficina de permisos de la ciudad o del condado y con el distrito de tasación. Las propiedades del condado de Williamson en Round Rock, Georgetown, Cedar Park y Leander siguen el mismo rastro de papel. Nosotros manejamos seguros personales que incluyen hogar y leemos pólizas en inglés y en español, así que si la hoja de declaraciones es donde esto se atora, esa parte no es difícil de arreglar.
¿Puede la aseguradora quitarte la póliza por el techo?
Sí, con 60 días de aviso por escrito, y la ley es más limitada de lo que sugieren casi todos los artículos. El Capítulo 551 del Código de Seguros de Texas fija las reglas.
Según la Sección 551.105, una aseguradora tiene que renovar una póliza de vivienda a menos que envíe un aviso por escrito de no renovación a más tardar el día 60 antes de que la póliza venza. Esa es tu ventana para buscar otra opción, y 60 días dan más margen del que la gente cree. La cancelación a mitad del término es otra cosa. Según la Sección 551.104, una cancelación por los motivos que aparecen en las subsecciones (b), (c) y (d) no toma efecto hasta el día 10 después de que la aseguradora envía el aviso. Una póliza con menos de 60 días de vigencia tiene menos protecciones que esa.
Aquí está la parte que casi todos los artículos entienden mal. La Sección 551.107 sí permite que una aseguradora niegue la renovación después de 3 o más reclamos en cualquier periodo de 3 años, y sí permite un recargo en la prima después de 2 o más reclamos en los 3 años de póliza anteriores. Pero la ley excluye de esa cuenta cualquier reclamo por una pérdida causada por causas naturales, en el texto original en inglés “resulting from a loss caused by natural causes”, junto con los reclamos presentados que nunca se pagaron. El granizo es una causa natural. Dos reclamos legítimos de granizo no te dejan a 1 reclamo de que te quiten la póliza por esa regla, sin importar lo que te haya dicho un blog. La ley va más lejos: la subsección (e) le prohíbe a la aseguradora negar la renovación por reclamos si nunca te envió el aviso por escrito después del segundo.
La no renovación por el techo pasa por suscripción, no por esa regla. Una aseguradora puede decidir que ya no quiere tejas de composición de 22 años en una zona de granizo y mandar la carta de 60 días. Es legal, es común, y la respuesta útil no es el enojo. Es usar los 60 días. Esas 157 aseguradoras no están de acuerdo entre ellas sobre los techos viejos, y esa es toda la razón por la que existe un agente independiente.
Qué hacer a los 10 años, a los 15 y a los 20
Cada edad pide un movimiento distinto, y solo uno de ellos incluye comprar un techo.
- A los 10 años, busca el lenguaje de liquidación en tu póliza. Busca “roof surfacing”, “windstorm loss settlement”, o un endoso con tabla de pagos por edad del techo, que son los títulos en inglés que trae la póliza. Confirma si estás en costo de reemplazo o en valor depreciado, y confirma tu deducible de viento y granizo como una cantidad en dólares, no como un porcentaje que vas a tener que calcular durante un reclamo. La misma lectura contesta preguntas que la gente nos hace de una en una, como si la póliza cubre robos. Esto es un ejercicio de lectura, no una compra.
- A los 15 años, busca otras opciones antes de gastar. Si tu aseguradora actual ya te movió a liquidación depreciada, otra aseguradora quizá todavía ofrezca costo de reemplazo sobre el mismo techo, y ese cambio cuesta una cotización en lugar de $8,419 o más. Pide al mismo tiempo el crédito por material resistente al impacto, para que tengas un número real y no un rango de un presupuesto.
- A los 20 años, las cuentas de la depreciación probablemente ya decidieron por ti. El ejemplo del TDI paga $0 a los 20 años sobre una pérdida de $10,000. Si a esa edad estás en liquidación depreciada, en realidad te estás asegurando el techo por tu cuenta mientras sigues pagando una prima por él. Ahí es donde el reemplazo deja de ser una jugada de descuento y empieza a ser la única forma de que la cobertura signifique algo.
A cualquier edad, los dos movimientos gratis son los mismos: verificar la edad anotada del techo y leer la cláusula de liquidación. Ninguno necesita un contratista.
La temporada de tormentas también trae techeros que trabajan por porcentajes y promesas. Si alguien te ofrece manejar tu reclamo, cubrirte el deducible, o empezar el trabajo antes de que un ajustador vea el techo, eso ya es un problema. Nuestro blog cubre el riesgo de contratar a un contratista sin seguro con más detalle, y aplica al techado más que a cualquier otro oficio en el centro de Texas.
Si tu renovación está dentro de 60 días o tu techo acaba de pasar los 15 años, las decisiones sobre la edad del techo y el seguro de casa salen más baratas cuanto antes las tomes. Paga Menos Insurance compara aseguradoras para dueños de casa desde nuestra agencia de aseguranza en Austin, en inglés y en español, y leer una póliza que ya tienes no cuesta nada. Contacta la oficina o llama al (512) 609-0945.
Preguntas frecuentes
¿El seguro cubre un techo de 20 años en Texas?
La cobertura por lo general sigue, pero el pago puede bajar a nada. El Departamento de Seguros de Texas publica un ejemplo de una pérdida de $10,000 en el techo con un deducible de $4,000 donde una póliza de valor actual en efectivo paga $0 a los 20 años, comparado con $6,000 con costo de reemplazo. Ninguna regla de Texas prohíbe la cobertura a una edad específica. El TDI cuenta 157 aseguradoras de vivienda en Texas, y cada una fija sus propios límites de suscripción.
¿A qué edad del techo cambian las aseguradoras de Texas a valor actual en efectivo?
No hay una edad fijada a nivel estatal. El TDI no publica ningún límite de edad de techo, y las cifras de 15 y 20 años que se repiten en sitios de techeros y de agencias vienen de aseguradoras y contratistas, no de una regla estatal. Tu propio límite está escrito en tu hoja de declaraciones y en los endosos, casi siempre bajo “roof surfacing” o “windstorm loss settlement”, los títulos en inglés de la póliza. Ese documento es la única respuesta que manda.
¿Cuánto cambia mi prima la edad del techo en el seguro de casa?
Menos de lo que la mayoría espera, y menos de lo que cambia la liquidación del reclamo. El TDI pone la prima promedio de vivienda en Texas en $3,291 para 2024, arriba de $1,961 en 2019. Incluso con el crédito del 20% al 30% que anuncian los techeros por material resistente al impacto, el ahorro anual va de $658 a $987, contra un techo que cuesta de $8,419 a $11,665 reemplazar en una casa de 2,000 pies cuadrados.
¿Un techo nuevo baja el seguro de casa en Texas lo suficiente para pagarse solo?
Casi nunca con el descuento nada más. Con la prima promedio de $3,291, un crédito del 20% tarda de 12.8 a 17.7 años en recuperar un techo de $8,419 a $11,665, y un crédito del 30% todavía tarda de 8.5 a 11.8 años. El TDI confirma que los materiales Clase 4 reciben el crédito más alto en la prima, pero dice que la cantidad la fija cada compañía de seguros por su cuenta, así que pide el número de tu aseguradora por escrito antes de encargar las tejas.
¿Cuántos días de aviso tiene que dar una aseguradora de Texas antes de no renovar?
Sesenta días. La Sección 551.105 del Código de Seguros de Texas exige que una aseguradora renueve una póliza de vivienda a menos que envíe un aviso por escrito de no renovación a más tardar el día 60 antes de que la póliza venza. La cancelación a mitad del término es distinta. Según la Sección 551.104, una cancelación por los motivos de esa sección no toma efecto hasta el día 10 después de que se envía el aviso.
¿Los reclamos de granizo pueden hacer que me quiten la póliza en Texas?
No, no bajo la regla de conteo de reclamos. La Sección 551.107 permite negar la renovación después de 3 o más reclamos en cualquier periodo de 3 años, pero excluye los reclamos por una pérdida causada por causas naturales, lo que cubre el granizo, y también excluye los reclamos presentados que nunca se pagaron. Una aseguradora todavía puede no renovar por motivos de suscripción, incluida la condición del techo, con los mismos 60 días de aviso.
¿Cómo averiguo qué edad tiene mi techo?
Busca tu dirección en Austin Build + Connect, el portal de permisos de la Ciudad de Austin, y fíjate en un permiso de techado o reroof y en la fecha de su inspección final. Si no aparece nada, el año de construcción en el registro del Travis Central Appraisal District le pone el máximo. Después revisa la edad y el material anotados en tu póliza, que el TDI recomienda confirmar con tu agente, y reporta cualquier reemplazo que la aseguradora no conozca.

Janeth López es agente de seguros en Paga Menos Insurance en Austin, Texas, especializada en soluciones de seguros personales y comerciales. Conocida por su excelente servicio al cliente y compromiso en encontrar cobertura accesible, ayuda a clientes en todo Texas a proteger sus hogares, vehículos, negocios y familias con pólizas de seguro personalizadas.