
¿El seguro de casa cubre la alberca en Texas? Guía para propietarios
Escrito por: Lizabe Moreno
Revisado por: Janeth Lopez, CEO y Fundadora de Paga-Menos Insurance Group
Última revisión: 13 de Septiembre de 2026
Sí y no, y la diferencia cuesta dinero de verdad. Una póliza de seguro de casa en Texas casi siempre paga algo por la estructura de la alberca. Lo que te puede dejar expuesto es la responsabilidad civil, y el regulador estatal lo dice claro: el Departamento de Seguros de Texas advierte que muchas pólizas de casa dan poca o ninguna cobertura de responsabilidad civil para albercas. Así que la respuesta honesta a “¿el seguro de casa cubre la alberca en Texas?” es que tu póliza probablemente cubre el concreto y quizá no la demanda. En Paga Menos Insurance este es el hueco de cobertura que la gente descubre después del accidente, no antes.
Esto es lo que de verdad define tu respuesta.
¿El seguro de casa cubre la alberca en Texas sin cobertura adicional?
Casi siempre sí para el daño a la alberca, y casi nunca lo suficiente para la responsabilidad civil. Son 2 partes distintas de la póliza y fallan de maneras distintas.
La cobertura de alberca en una póliza de seguro de casa en Texas significa que la póliza paga para reparar o reemplazar la estructura después de una pérdida cubierta, y paga los reclamos cuando alguien se lastima dentro o cerca de ella. El lugar donde la póliza coloca tu alberca decide el límite en dólares.
Esa diferencia importa. Vas a ver un solo número repetido en todos lados, 10 por ciento del límite de tu vivienda, como si fuera ley. No lo es. Es una práctica común de las aseguradoras, y la guía del propio TDI le dice a los propietarios de Texas que la cobertura de propiedad para albercas varía según la póliza. Lee tu página de declaraciones en lugar de confiar en un promedio.
Dónde queda tu alberca dentro de la póliza de casa en Texas
Tu alberca vive en uno de 3 lugares, y cada uno carga un límite diferente. Saca tu página de declaraciones y busca el tuyo antes de dar nada por hecho.
| Dónde la coloca la póliza | Qué significa | Cómo funciona el límite | Qué revisar |
|---|---|---|---|
| Parte de la vivienda | La alberca se trata como parte de la casa misma | Comparte el límite de la vivienda | Que el valor de la alberca se haya sumado al costo de reemplazo de la casa. Si no se sumó, la alberca es invisible para la póliza |
| Una estructura separada | La alberca es una estructura aparte en el terreno | Un porcentaje con tope del límite de la vivienda, fijado por la aseguradora | El tope real en dólares, no un porcentaje que leíste por ahí. Por ejemplo, una alberca de $70,000 con un tope de $30,000 te deja $40,000 encima |
| Propiedad personal | Alberca portátil sobre el suelo, tratada como un mueble | Ligada al límite de propiedad personal | Si tu aseguradora la trata como propiedad, y si el deck alrededor está cubierto por separado |
El deck, el patio, las mallas y el jardín son otra pelea. El TDI recomienda que los propietarios que ponen deck o jardín alrededor de la alberca incluyan ese valor en la póliza, algo que casi nadie hace. En el centro de Texas eso no es una partida chica. Un deck de piedra caliza y plantas ya crecidas pueden costar más que la alberca. Nuestra página de cobertura de hogar y personal explica cómo se agregan esas piezas.
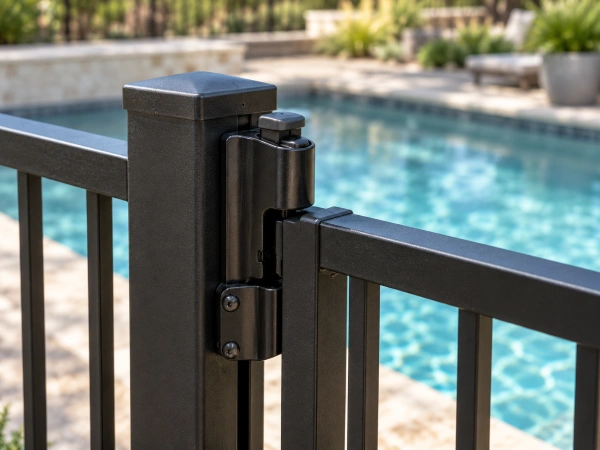
¿La ley de cercas para albercas de Texas aplica a mi patio?
No, y esto es lo que más se confunde en Texas. La ley que fija las reglas de cercas para albercas en Texas, el Capítulo 757 del Código de Salud y Seguridad, aplica a albercas en complejos de renta de varias unidades y asociaciones de propietarios. Su definición de complejo de renta de varias unidades excluye de forma expresa “una casa unifamiliar o casas unifamiliares vecinas que no forman parte de un proyecto de condominios”.
Entonces la cerca de 48 pulgadas, el portón que se cierra y se traba solo, la altura de 60 pulgadas para el pasador: esos son requisitos estatales para complejos de apartamentos, condominios y townhomes. No para la casa que tú eres dueño.
Eso no significa que puedes saltarte la cerca. Significa que la regla que te obliga viene de otro lado, y hay 2. El código de construcción de tu ciudad es una. Las reglas de suscripción de tu aseguradora son la otra, y en nuestra experiencia la regla de la aseguradora es la que aparece primero, porque llega como condición para emitir la póliza o como aviso de no renovación.
Los resultados de búsqueda le dicen a los propietarios de Texas que el Capítulo 757 manda en su patio. No es así. Quien construye una cerca al pie de la letra de esa ley y da por hecho que ya cumplió con su aseguradora, no cumplió nada.
Qué exige Austin para una barrera de alberca en 2026
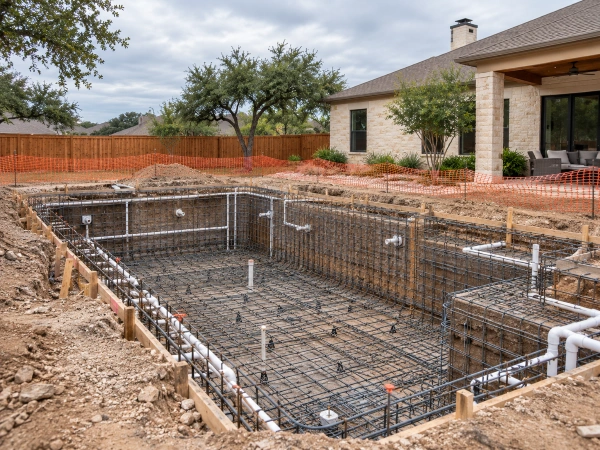
Austin hace valer las barreras de albercas residenciales con sus códigos técnicos adoptados, no con la ley estatal de arriba. La ciudad adoptó el Código Internacional de Albercas y Spas 2024 y el Código Residencial Internacional 2024, ambos vigentes desde el 10 de julio de 2025.
Los números base se han mantenido en las enmiendas del código residencial de Austin desde por lo menos 2017:
- Barrera de por lo menos 48 pulgadas de alto desde el nivel del suelo
- Los portones de paso abren hacia afuera, lejos de la alberca, y se cierran y se traban solos
- Si el pasador queda a menos de 54 pulgadas del suelo, va del lado de la alberca
- Ninguna abertura por la que pase una esfera de 4 pulgadas
Confirma la edición vigente con Austin Development Services antes de construir, porque la edición del código cambia y la cerca que instales es la que va a revisar tu aseguradora.
Las albercas siguen construyéndose. Los registros de permisos de la Ciudad de Austin muestran 783 permisos residenciales nuevos en el conjunto de datos de albercas en 2025, y 603 hasta el 8 de septiembre de 2026. Está por debajo del pico de 1,170 en 2021, pero siguen siendo cientos de familias de Austin al año que toman un riesgo de responsabilidad civil para el que su póliza no fue calificada.
¿Cuánta responsabilidad civil necesitas con una alberca?
Más del límite base con el que vino tu póliza. Las pólizas de casa en Texas normalmente empiezan la responsabilidad civil personal en $100,000, y una lesión seria en la alberca pasa ese número sin mucho esfuerzo.
Los números detrás del riesgo son números de Texas. El Departamento de Servicios Familiares y de Protección de Texas contó 88 ahogamientos de niños en Texas en 2025. 37 pasaron en albercas de patio. Otros 13 pasaron en albercas de apartamentos o comunitarias. El condado de Harris registró 14 y el condado de Travis 4. En su actualización del 28 de agosto de 2026, el DFPS llevaba 65 en lo que va del año.
Las albercas de patio son la categoría más grande de ese conteo. Si tienes una, esa categoría es tuya.
Hay 2 movimientos que vale la pena cotizar. Sube el límite de responsabilidad civil personal en la póliza de casa. Luego revisa una póliza paraguas personal, que se sienta encima del límite de la casa y sigue donde ese se acaba. Pídele a tu agente que cotice las 2 juntas para que veas cuánto cuesta de verdad la segunda, porque a los propietarios casi siempre les sorprende que sea la más barata de las 2.
Lo que tu póliza de casa no va a pagar
Bastante. La cobertura de alberca que la mayoría se imagina es más angosta de lo que creen, y las exclusiones son donde se mueren los reclamos.
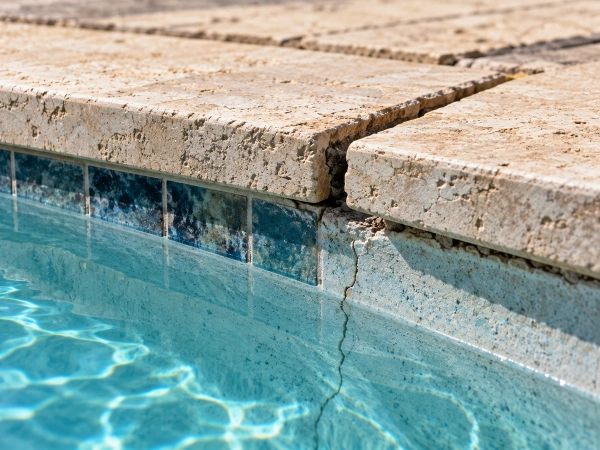
El desgaste por uso queda fuera. Un liner que envejece, un acabado que se mancha, una bomba que llega al final de su vida: eso es mantenimiento, no una pérdida repentina. Las fugas lentas casi siempre quedan fuera, y la misma lógica que rige un reclamo por tubería rota dentro de la casa aplica a la plomería debajo del deck. El daño por congelamiento suele estar excluido en albercas y tuberías a la intemperie, algo que en el centro de Texas importa más que antes. El movimiento del terreno es otro problema aquí, porque los suelos de arcilla expansiva debajo de buena parte de Austin se mueven con el ciclo de sequía y lluvia, y una alberca agrietada por movimiento del suelo casi nunca es un peligro cubierto.
El descuido te pega dos veces. El TDI advierte que algunas aseguradoras no renuevan la cobertura de una alberca que no se ha mantenido bien. Una alberca verde no es solo un reclamo negado. Puede ser el final de la póliza.
Los trampolines y las resbaladillas pueden acabar con la póliza
Poner cualquiera de los dos te puede costar la cobertura. El TDI dice directo que una aseguradora puede no dar cobertura de responsabilidad civil a una alberca con trampolín o resbaladilla. Algunas aseguradoras rechazan el riesgo de plano, otras lo excluyen, otras lo emiten a una tarifa más alta.
Nadie te dice esto en la sala de ventas de albercas. El trampolín es un extra que puede recalcular o terminar una póliza, y la decisión casi siempre se toma meses antes de que alguien le hable a un agente. Si el trampolín o la resbaladilla están en tu plan, consigue la respuesta de suscripción antes de vaciar el concreto, no después.
¿Qué pasa si no le avisas a tu aseguradora de la alberca?
Tu aseguradora se entera de todos modos, y para entonces tienes un problema de cobertura en lugar de un problema de tarifa. Las imágenes aéreas y los registros de permisos ya son insumos normales de suscripción, y un permiso sacado con la Ciudad de Austin es registro público.
El riesgo es peor que un recargo. Una alberca que la aseguradora nunca calificó puede quedar fuera de las estructuras que sí están anotadas en la póliza, y un cambio importante no declarado le da a la aseguradora motivo para pelear un reclamo. Háblale a tu agente cuando firmes el contrato de la alberca, no cuando le eches el agua.
Esta es una llamada de 10 minutos. Cotizamos por teléfono o por WhatsApp, y volver a calificar una póliza de casa existente por una alberca nueva no requiere una solicitud nueva en la mayoría de los casos.
Rentar la casa, o rentar la alberca
Riesgo distinto, póliza distinta. Una póliza de casa cubre una vivienda ocupada por su dueño. En cuanto rentas la casa, necesitas una póliza de arrendador o de vivienda rentada, y la alberca se va con la propiedad a esa póliza con su propia pregunta de responsabilidad civil pegada.
Rentar solo la alberca, por hora y por una aplicación, no lo cubre una póliza de casa. La guía del TDI es específica: si quieres rentar tu alberca pero no la casa, es probable que necesites una cobertura específica. En ese momento estás operando un negocio en tu propiedad, y la solución suele ser una póliza comercial de responsabilidad civil general y no un endoso. Eso lo lleva nuestro lado de seguro para negocios.
Albercas de apartamentos y comunitarias: quién carga la responsabilidad
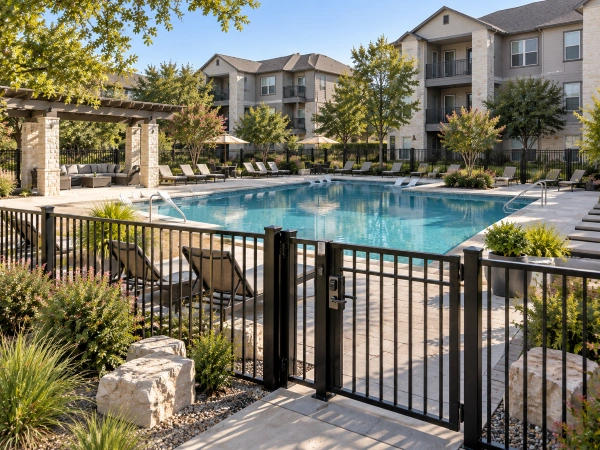
El complejo, con su propia póliza comercial, y ahí sí aplica el Capítulo 757. Este es el único lugar donde la ley estatal de cercado de albercas tiene dientes: complejos de renta de varias unidades, condominios, cooperativas y townhomes.
Si rentas, tu póliza de inquilino cubre tus cosas y tu responsabilidad civil personal, y la póliza del complejo se encarga del área de la alberca. Vale la pena entender esa división, porque 13 de los 88 ahogamientos de niños registrados en Texas en 2025 pasaron en albercas de apartamentos o comunitarias.
Si tienes una compañía de limpieza, jardinería o mantenimiento que trabaja en complejos de apartamentos, el deck de la alberca es parte de tu área de trabajo y tu póliza de responsabilidad civil general es la que responde. Una póliza para jardinería y mantenimiento está escrita justo para ese riesgo, y el certificado de seguro que pide el administrador de la propiedad casi siempre es lo único entre un contratista y el contrato. Los negocios más chicos pueden empezar con una póliza para pequeñas empresas y agregar cobertura conforme crece el equipo.
Qué hacer esta semana
Saca tu página de declaraciones y busca la alberca. Si no aparece por nombre, puede estar viajando dentro del límite de tu vivienda o puede no estar cubierta, y solo el texto de la póliza te va a decir cuál. Compara tu límite de responsabilidad civil personal contra lo que cuesta un reclamo por lesión seria. Luego habla con un agente que lea la póliza contigo en lugar de aventarte un número por teléfono.
Entonces, ¿el seguro de casa cubre la alberca en Texas? En parte, de forma despareja, y casi nunca con toda la responsabilidad civil que la alberca merece. Nuestro equipo de seguros en Austin revisa tu página de declaraciones línea por línea, en español o en inglés. Comunícate con la oficina de Austin al (512) 609-0945.
Preguntas frecuentes
¿El seguro de casa cubre la alberca en Texas si un invitado se lastima?
En parte, y muchas veces no lo suficiente. La responsabilidad civil en una póliza de casa en Texas normalmente empieza en $100,000, y una lesión seria en la alberca puede pasar ese monto. El Departamento de Seguros de Texas advierte que muchas pólizas de casa dan poca o ninguna cobertura de responsabilidad civil para albercas, así que revisa tu límite en lugar de dar por hecho que la alberca está incluida.
¿Necesito cerca alrededor de mi alberca en mi casa en Austin?
Sí, por código de la ciudad, no por la ley estatal de cercas para albercas. El Capítulo 757 del Código de Salud y Seguridad de Texas excluye a las casas unifamiliares de sus reglas de cercado. Austin hace valer las barreras residenciales con el Código Internacional de Albercas y Spas 2024, vigente desde el 10 de julio de 2025, con una barrera de por lo menos 48 pulgadas de alto y un portón que se cierra y se traba solo.
¿El seguro de casa cubre la alberca en Texas si es sobre el suelo?
Normalmente sí, pero bajo otra parte de la póliza. Una alberca portátil sobre el suelo suele tratarse como propiedad personal y no como estructura, así que el límite se liga a tu cobertura de propiedad personal y no al límite de la vivienda. Una alberca sobre el suelo instalada de forma permanente puede tratarse como estructura separada, lo que cambia el número.
¿Me va a subir la prima si pongo una alberca?
Cuenta con eso. No te vamos a dar un promedio nacional como si fuera un número de Texas, porque la tarifa varía según la aseguradora, el condado y las medidas de seguridad que tengas. Pídele a tu agente que vuelva a calificar la póliza con la alberca antes de firmar el contrato, para que la prima sea parte de la decisión de compra.
¿Mi aseguradora me puede cancelar por tener alberca?
Sí. El TDI señala que algunas aseguradoras no renuevan la cobertura de una alberca que no se ha mantenido bien. Las aseguradoras también rechazan o excluyen albercas con trampolín y resbaladilla, y una alberca sin cerca es un motivo común de no renovación. El mantenimiento y la cerca son condiciones de suscripción, no sugerencias.
¿El seguro de casa cubre una alberca agrietada o un liner con fuga?
Muchas veces no. El desgaste por uso, las fugas graduales y el daño por congelamiento son exclusiones comunes, y el daño por movimiento del terreno casi nunca es un peligro cubierto, algo que pesa en los suelos de arcilla expansiva de buena parte del centro de Texas. La cobertura por lo general responde a pérdidas repentinas y accidentales como un incendio o la caída de un árbol.
¿Estoy cubierto si rento mi alberca por hora?
No, no bajo una póliza de casa. La guía del TDI dice que rentar tu alberca sin la casa probablemente requiere una cobertura específica. Rentar la alberca convierte tu patio en un local de negocio, y la solución normal es una póliza comercial de responsabilidad civil general y no un endoso en la póliza de casa.

Janeth López es agente de seguros en Paga Menos Insurance en Austin, Texas, especializada en soluciones de seguros personales y comerciales. Conocida por su excelente servicio al cliente y compromiso en encontrar cobertura accesible, ayuda a clientes en todo Texas a proteger sus hogares, vehículos, negocios y familias con pólizas de seguro personalizadas.