
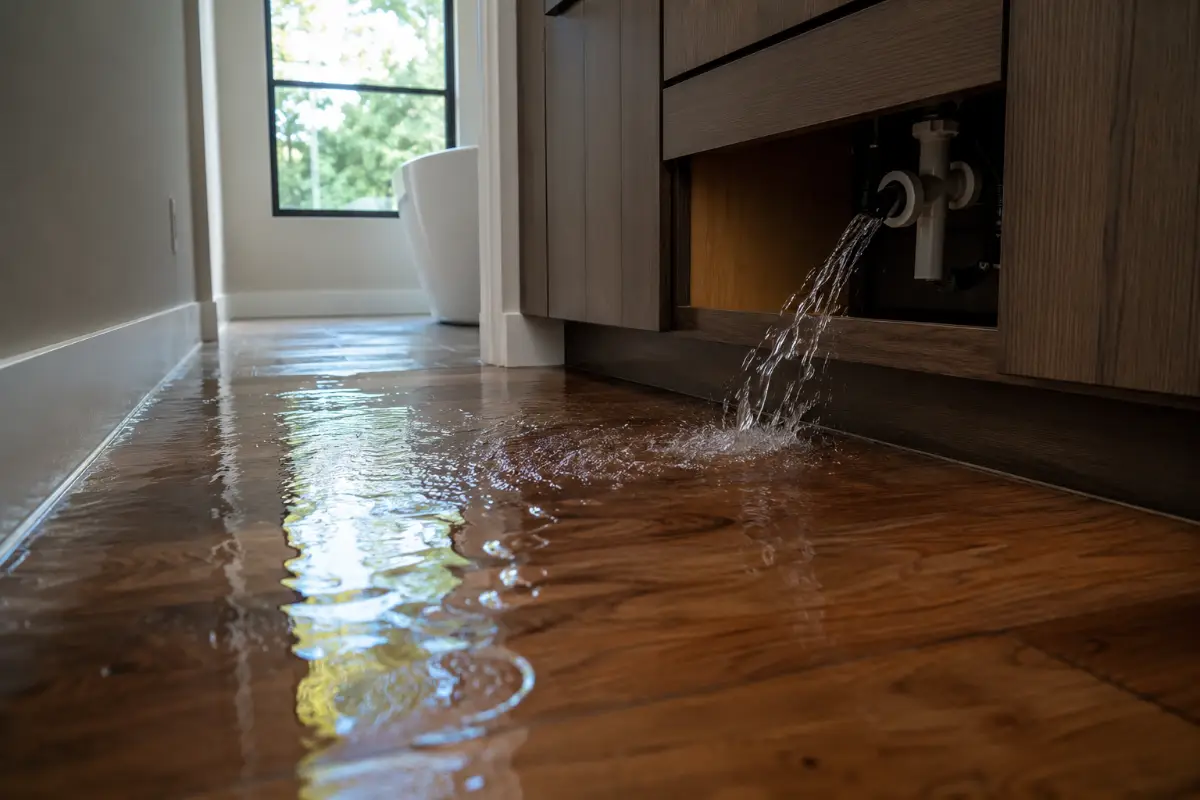
¿El seguro de casa cubre los daños por una tubería rota en Austin?
Escrito por: Lizabe Moreno
Revisado por: Janeth Lopez, CEO y Fundadora de Paga-Menos Insurance Group
Última revisión: 10 de agosto de 2026
Sí, en la mayoría de los casos. Una póliza estándar de seguro de casa en Texas cubre los daños por agua de una tubería rota cuando la rotura es repentina y accidental, como una tubería que se congela y se revienta en una helada de Austin. Tu póliza paga por reparar el sheetrock, los pisos y los techos mojados, y por reemplazar los muebles y las cosas que se dañaron, menos tu deducible. No paga por arreglar la tubería en sí. Y puede que no pague nada si la aseguradora decide que la rotura vino de una fuga que ignoraste o de una casa que dejaste sin calefacción.
Esa es la versión corta. Lo que agarra desprevenidos a los dueños de casa en Austin es cuál formulario de póliza de Texas compraron, porque dos casas en la misma calle pueden recibir cheques muy distintos después de la misma tubería rota. Aquí te explico cómo funciona la cobertura, qué te pueden negar, y qué hacer en la primera hora después de que una tubería se revienta.
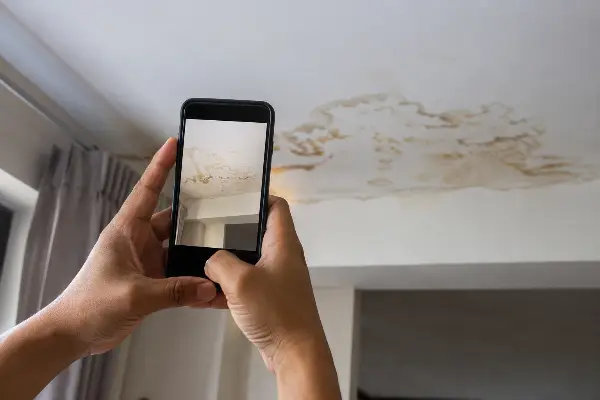
¿El seguro de casa cubre una tubería rota en Austin?
El seguro de casa cubre una tubería rota en Austin cuando el daño por agua es repentino y accidental. La póliza paga por los daños a la estructura de tu casa y a tus pertenencias, después de tu deducible. No cubre la tubería en sí, ni una fuga lenta que dejaste correr, ni el daño a una casa que quedó sin calefacción. El Insurance Information Institute divide el daño por agua cubierto en tres partes de tu póliza. La cobertura de vivienda (dwelling) paga por la estructura, las paredes, los pisos y los techos. La cobertura de propiedad personal paga por tus cosas, los muebles, la electrónica y la ropa. La cobertura de pérdida de uso (loss of use) paga hotel y comidas si la casa queda inhabitable mientras se seca. Todo esto va dentro de una póliza de seguro personal, igual que el deducible va dentro de tu seguro de auto.Qué cubre y qué no cubre una póliza por tubería rota
Un reclamo por tubería rota se parte rápido en dos montones: el daño repentino que tu póliza paga, y el desgaste y descuido que no paga. Esta tabla es la versión rápida.| Casi siempre cubierto | Casi siempre no cubierto |
|---|---|
| Tubería que se revienta de repente por una helada | La tubería en sí (piezas y mano de obra) |
| Daño por agua al sheetrock, pisos y techos | Fugas lentas o repetidas que ya conocías |
| Muebles, electrónica y ropa dañados | Daño a una casa dejada sin calefacción |
| Hotel y comidas si la casa es inhabitable | Inundación por agua que sube de afuera |
| Limpieza de moho, a veces, muchas veces con tope | Reflujo de drenaje, a menos que lo agregues |
| Una tubería que golpeas sin querer al excavar | Óxido, corrosión y plomería vieja gastada |
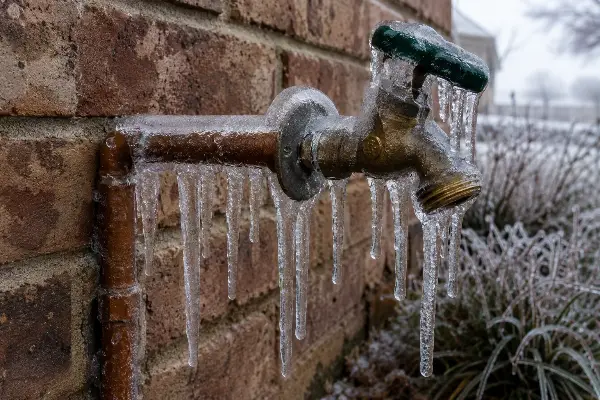
¿El seguro de casa cubre las tuberías congeladas en Texas?
Sí, una póliza de casa en Texas cubre las tuberías congeladas que se revientan, siempre que hayas mantenido calefacción razonable en la casa. Texas aprendió el costo de esto a golpes. El Departamento de Seguros de Texas reporta que la helada de febrero de 2021, la tormenta invernal Uri, causó más de 8 mil millones de dólares en pérdidas aseguradas en Texas, con más de 450,000 reclamos, mucho de eso agua de tuberías rotas. Austin quedó bajo ese hielo por días. El detalle está en la palabra razonable. Si te vas de viaje en las fiestas, apagas la calefacción, y las tuberías se congelan y se parten, la aseguradora puede llamar a eso descuido y negar el reclamo. Deja el termostato cerca de los 55 grados cuando viajes en invierno, deja gotear una llave en las noches de helada fuerte, y aprende dónde está tu válvula principal de agua antes de necesitarla. El NAIC da más consejos para evitar que las tuberías se congelen, como aislar los tramos del ático y sellar las rendijas en las paredes de afuera.
El formulario de póliza de Texas que decide tu pago: HO-A vs HO-B
Esto es lo que muchos dueños de casa en Austin no escuchan hasta que presentan el reclamo: tu pago por daños de agua depende de cuál formulario de Texas firmaste. El Insurance Council of Texas señala que la mayoría de las pólizas que se venden en Texas son el formulario HO-A, más limitado, que solo cubre fugas repentinas y accidentales y muchas veces limita o quita la limpieza de moho. El formulario HO-B cubre el daño por agua, y el moho que viene después, de forma mucho más amplia. Los dos formularios son estandarizados y regulados por el Departamento de Seguros de Texas, así que los nombres significan lo mismo en cada compañía. Ahora, lo que tu aseguradora no te dice de primero. La cotización más barata casi siempre es el HO-A pelón, y puede ser la decisión más cara que tomes. Toma dos vecinos después de la misma helada. Uno tiene HO-B y recibe el sheetrock, los pisos y la limpieza de moho. El otro tiene un HO-A básico y recibe una fracción, y luego paga el moho de su bolsillo. Antes del invierno, saca tu página de declaraciones (declarations page) y busca el nombre del formulario. Si dice HO-A, pregunta cuánto cuesta un endoso de daños por agua o pasar a una cobertura más amplia. Esa pregunta, hecha en octubre, vale más que una carta de negación en febrero.Por qué niegan los reclamos por tubería rota en Texas
La mayoría de las negaciones se reducen a una palabra de la aseguradora: evitable. Si el ajustador decide que el daño vino de algo que pudiste haber parado, el reclamo se atora o se muere. Las razones de siempre son una fuga que dejaste correr por semanas, una casa dejada fría, óxido y edad en la tubería vieja, o un reporte hecho mucho después del daño. También hay un deber que muchos pasan por alto. El Departamento de Seguros de Texas advierte que si no proteges tu propiedad después de una fuga, cerrando el agua en la válvula principal y subiendo tus cosas del piso, la aseguradora puede negar el reclamo por el daño extra que dejaste pasar. Muévete rápido por otra razón también: cerrar el agua y limpiar a tiempo mantiene viva esa parte de tu reclamo.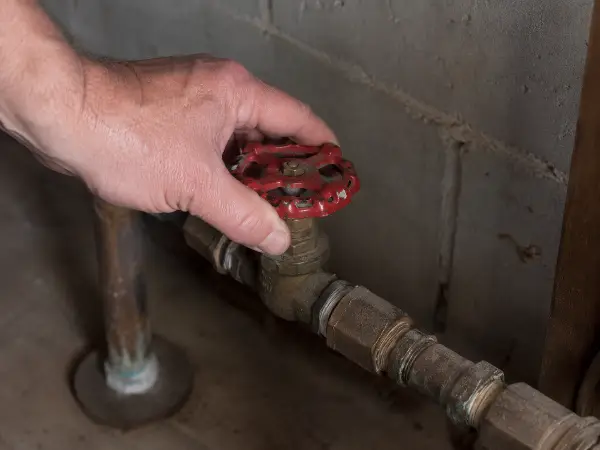
Qué hacer en la primera hora cuando una tubería se revienta
La primera hora decide qué tan grande se vuelve el reclamo. Ve en este orden:- Cierra el agua en tu válvula principal para que pare la inundación.
- Corta la electricidad de cualquier cuarto mojado en el breaker antes de entrar.
- Toma fotos y video de todo antes de tocarlo, la tubería y el daño.
- Llama a un plomero con licencia, y guarda la factura y sus notas por escrito.
- Abre el reclamo con tu aseguradora el mismo día, con tus fotos listas.
- Empieza a secar el área, pero guarda las cosas mojadas hasta que el ajustador las vea.
Cómo te ayuda un agente bilingüe en Austin antes y después de una tubería rota
El verdadero trabajo de un buen agente es agarrar la trampa del HO-A antes de que se reviente la tubería, no después de la inundación. Eso quiere decir leer tu formulario contigo, revisar tu deducible, y decirte en palabras claras dónde se detiene tu cobertura de daños por agua. Paga Menos Insurance trabaja con dueños de casa en Austin en inglés y español, y la dueña Janeth Lopez lleva 15 años colocando pólizas personales y comerciales en todo Texas. Su equipo puede leer tu página de declaraciones contigo antes del invierno, marcar un HO-A débil, y cotizar la cobertura más amplia. También ayudan en el peor momento, cuando el agua todavía está en el piso y necesitas presentar el reclamo, y lo hacen en el idioma en el que te sientas más cómodo. Puedes comunicarte con la agencia de seguros en Austin por teléfono, WhatsApp, o la página de contacto. Cobre, PEX, o galvanizado viejo, el material de la tubería no cambia la regla: el seguro de casa puede cubrir una inundación por tubería rota en Austin, pero solo si tu formulario de póliza y tu mantenimiento aguantan. Revisa el formulario, mantén la calefacción encendida, y ten claro a quién llamar.Preguntas frecuentes
¿El seguro de casa cubre los daños por agua de una tubería rota en Austin? Sí, en la mayoría de los casos. Una póliza de casa en Texas cubre una tubería rota cuando la rotura es repentina y accidental. Paga por reparar la estructura de tu casa y reemplazar las cosas dañadas, después de tu deducible, pero no paga por arreglar la tubería en sí. ¿El seguro de casa cubre las tuberías congeladas en Texas? Sí, si mantuviste calefacción razonable en la casa. Una tubería que se congela y se revienta es una causa cubierta cuando tomaste pasos normales para prevenir la helada. La tormenta Uri provocó más de 450,000 reclamos en Texas en 2021, y la mayoría de las pérdidas por congelamiento se cubrieron porque los dueños habían calentado su casa. ¿Qué daños por agua no cubre el seguro de casa? Las pólizas estándar dejan fuera la inundación por agua que sube de afuera, el reflujo de drenaje a menos que lo agregues, las fugas lentas que ignoraste, y la plomería en sí. El daño a una casa dejada sin calefacción también se niega con frecuencia. ¿El seguro de casa paga por arreglar la tubería rota? No. Tu póliza paga por el daño por agua que resulta en la casa y en tus cosas, no por las piezas y la mano de obra para reparar o reemplazar la tubería que falló. La tubería se trata como tu mantenimiento. ¿Por qué me pueden negar el reclamo por una tubería rota? Las razones comunes son el descuido, una casa dejada fría, plomería vieja corroída, un reporte tarde, o no cortar el agua y proteger tu propiedad después de la fuga. El Departamento de Seguros de Texas dice que debes limitar el daño adicional o arriesgas una negación. ¿Cuál es la diferencia entre HO-A y HO-B para daños por agua? El HO-A es el formulario de Texas más limitado y barato, y cubre solo fugas repentinas y accidentales, muchas veces con un tope de moho. El HO-B cubre el daño por agua y el moho que sigue de forma mucho más amplia. La mayoría de las pólizas de Texas son HO-A, así que muchos dueños tienen menos cobertura de la que creen. ¿Qué debo hacer primero cuando una tubería se revienta? Cierra el agua en tu válvula principal, corta la electricidad de los cuartos mojados, y toma fotos del daño antes de limpiar. Llama a un plomero, guarda la factura, y abre tu reclamo el mismo día con las fotos listas.Artículos relacionados
- Contratar A Un Contratista Sin Seguro En 2026: ¿Qué Riesgos Reales Corren Los Propietarios De Viviendas En Austin?
- Cómo transferir el seguro de inquilinos al mudarte en Austin
- ¿El seguro de casa cubre robos en Austin?
- Por Qué Existen las Agencias de Seguros: Tu Guía para la Protección y Tranquilidad
- seguros personales en Austin

Janeth López es agente de seguros en Paga Menos Insurance en Austin, Texas, especializada en soluciones de seguros personales y comerciales. Conocida por su excelente servicio al cliente y compromiso en encontrar cobertura accesible, ayuda a clientes en todo Texas a proteger sus hogares, vehículos, negocios y familias con pólizas de seguro personalizadas.